Management Commercial et Financier (master spécialisé)
Matières : Mathématiques Financières, Comptabilité Générale, Marketing
Énoncé
ENCG de Fès
Examen écrit pour l'accès au master spécialisé Management Commercial et Financier — Année Universitaire : 2016/2017
Le sujet ne précise pas la durée de l'épreuve.
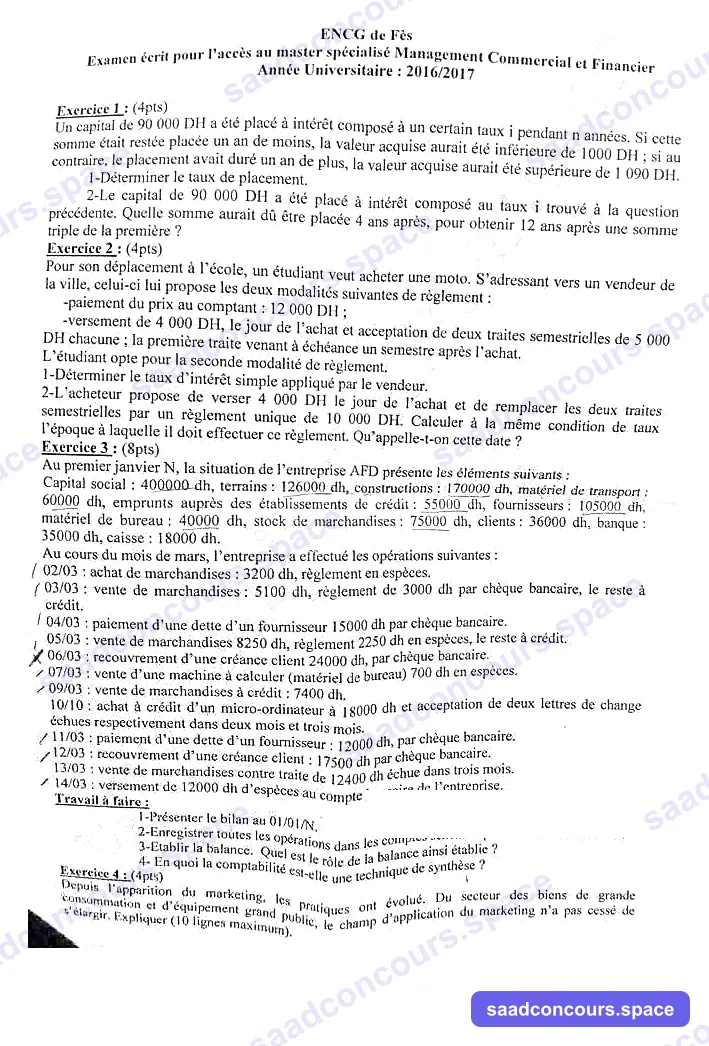
Exercice 1 : (4 pts)
Un capital de 90 000 DH a été placé à intérêt composé à un certain taux i pendant n années. Si cette somme était restée placée un an de moins, la valeur acquise aurait été inférieure de 1000 DH ; si au contraire, le placement avait duré un an de plus, la valeur acquise aurait été supérieure de 1 090 DH.
- Déterminer le taux de placement.
- Le capital de 90 000 DH a été placé à intérêt composé au taux i trouvé à la question précédente. Quelle somme aurait dû être placée 4 ans après, pour obtenir 12 ans après une somme triple de la première ?
Exercice 2 : (4 pts)
Pour son déplacement à l'école, un étudiant veut acheter une moto. S'adressant vers un vendeur de la ville, celui-ci lui propose les deux modalités suivantes de règlement :
- paiement du prix au comptant : 12 000 DH ;
- versement de 4 000 DH, le jour de l'achat et acceptation de deux traites semestrielles de 5 000 DH chacune ; la première traite venant à échéance un semestre après l'achat.
L'étudiant opte pour la seconde modalité de règlement.
- Déterminer le taux d'intérêt simple appliqué par le vendeur.
- L'acheteur propose de verser 4 000 DH le jour de l'achat et de remplacer les deux traites semestrielles par un règlement unique de 10 000 DH. Calculer à la même condition de taux l'époque à laquelle il doit effectuer ce règlement. Qu'appelle-t-on cette date ?
Exercice 3 : (8 pts)
Au premier janvier N, la situation de l'entreprise AFD présente les éléments suivants :
Capital social : 400000 dh, terrains : 126000 dh, constructions : 170000 dh, matériel de transport : 60000 dh, emprunts auprès des établissements de crédit : 55000 dh, fournisseurs : 105000 dh, matériel de bureau : 40000 dh, stock de marchandises : 75000 dh, clients : 36000 dh, banque : 35000 dh, caisse : 18000 dh.
Au cours du mois de mars, l'entreprise a effectué les opérations suivantes :
- 02/03 : achat de marchandises : 3200 dh, règlement en espèces.
- 03/03 : vente de marchandises : 5100 dh, règlement de 3000 dh par chèque bancaire, le reste à crédit.
- 04/03 : paiement d'une dette d'un fournisseur 15000 dh par chèque bancaire.
- 05/03 : vente de marchandises 8250 dh, règlement 2250 dh en espèces, le reste à crédit.
- 06/03 : recouvrement d'une créance client 24000 dh, par chèque bancaire.
- 07/03 : vente d'une machine à calculer (matériel de bureau) 700 dh en espèces.
- 09/03 : vente de marchandises à crédit : 7400 dh.
- 10/10 : achat à crédit d'un micro-ordinateur à 18000 dh et acceptation de deux lettres de change échues respectivement dans deux mois et trois mois.
- 11/03 : paiement d'une dette d'un fournisseur : 12000 dh, par chèque bancaire.
- 12/03 : recouvrement d'une créance client : 17500 dh par chèque bancaire.
- 13/03 : vente de marchandises contre traite de 12400 dh échue dans trois mois.
- 14/03 : versement de 12000 dh d'espèces au compte bancaire de l'entreprise.
Travail à faire :
- Présenter le bilan au 01/01/N.
- Enregistrer toutes les opérations dans les comptes schématiques et calculer les soldes.
- Établir la balance. Quel est le rôle de la balance ainsi établie ?
- En quoi la comptabilité est-elle une technique de synthèse ?
Exercice 4 : (4 pts)
Depuis l'apparition du marketing, les pratiques ont évolué. Du secteur des biens de grande consommation et d'équipement grand public, le champ d'application du marketing n'a pas cessé de s'élargir. Expliquer (10 lignes maximum).
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
Corrigé indicatif rédigé par SaadConcours, pas une correction officielle de l'ENCG Fès. Trois points du sujet sont imprécis et nous indiquons l'hypothèse retenue : la date « 10/10 » de l'exercice 3 (lue 10/03, puisque toutes les opérations sont de mars), la valeur des deux lettres de change (lue 9 000 DH chacune), et la durée $n$ de l'exercice 1, qui n'est pas cohérente avec les données (voir ci-dessous).
Méthode
Quatre exercices sur 20 points : mathématiques financières (8 points), comptabilité générale (8 points) et une courte question de marketing (4 points). Les deux premiers exercices se traitent en 15 minutes chacun si l'on pose bien les équations.
Exercice 1 — Intérêts composés
1. Taux de placement
Notons $A_n = 90\,000(1+i)^n$ la valeur acquise.
- $A_n - A_{n-1} = 90\,000(1+i)^{n-1} \times i = 1\,000$
- $A_{n+1} - A_n = 90\,000(1+i)^{n} \times i = 1\,090$
En divisant la seconde égalité par la première : $1 + i = 1\,090/1\,000 = 1{,}09$, donc $i = 9\ \%$.
Remarque : l'énoncé n'est pas cohérent sur la durée. Avec $i = 9\ \%$, les intérêts d'une seule année sur 90 000 DH valent déjà 8 100 DH, plus que 1 000 DH : aucune durée $n$ positive ne vérifie les données. Le sujet ne demandant que le taux, cela ne change pas la réponse.
2. Somme à placer 4 ans après
On cherche la somme $X$ qui, placée à 9 % pendant 12 ans, donne le triple du capital initial :
$$X(1{,}09)^{12} = 3 \times 90\,000 = 270\,000 \Rightarrow X = \frac{270\,000}{2{,}8127} = \mathbf{95\,994{,}38\ DH}$$
Exercice 2 — Intérêts simples et échéance moyenne
1. Taux d'intérêt simple
Les deux modalités sont équivalentes à la date d'achat (escompte commercial) :
$$12\,000 = 4\,000 + 5\,000\left(1 - \frac{i}{2}\right) + 5\,000(1 - i)$$
$$8\,000 = 10\,000 - 7\,500\,i \Rightarrow i = \frac{2\,000}{7\,500} = \mathbf{26{,}67\ \%}$$
(Avec l'escompte rationnel, $8\,000 = \frac{5\,000}{1 + i/2} + \frac{5\,000}{1+i}$ donne $i \approx 33{,}6\ \%$ ; la lecture commerciale est la plus courante dans ce type d'exercice.)
2. Règlement unique de 10 000 DH
$$10\,000(1 - 0{,}2667\,t) = 8\,000 \Rightarrow t = \frac{0{,}2}{0{,}2667} = 0{,}75 \text{ an} = \mathbf{9\ mois \text{ après l'achat}}$$
Le nominal unique (10 000) est égal à la somme des nominaux remplacés (5 000 + 5 000) : cette date s'appelle l'échéance moyenne. On vérifie qu'elle est la moyenne des échéances pondérée par les nominaux : (6 + 12)/2 = 9 mois.
Exercice 3 — Entreprise AFD
1. Bilan au 01/01/N
| Actif | Montant | Passif | Montant |
|---|---|---|---|
| Terrains | 126 000 | Capital social | 400 000 |
| Constructions | 170 000 | Emprunts auprès des établissements de crédit | 55 000 |
| Matériel de transport | 60 000 | Fournisseurs | 105 000 |
| Matériel de bureau | 40 000 | ||
| Stock de marchandises | 75 000 | ||
| Clients | 36 000 | ||
| Banque | 35 000 | ||
| Caisse | 18 000 | ||
| Total | 560 000 | Total | 560 000 |
2. Comptes schématiques (mouvements de mars)
Les achats et ventes sont enregistrés en comptes de gestion (inventaire intermittent), hors TVA puisque le sujet n'en parle pas. La machine à calculer est une immobilisation : son prix de vente va au compte de produits de cession (sa valeur nette n'est pas donnée, la sortie de l'actif se fera à l'inventaire).
| Compte | Débit | Crédit | Solde |
|---|---|---|---|
| Caisse | 18 000 ; 2 250 ; 700 | 3 200 ; 12 000 | 5 750 (D) |
| Banque | 35 000 ; 3 000 ; 24 000 ; 17 500 ; 12 000 | 15 000 ; 12 000 | 64 500 (D) |
| Clients | 36 000 ; 2 100 ; 6 000 ; 7 400 | 24 000 ; 17 500 | 10 000 (D) |
| Clients, effets à recevoir | 12 400 | 12 400 (D) | |
| Fournisseurs | 15 000 ; 12 000 | 105 000 | 78 000 (C) |
| Fournisseurs d'immobilisations | 18 000 | 18 000 | 0 |
| Fournisseurs d'immobilisations, effets à payer | 9 000 ; 9 000 | 18 000 (C) | |
| Matériel informatique | 18 000 | 18 000 (D) | |
| Achats de marchandises | 3 200 | 3 200 (D) | |
| Ventes de marchandises | 5 100 ; 8 250 ; 7 400 ; 12 400 | 33 150 (C) | |
| Produits de cession des immobilisations | 700 | 700 (C) |
Les autres comptes (terrains, constructions, matériels, stock, capital, emprunts) ne bougent pas.
3. Balance
| Compte | Solde débiteur | Solde créditeur |
|---|---|---|
| Capital social | 400 000 | |
| Emprunts | 55 000 | |
| Terrains | 126 000 | |
| Constructions | 170 000 | |
| Matériel de transport | 60 000 | |
| Matériel de bureau | 40 000 | |
| Matériel informatique | 18 000 | |
| Stock de marchandises | 75 000 | |
| Fournisseurs | 78 000 | |
| Fournisseurs d'immobilisations, effets à payer | 18 000 | |
| Clients | 10 000 | |
| Clients, effets à recevoir | 12 400 | |
| Banque | 64 500 | |
| Caisse | 5 750 | |
| Achats de marchandises | 3 200 | |
| Ventes de marchandises | 33 150 | |
| Produits de cession des immobilisations | 700 | |
| Total | 584 850 | 584 850 |
Rôle de la balance : elle récapitule les totaux et les soldes de tous les comptes. L'égalité des totaux débiteurs et créditeurs contrôle la tenue de la partie double (elle ne détecte pas toutes les erreurs : une écriture oubliée ou passée dans le mauvais compte passe inaperçue). Elle sert aussi de base à l'établissement des états de synthèse.
4. La comptabilité, technique de synthèse
La comptabilité enregistre des milliers d'opérations élémentaires (journal), les classe par nature (grand livre, comptes), les récapitule (balance) puis les résume dans quelques documents : le bilan (patrimoine à une date) et le compte de produits et charges (formation du résultat), complétés par les autres états de synthèse du CGNC (ESG, tableau de financement, ETIC). Elle passe ainsi du détail à une image globale et chiffrée de l'entreprise.
Exercice 4 — L'élargissement du champ du marketing (10 lignes)
Né dans les biens de grande consommation (lessives, alimentation) puis appliqué à l'équipement des ménages, le marketing s'est étendu à d'autres domaines :
- Marketing industriel (B2B) : vente entre entreprises, décision d'achat collective.
- Marketing des services : banque, assurance, tourisme, télécoms ; produit intangible, rôle du personnel et de l'environnement physique (7P).
- Marketing public et social : campagnes de santé, de sécurité routière, d'économie d'eau.
- Marketing politique et territorial : promotion des villes et des régions, attractivité (« Morocco Now »).
- Marketing des organisations à but non lucratif : associations, universités, culture, sport.
- Marketing digital : réseaux sociaux, e-commerce, données clients.
Le marketing est devenu une démarche générale d'échange et d'écoute de toute cible, et pas seulement une technique de vente de produits.