Comptabilité, Contrôle et Audit (CCA)
Énoncé
Université Hassan II de Casablanca — Faculté des Sciences Juridiques, Économiques et Sociales — Casablanca Aïn Chock
Concours pour l'admission au Master CCA (Comptabilité, Contrôle et Audit) — Année : 2019/2020
Durée : 2 heures
N.B :
- Plan comptable et machine à calculer autorisés.
- L'épreuve comporte trois cas indépendants.
- Par souci d'équité entre les étudiants, il ne sera répondu à aucune question sur le fond du sujet, en cas d'ambiguïté, veuillez préciser vos hypothèses sur la copie des réponses.
Comptabilité
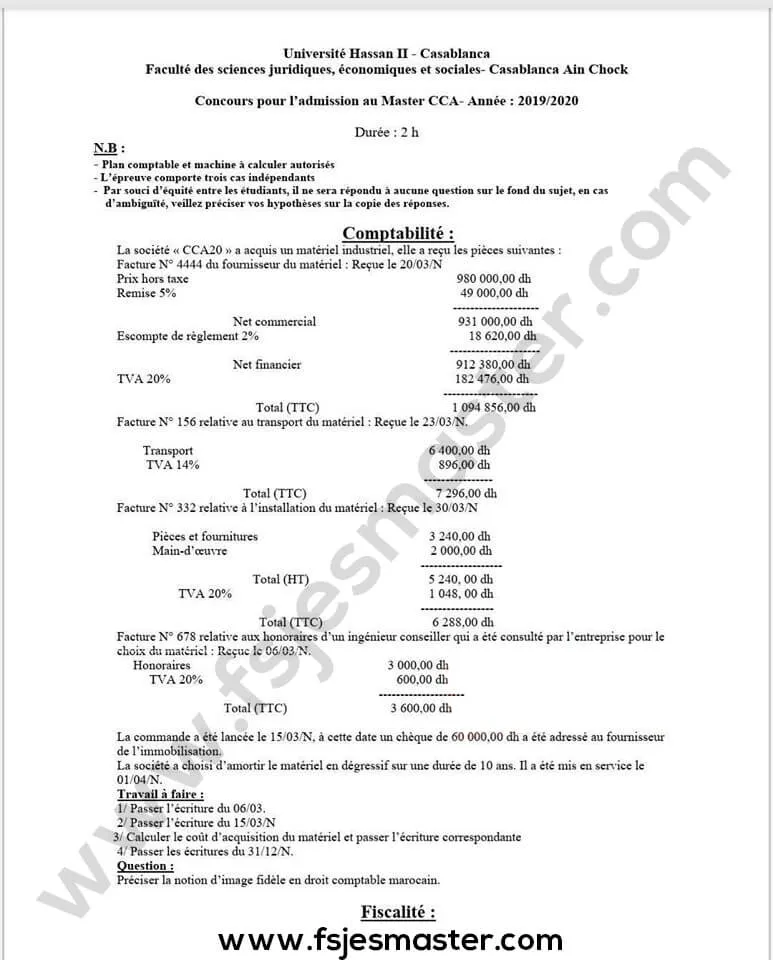
La société « CCA20 » a acquis un matériel industriel, elle a reçu les pièces suivantes :
Facture N° 4444 du fournisseur du matériel : reçue le 20/03/N
| Élément | Montant |
|---|---|
| Prix hors taxe | 980 000,00 dh |
| Remise 5 % | 49 000,00 dh |
| Net commercial | 931 000,00 dh |
| Escompte de règlement 2 % | 18 620,00 dh |
| Net financier | 912 380,00 dh |
| TVA 20 % | 182 476,00 dh |
| Total (TTC) | 1 094 856,00 dh |
Facture N° 156 relative au transport du matériel : reçue le 23/03/N
| Élément | Montant |
|---|---|
| Transport | 6 400,00 dh |
| TVA 14 % | 896,00 dh |
| Total (TTC) | 7 296,00 dh |
Facture N° 332 relative à l'installation du matériel : reçue le 30/03/N
| Élément | Montant |
|---|---|
| Pièces et fournitures | 3 240,00 dh |
| Main-d'œuvre | 2 000,00 dh |
| Total (HT) | 5 240,00 dh |
| TVA 20 % | 1 048,00 dh |
| Total (TTC) | 6 288,00 dh |
Facture N° 678 relative aux honoraires d'un ingénieur conseiller qui a été consulté par l'entreprise pour le choix du matériel : reçue le 06/03/N
| Élément | Montant |
|---|---|
| Honoraires | 3 000,00 dh |
| TVA 20 % | 600,00 dh |
| Total (TTC) | 3 600,00 dh |
La commande a été lancée le 15/03/N, à cette date un chèque de 60 000,00 dh a été adressé au fournisseur de l'immobilisation.
La société a choisi d'amortir le matériel en dégressif sur une durée de 10 ans. Il a été mis en service le 01/04/N.
Travail à faire :
1/ Passer l'écriture du 06/03.
2/ Passer l'écriture du 15/03/N.
3/ Calculer le coût d'acquisition du matériel et passer l'écriture correspondante.
4/ Passer les écritures du 31/12/N.
Question : Préciser la notion d'image fidèle en droit comptable marocain.
Fiscalité
Cas N° 1 :
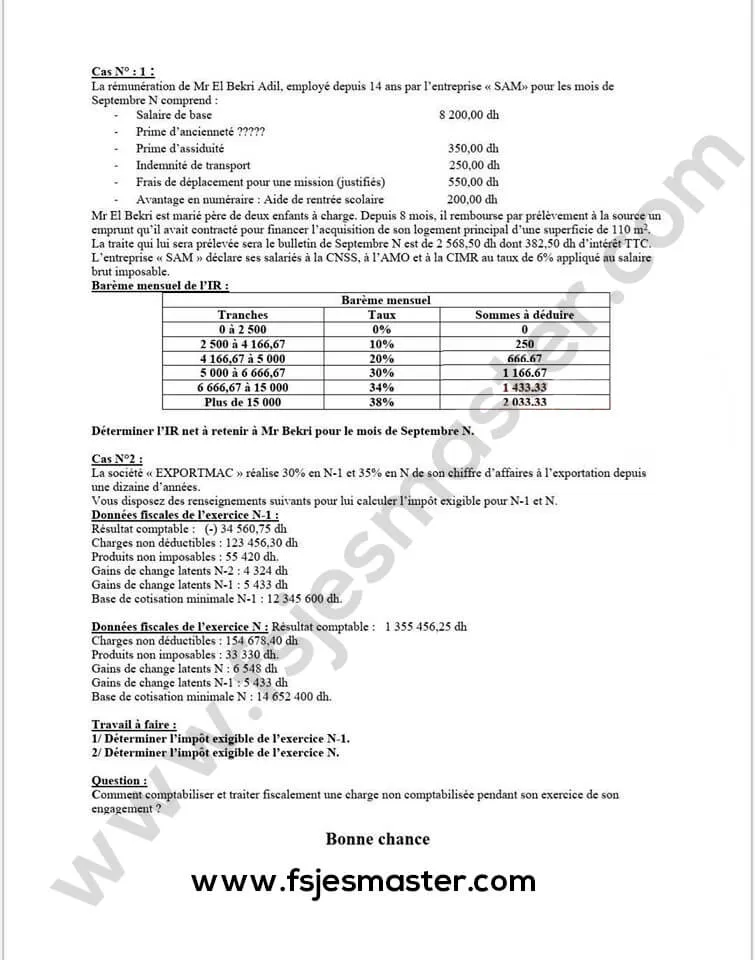
La rémunération de Mr El Bekri Adil, employé depuis 14 ans par l'entreprise « SAM » pour le mois de septembre N comprend :
| Élément | Montant |
|---|---|
| Salaire de base | 8 200,00 dh |
| Prime d'ancienneté | ????? |
| Prime d'assiduité | 350,00 dh |
| Indemnité de transport | 250,00 dh |
| Frais de déplacement pour une mission (justifiés) | 550,00 dh |
| Avantage en numéraire : aide de rentrée scolaire | 200,00 dh |
Mr El Bekri est marié, père de deux enfants à charge. Depuis 8 mois, il rembourse par prélèvement à la source un emprunt qu'il avait contracté pour financer l'acquisition de son logement principal d'une superficie de 110 m². La traite qui lui sera prélevée sur le bulletin de septembre N est de 2 568,50 dh dont 382,50 dh d'intérêt TTC.
L'entreprise « SAM » déclare ses salariés à la CNSS, à l'AMO et à la CIMR au taux de 6 % appliqué au salaire brut imposable.
Barème mensuel de l'IR :
| Tranches | Taux | Sommes à déduire |
|---|---|---|
| 0 à 2 500 | 0 % | 0 |
| 2 500 à 4 166,67 | 10 % | 250 |
| 4 166,67 à 5 000 | 20 % | 666,67 |
| 5 000 à 6 666,67 | 30 % | 1 166,67 |
| 6 666,67 à 15 000 | 34 % | 1 433,33 |
| Plus de 15 000 | 38 % | 2 033,33 |
Déterminer l'IR net à retenir à Mr Bekri pour le mois de septembre N.
Cas N° 2 :
La société « EXPORTMAC » réalise 30 % en N-1 et 35 % en N de son chiffre d'affaires à l'exportation depuis une dizaine d'années.
Vous disposez des renseignements suivants pour lui calculer l'impôt exigible pour N-1 et N.
Données fiscales de l'exercice N-1 :
- Résultat comptable : (−) 34 560,75 dh
- Charges non déductibles : 123 456,30 dh
- Produits non imposables : 55 420 dh
- Gains de change latents N-2 : 4 324 dh
- Gains de change latents N-1 : 5 433 dh
- Base de cotisation minimale N-1 : 12 345 600 dh
Données fiscales de l'exercice N :
- Résultat comptable : 1 355 456,25 dh
- Charges non déductibles : 154 678,40 dh
- Produits non imposables : 33 330 dh
- Gains de change latents N : 6 548 dh
- Gains de change latents N-1 : 5 433 dh
- Base de cotisation minimale N : 14 652 400 dh
Travail à faire :
1/ Déterminer l'impôt exigible de l'exercice N-1.
2/ Déterminer l'impôt exigible de l'exercice N.
Question : Comment comptabiliser et traiter fiscalement une charge non comptabilisée pendant son exercice d'engagement ?
Bonne chance
Corrigé
Corrigé indicatif rédigé par SaadConcours, pas une correction officielle de la FSJES Aïn Chock. L'épreuve a eu lieu à la rentrée 2019. Nous appliquons donc les règles de la loi de finances 2019 :
- IS : barème progressif 10 % / 17,5 % / 31 % (sommes à déduire 0 ; 22 500 ; 157 500) ;
- IS des exportateurs : 10 % jusqu'à 300 000 dh, 17,5 % au-delà ;
- cotisation minimale : 0,75 % ;
- IR : frais professionnels 20 % plafonnés à 2 500 dh par mois ; CNSS salariale 4,48 % plafonnée à 6 000 dh ; AMO salariale 2,26 %.
Comptabilité
1/ Écriture du 06/03 : honoraires de l'ingénieur-conseil
Les honoraires rémunèrent le choix du matériel, avant même la commande. Ils ne sont pas directement attribuables à l'acquisition : ce sont des charges de l'exercice. C'est la solution retenue ici, et c'est aussi celle qu'implique la question, qui fait passer cette écriture seule, avant la commande.
| Compte | Intitulé | Débit | Crédit |
|---|---|---|---|
| 6136 | Rémunérations d'intermédiaires et honoraires | 3 000 | |
| 34552 | État, TVA récupérable sur charges | 600 | |
| 4411 | Fournisseurs | 3 600 |
Seconde lecture, acceptée si elle est justifiée : considérer ces honoraires comme un frais accessoire d'acquisition et les inclure dans le coût (+3 000).
2/ Écriture du 15/03/N : avance au fournisseur
| Compte | Intitulé | Débit | Crédit |
|---|---|---|---|
| 2397 | Avances et acomptes versés sur commandes d'immobilisations corporelles | 60 000 | |
| 5141 | Banques | 60 000 |
3/ Coût d'acquisition et écriture
L'escompte de règlement n'est pas une réduction du prix d'achat : c'est un produit financier (7386 « Escomptes obtenus »). Le coût se calcule à partir du net commercial.
| Élément | Montant |
|---|---|
| Net commercial | 931 000 |
| Transport | 6 400 |
| Installation (pièces + main-d'œuvre) | 5 240 |
| Coût d'acquisition | 942 640 |
TVA récupérable : 182 476 + 896 + 1 048 = 184 420
| Compte | Intitulé | Débit | Crédit |
|---|---|---|---|
| 2332 | Matériel et outillage | 942 640 | |
| 34551 | État, TVA récupérable sur immobilisations | 184 420 | |
| 4481 | Dettes sur acquisitions d'immobilisations (fournisseur) | 1 094 856 | |
| 4481 | Dettes sur acquisitions d'immobilisations (transporteur) | 7 296 | |
| 4481 | Dettes sur acquisitions d'immobilisations (installateur) | 6 288 | |
| 7386 | Escomptes obtenus | 18 620 | |
| Totaux | 1 127 060 | 1 127 060 |
Imputation de l'avance sur la dette du fournisseur :
| Compte | Intitulé | Débit | Crédit |
|---|---|---|---|
| 4481 | Dettes sur acquisitions d'immobilisations | 60 000 | |
| 2397 | Avances et acomptes versés sur commandes d'immobilisations corporelles | 60 000 |
4/ Écritures du 31/12/N
Dégressif sur 10 ans : taux linéaire 10 %, coefficient 3 (durée supérieure à 6 ans), soit 30 %. Le sujet précise la mise en service au 01/04 : nous retenons 9 mois (avril à décembre).
942 640 × 30 % × 9/12 = 212 094 dh
| Compte | Intitulé | Débit | Crédit |
|---|---|---|---|
| 6193 | Dotations d'exploitation aux amortissements des immobilisations corporelles | 212 094 | |
| 2833 | Amortissements du matériel et outillage | 212 094 |
Fiscalement, le dégressif part du 1er jour du mois d'acquisition (mars) : 10 mois, soit 235 660. L'écart de 23 566 est une dotation fiscale supplémentaire qu'on peut constater en amortissement dérogatoire. Précisez votre choix sur la copie.
Question : l'image fidèle en droit comptable marocain
L'image fidèle est l'objectif assigné aux états de synthèse par la loi 9-88 et le CGNC. Ils doivent donner une image fidèle du patrimoine, de la situation financière et des résultats de l'entreprise.
- Elle résulte de l'application de bonne foi des principes comptables fondamentaux : continuité d'exploitation, permanence des méthodes, coût historique, spécialisation des exercices, prudence, clarté, importance significative.
- Si ces règles ne suffisent pas, l'entreprise doit fournir des informations complémentaires dans l'ETIC.
- Si leur application stricte ne permet pas d'atteindre l'image fidèle, une dérogation est possible, à titre exceptionnel. Elle doit être justifiée et mentionnée dans l'ETIC, avec son influence sur le patrimoine, la situation financière et les résultats.
Fiscalité
Cas N° 1 : IR de Mr El Bekri pour septembre N
Prime d'ancienneté. Avec 14 ans d'ancienneté, le taux légal est de 15 % (tranche de 12 à 20 ans) : 8 200 × 15 % = 1 230.
| Élément | Montant | Traitement |
|---|---|---|
| Salaire de base | 8 200,00 | imposable |
| Prime d'ancienneté | 1 230,00 | imposable |
| Prime d'assiduité | 350,00 | imposable |
| Indemnité de transport | 250,00 | exonérée (plafond de 500 dh par mois) |
| Frais de mission justifiés | 550,00 | exonérés (remboursement de frais) |
| Aide de rentrée scolaire | 200,00 | imposable (avantage en numéraire) |
| Salaire brut global | 10 780,00 | |
| Salaire brut imposable (SBI) | 9 980,00 |
Déductions du SBI
| Déduction | Calcul | Montant |
|---|---|---|
| Frais professionnels | 9 980 × 20 % = 1 996, sous le plafond de 2 500 | 1 996,00 |
| CNSS | 6 000 × 4,48 % | 268,80 |
| AMO | 9 980 × 2,26 % | 225,55 |
| CIMR | 9 980 × 6 % | 598,80 |
| Intérêts du prêt du logement principal | 382,50 ≤ 10 % du SBI | 382,50 |
| Total | 3 471,65 |
Salaire net imposable = 9 980 − 3 471,65 = 6 508,35 dh
IR brut (tranche 5 000 – 6 666,67) = 6 508,35 × 30 % − 1 166,67 = 785,84
Charges de famille : 3 personnes (l'épouse et 2 enfants) × 30 = 90
IR net à retenir = 785,84 − 90 = 695,84 dh
Pièges :
- seuls les intérêts du prêt se déduisent, pas le principal : le logement fait 110 m², ce n'est donc pas un logement social ;
- la CNSS est plafonnée à 6 000 dh ;
- l'indemnité de transport et les frais de mission sortent du SBI.
Cas N° 2 : EXPORTMAC
Résultat fiscal. Les gains de change latents de l'exercice (écarts de conversion passif) sont imposés ; ceux de l'exercice précédent, déjà imposés, sont déduits.
| N-1 | N | |
|---|---|---|
| Résultat comptable | −34 560,75 | 1 355 456,25 |
| + Charges non déductibles | 123 456,30 | 154 678,40 |
| − Produits non imposables | −55 420,00 | −33 330,00 |
| + Gains de change latents de l'exercice | 5 433,00 | 6 548,00 |
| − Gains latents de l'exercice précédent | −4 324,00 | −5 433,00 |
| Résultat fiscal | 34 584,55 | 1 477 919,65 |
1/ Impôt exigible de N-1
- L'IS sur 34 584,55 est d'environ 3 500 dh, quel que soit le taux.
- La CM vaut 12 345 600 × 0,75 % = 92 592 dh. La LF 2019 a appliqué ce taux à 2018 ; au taux de 0,5 %, on obtiendrait 61 728.
- La CM l'emporte : impôt exigible N-1 = 92 592 dh.
2/ Impôt exigible de N. Le chiffre d'affaires export (35 %) bénéficie du barème des exportateurs après la période d'exonération, expirée depuis longtemps. Chaque barème est appliqué au bénéfice total, puis pondéré par la part du chiffre d'affaires :
- IS au barème de droit commun : 1 477 919,65 × 31 % − 157 500 = 300 655,09
- IS au barème des exportateurs : 1 477 919,65 × 17,5 % − 22 500 = 236 135,94
- IS = 65 % × 300 655,09 + 35 % × 236 135,94 = 278 073 dh
- CM = 14 652 400 × 0,75 % = 109 893
L'IS est supérieur à la CM : impôt exigible N = 278 073 dh.
Question : charge oubliée d'un exercice antérieur
- En comptabilité, on l'enregistre dans l'exercice où elle est découverte, dans un compte de charges sur exercices antérieurs. Exemples : 6188 pour une charge externe, 6588 « Autres charges non courantes » si elle est significative. Elle est mentionnée dans l'ETIC.
- En fiscalité, une charge n'est déductible que de l'exercice auquel elle se rattache (indépendance des exercices). Elle est donc réintégrée au résultat fiscal de l'exercice où elle a été comptabilisée.
- Pour la déduire, l'entreprise dépose une déclaration rectificative, ou une réclamation, au titre de l'exercice d'origine, tant que celui-ci n'est pas prescrit (4 ans).
Extraits scannés
Questions fréquentes
Quelles sont les matières du concours Comptabilité, Contrôle et Audit (CCA) à FSJES Ain Chock (2019) ?
Les épreuves portent sur : Comptabilité Générale, Fiscalité des Entreprises.
Un corrigé est-il disponible pour ce sujet ?
Oui, un corrigé indicatif est disponible sur cette page — vérifie les calculs avant de t'y fier pour réviser, la relecture humaine n'est pas garantie.
Ce sujet de concours est-il gratuit ?
Oui, l'énoncé complet est consultable en ligne et téléchargeable en PDF gratuitement sur SaadConcours, sans inscription.
Quel est le niveau de difficulté de ce concours ?
Ce sujet est classé avec une difficulté de 4/5 sur notre échelle, à titre indicatif.