Gestion Financière Comptable et Fiscale (GFCF)
Matières : Contrôle de Gestion, Comptabilité Générale, Fiscalité des Entreprises
Énoncé
Université Mohammed V de Rabat — Faculté des Sciences Juridiques, Économiques et Sociales - Agdal
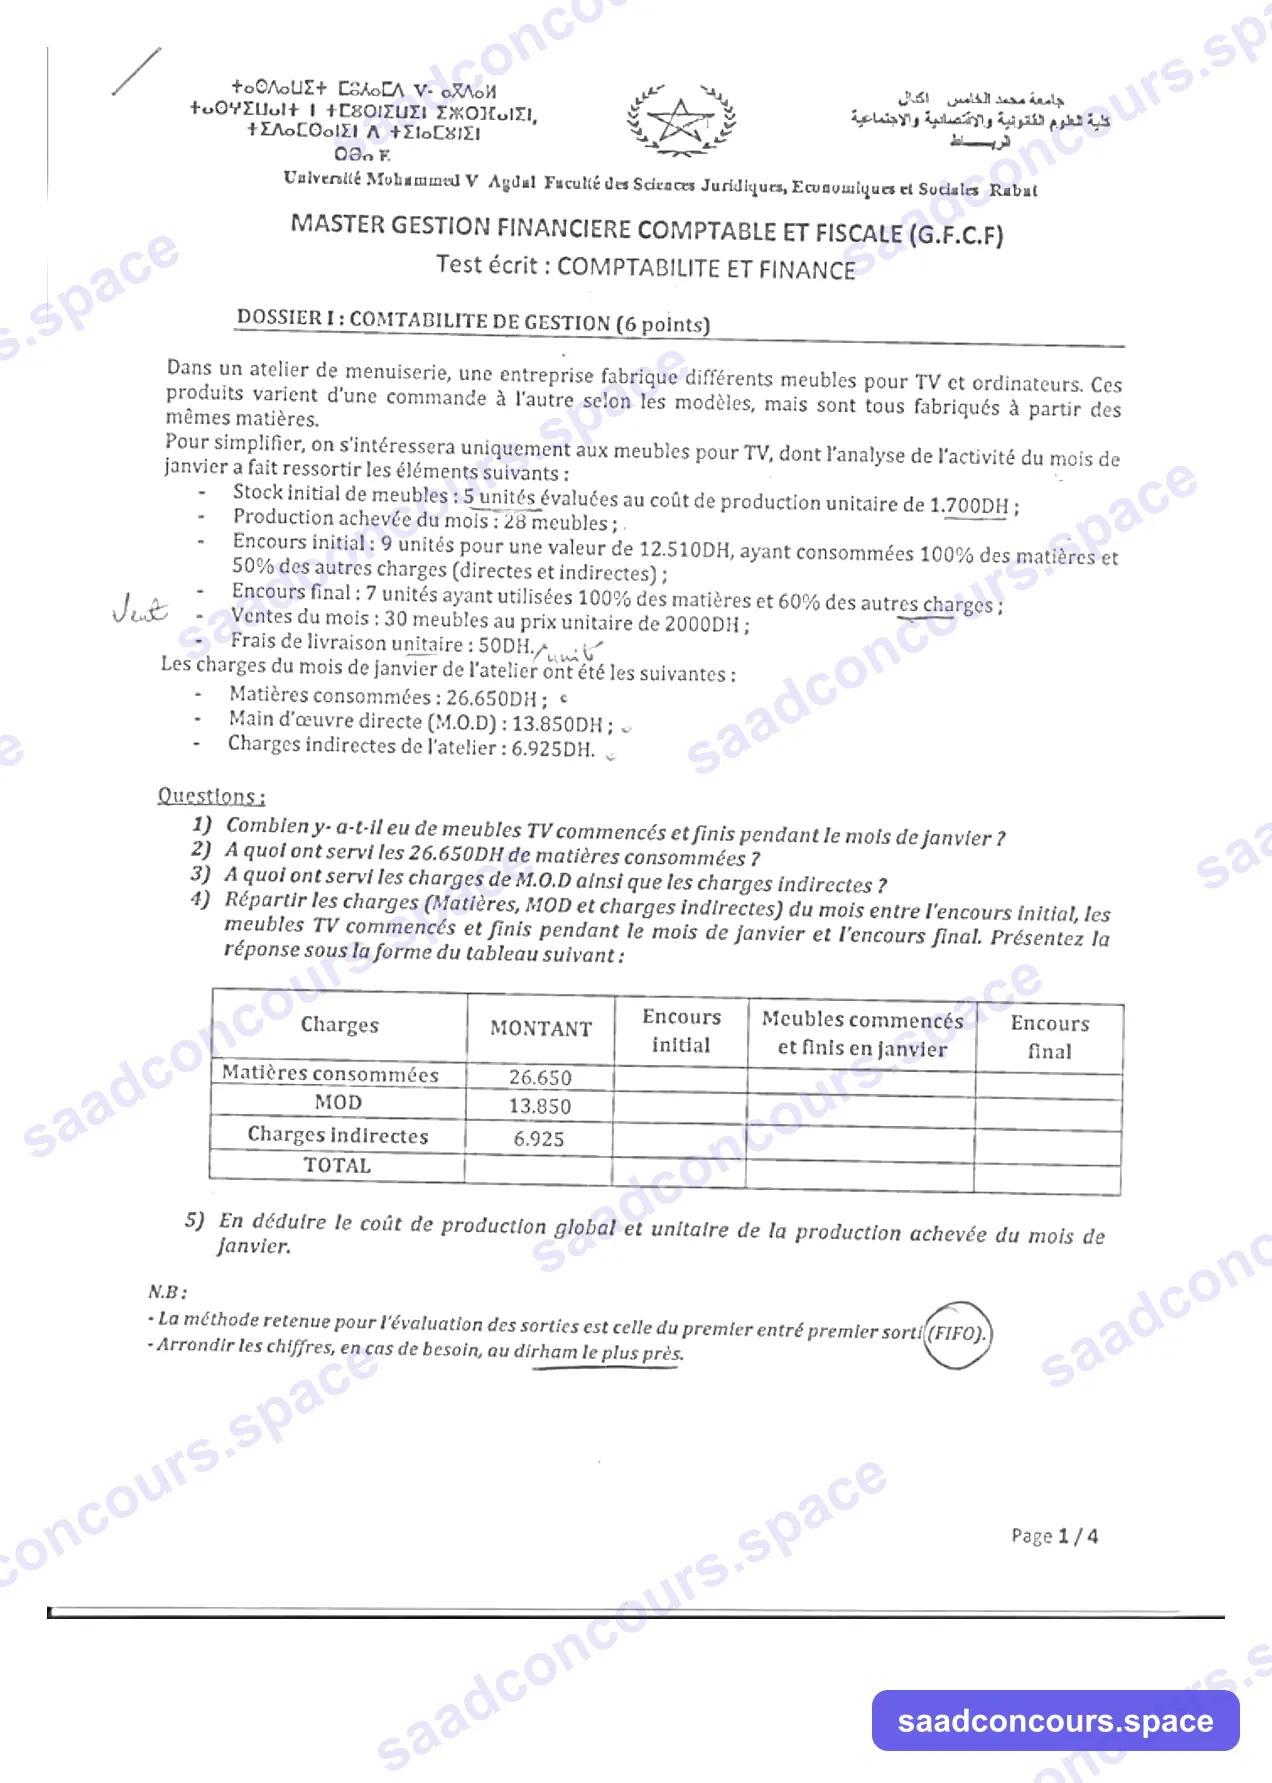
Master Gestion Financière Comptable et Fiscale (G.F.C.F) — Test écrit : Comptabilité et Finance
DOSSIER I : COMPTABILITÉ DE GESTION (6 points)
Dans un atelier de menuiserie, une entreprise fabrique différents meubles pour TV et ordinateurs. Ces produits varient d'une commande à l'autre selon les modèles, mais sont tous fabriqués à partir des mêmes matières. Pour simplifier, on s'intéressera uniquement aux meubles pour TV, dont l'analyse de l'activité du mois de janvier a fait ressortir les éléments suivants :
- Stock initial de meubles : 5 unités évaluées au coût de production unitaire de 1 700 DH ;
- Production achevée du mois : 28 meubles ;
- Encours initial : 9 unités pour une valeur de 12 510 DH, ayant consommé 100% des matières et 50% des autres charges (directes et indirectes) ;
- Encours final : 7 unités ayant utilisé 100% des matières et 60% des autres charges ;
- Ventes du mois : 30 meubles au prix unitaire de 2 000 DH ;
- Frais de livraison unitaire : 50 DH.
Les charges du mois de janvier de l'atelier ont été les suivantes :
- Matières consommées : 26 650 DH ;
- Main d'œuvre directe (M.O.D) : 13 850 DH ;
- Charges indirectes de l'atelier : 6 925 DH.
Questions :
- Combien y a-t-il eu de meubles TV commencés et finis pendant le mois de janvier ?
- À quoi ont servi les 26 650 DH de matières consommées ?
- À quoi ont servi les charges de M.O.D ainsi que les charges indirectes ?
- Répartir les charges (Matières, MOD et charges indirectes) du mois entre l'encours initial, les meubles TV commencés et finis pendant le mois de janvier et l'encours final. Présentez la réponse sous la forme du tableau suivant :
| Charges | MONTANT | Encours initial | Meubles commencés et finis en janvier | Encours final |
|---|---|---|---|---|
| Matières consommées | 26 650 | |||
| MOD | 13 850 | |||
| Charges indirectes | 6 925 | |||
| TOTAL |
- En déduire le coût de production global et unitaire de la production achevée du mois de janvier.
N.B. : La méthode retenue pour l'évaluation des sorties est celle du premier entré premier sorti (FIFO). Arrondir les chiffres, en cas de besoin, au dirham le plus près.
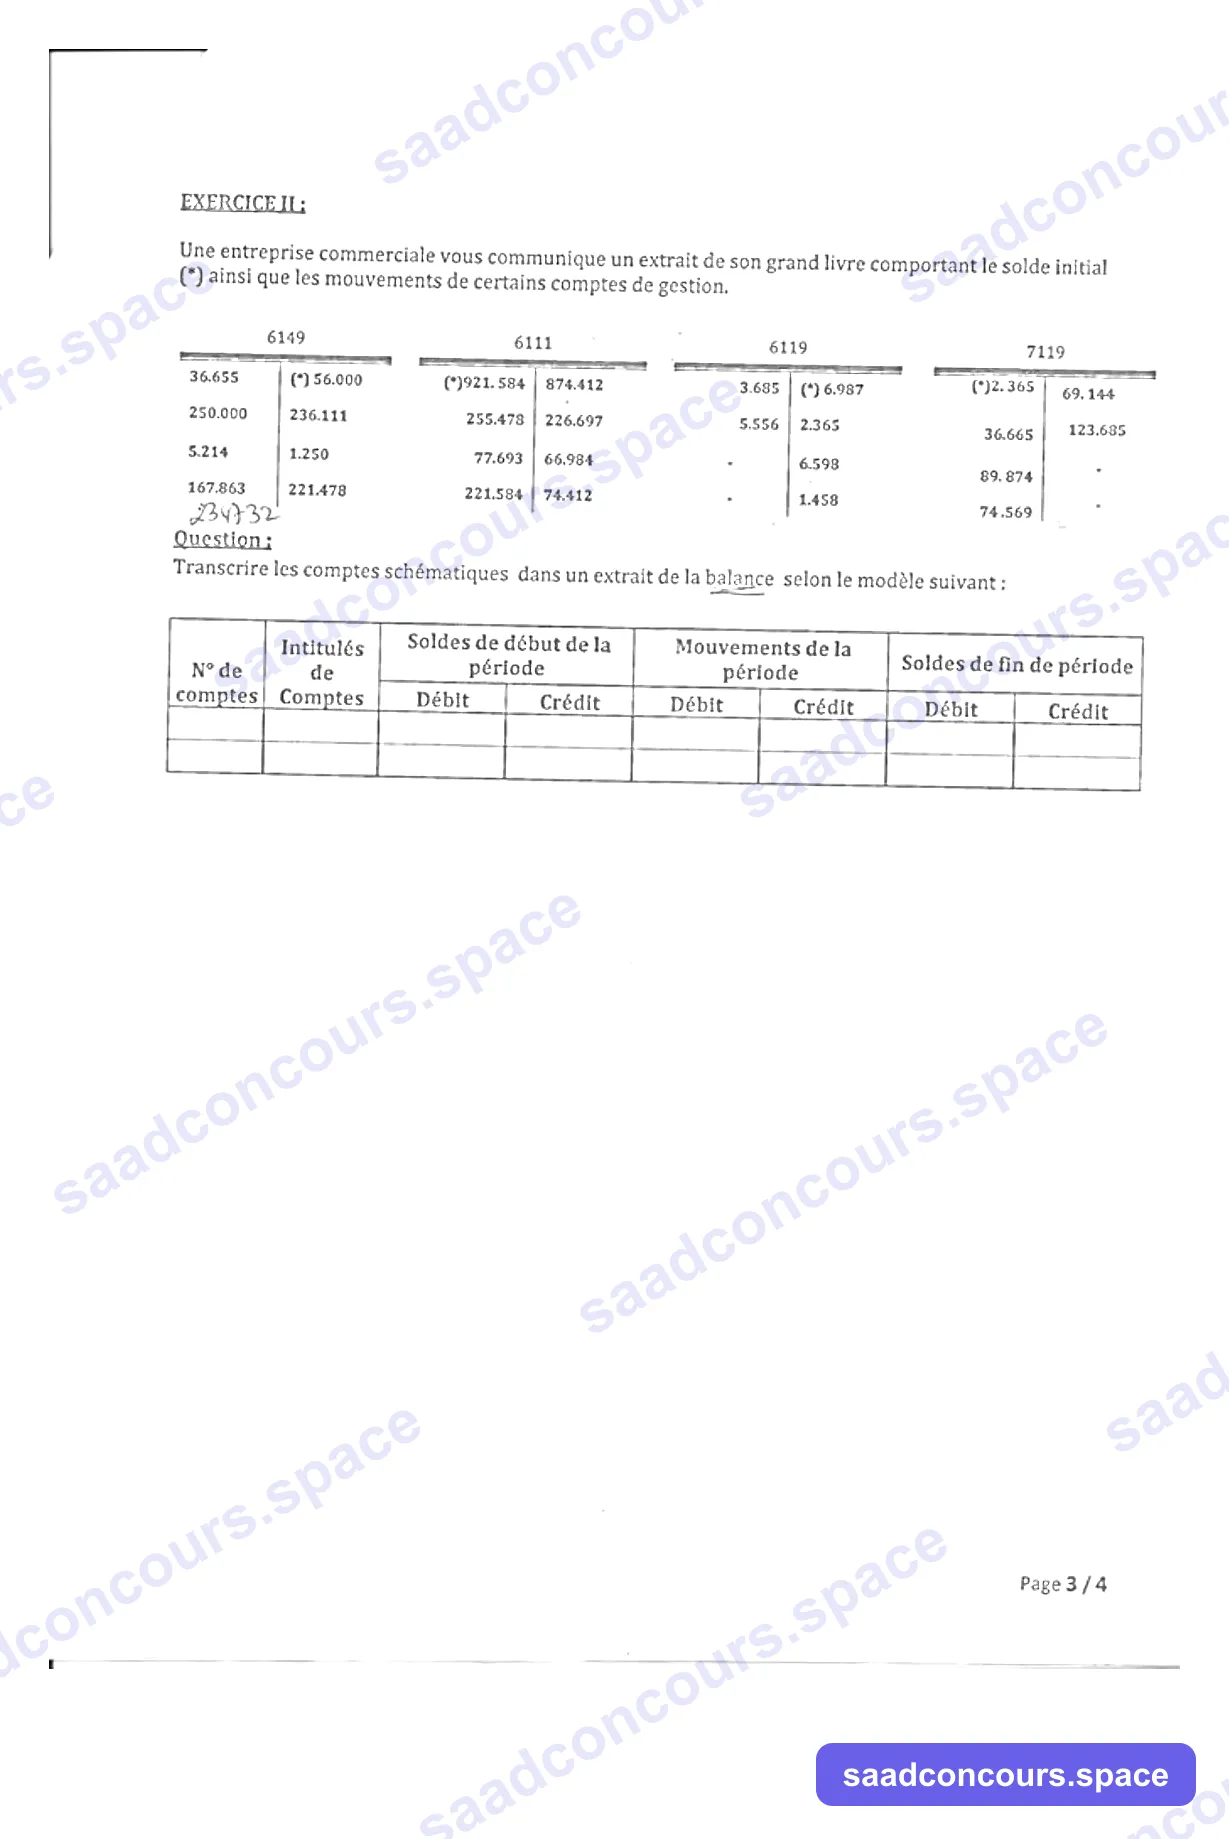
EXERCICE II :
Une entreprise commerciale vous communique un extrait de son grand livre comportant le solde initial (*) ainsi que les mouvements de certains comptes de gestion :
| Compte 6149 | Compte 6111 | Compte 6119 | Compte 7119 | ||||
|---|---|---|---|---|---|---|---|
| 36 655 | (*) 56 000 | (*) 921 584 | 874 412 | 3 685 | (*) 6 987 | (*) 2 365 | 69 144 |
| 250 000 | 236 111 | 255 478 | 226 697 | 5 556 | 2 365 | 36 665 | 123 685 |
| 5 214 | 1 250 | 77 693 | 66 984 | – | 6 598 | 89 874 | – |
| 167 863 | 221 478 | 221 584 | 74 412 | – | 1 458 | 74 569 | – |
Question : Transcrire les comptes schématiques dans un extrait de la balance selon le modèle : N° de compte / Intitulés de comptes / Soldes de début de période (Débit, Crédit) / Mouvements de la période (Débit, Crédit) / Soldes de fin de période (Débit, Crédit).
DOSSIER II : COMPTABILITÉ GÉNÉRALE (9 points)
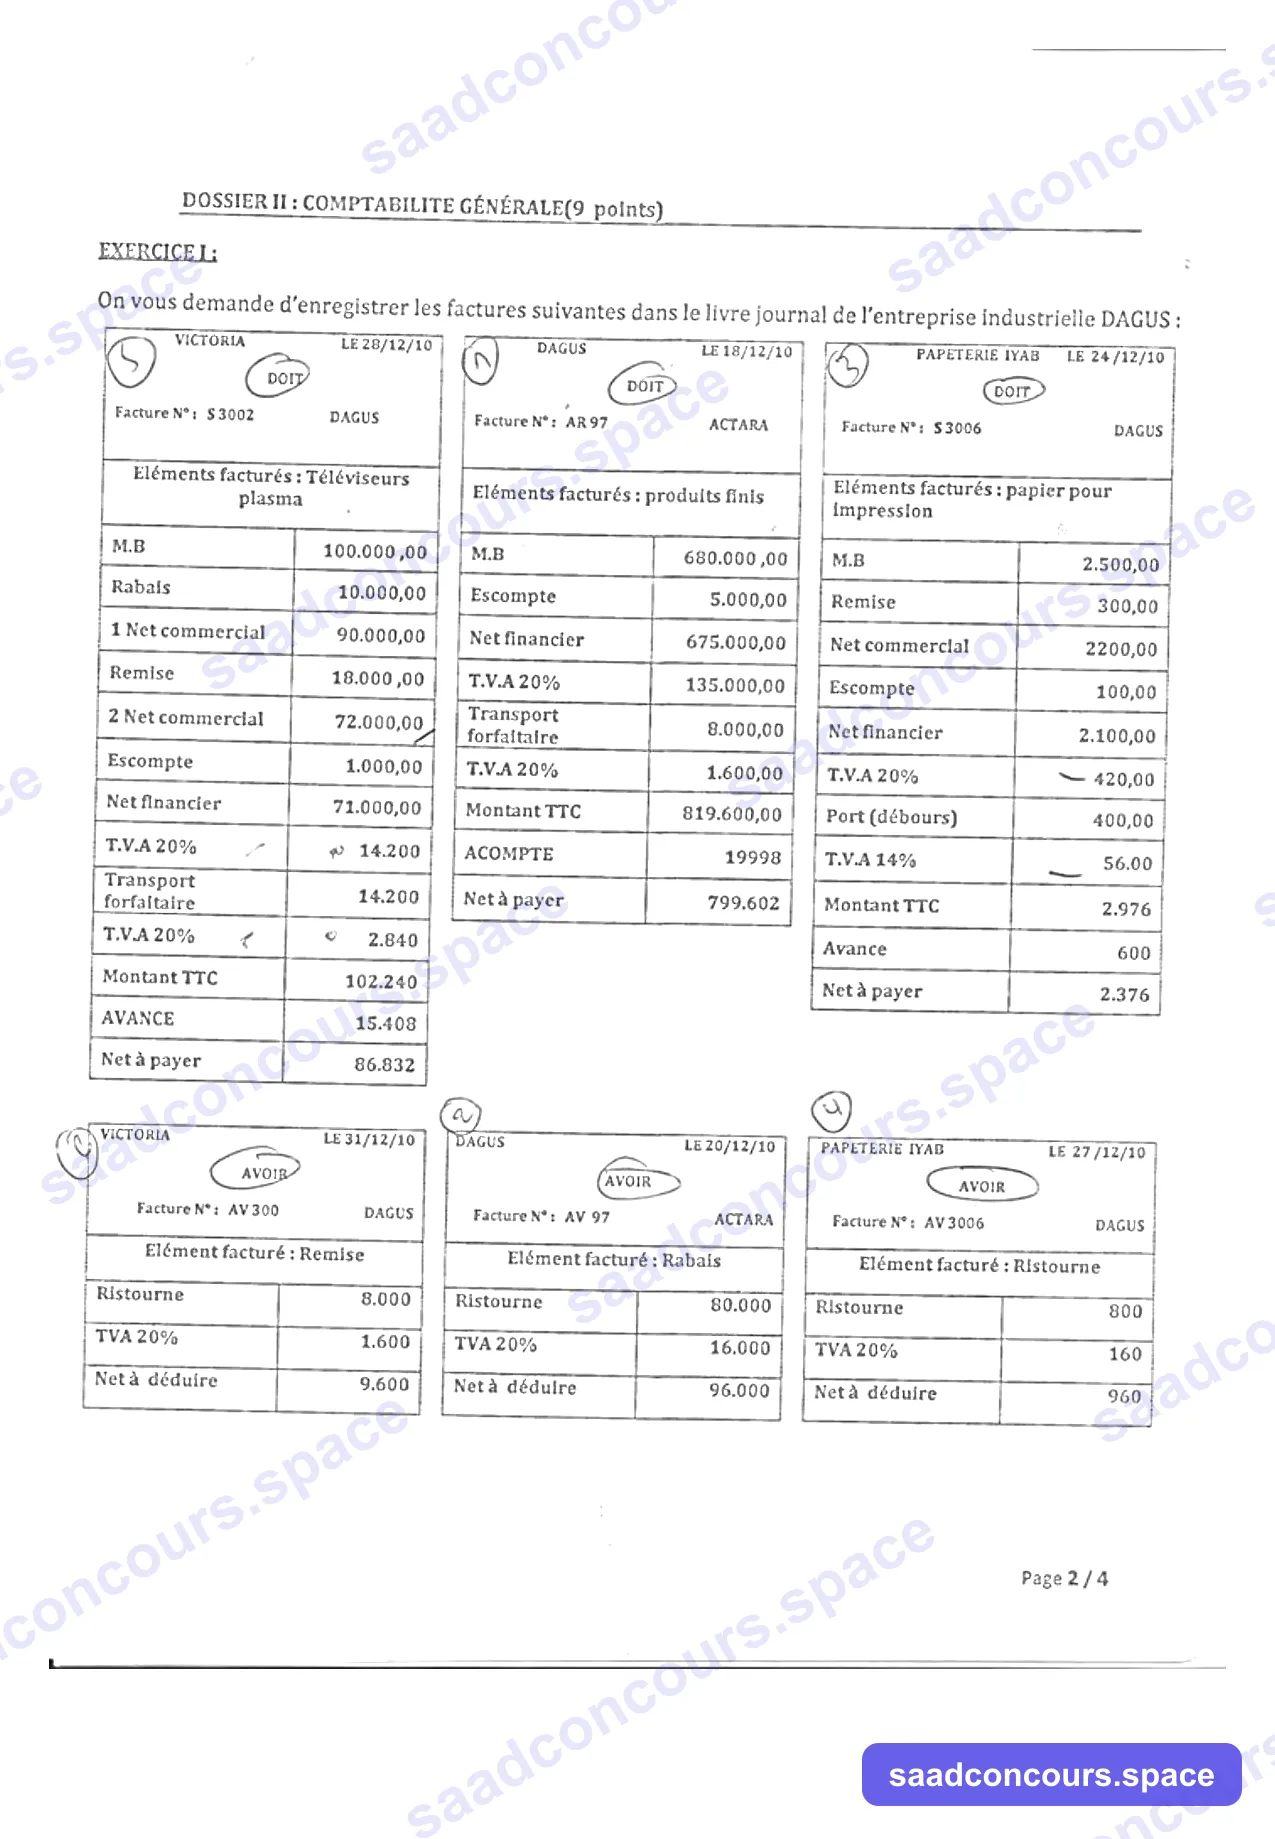
EXERCICE I : On vous demande d'enregistrer les factures suivantes dans le livre journal de l'entreprise industrielle DAGUS :
Facture VICTORIA n° S3002 du 28/12/10 (DOIT), éléments facturés : Téléviseurs plasma
| Élément | Montant |
|---|---|
| M.B | 100 000,00 |
| Rabais | 10 000,00 |
| 1er Net commercial | 90 000,00 |
| Remise | 18 000,00 |
| 2ème Net commercial | 72 000,00 |
| Escompte | 1 000,00 |
| Net financier | 71 000,00 |
| T.V.A 20% | 14 200 |
| Transport forfaitaire | 14 200,00 |
| T.V.A 20% | 2 840 |
| Montant TTC | 102 240,00 |
| Avance | 15 408 |
| Net à payer | 86 832 |
Facture DAGUS n° AR97 du 18/12/10 (DOIT), fournisseur ACTARA, éléments facturés : produits finis
| Élément | Montant |
|---|---|
| M.B | 680 000,00 |
| Escompte | 5 000,00 |
| Net financier | 675 000,00 |
| T.V.A 20% | 135 000,00 |
| Transport forfaitaire | 8 000,00 |
| T.V.A 20% | 1 600,00 |
| Montant TTC | 819 600,00 |
| Acompte | 19 998 |
| Net à payer | 799 602 |
Facture PAPETERIE IYAB n° S3006 du 24/12/10 (DOIT), éléments facturés : papier pour impression
| Élément | Montant |
|---|---|
| M.B | 2 500,00 |
| Remise | 300,00 |
| Net commercial | 2 200,00 |
| Escompte | 100,00 |
| Net financier | 2 100,00 |
| T.V.A 20% | 420,00 |
| Port (débours) | 400,00 |
| T.V.A 14% | 56,00 |
| Montant TTC | 2 976 |
| Avance | 600 |
| Net à payer | 2 376 |
Avoir VICTORIA n° AV300 du 31/12/10 — Élément facturé : Remise — Ristourne 8 000 / TVA 20% : 1 600 / Net à déduire : 9 600
Avoir DAGUS n° AV97 du 20/12/10 (fournisseur ACTARA) — Élément facturé : Rabais — Ristourne 80 000 / TVA 20% : 16 000 / Net à déduire : 96 000
Avoir PAPETERIE IYAB n° AV3006 du 27/12/10 — Élément facturé : Ristourne — Ristourne 800 / TVA 20% : 160 / Net à déduire : 960
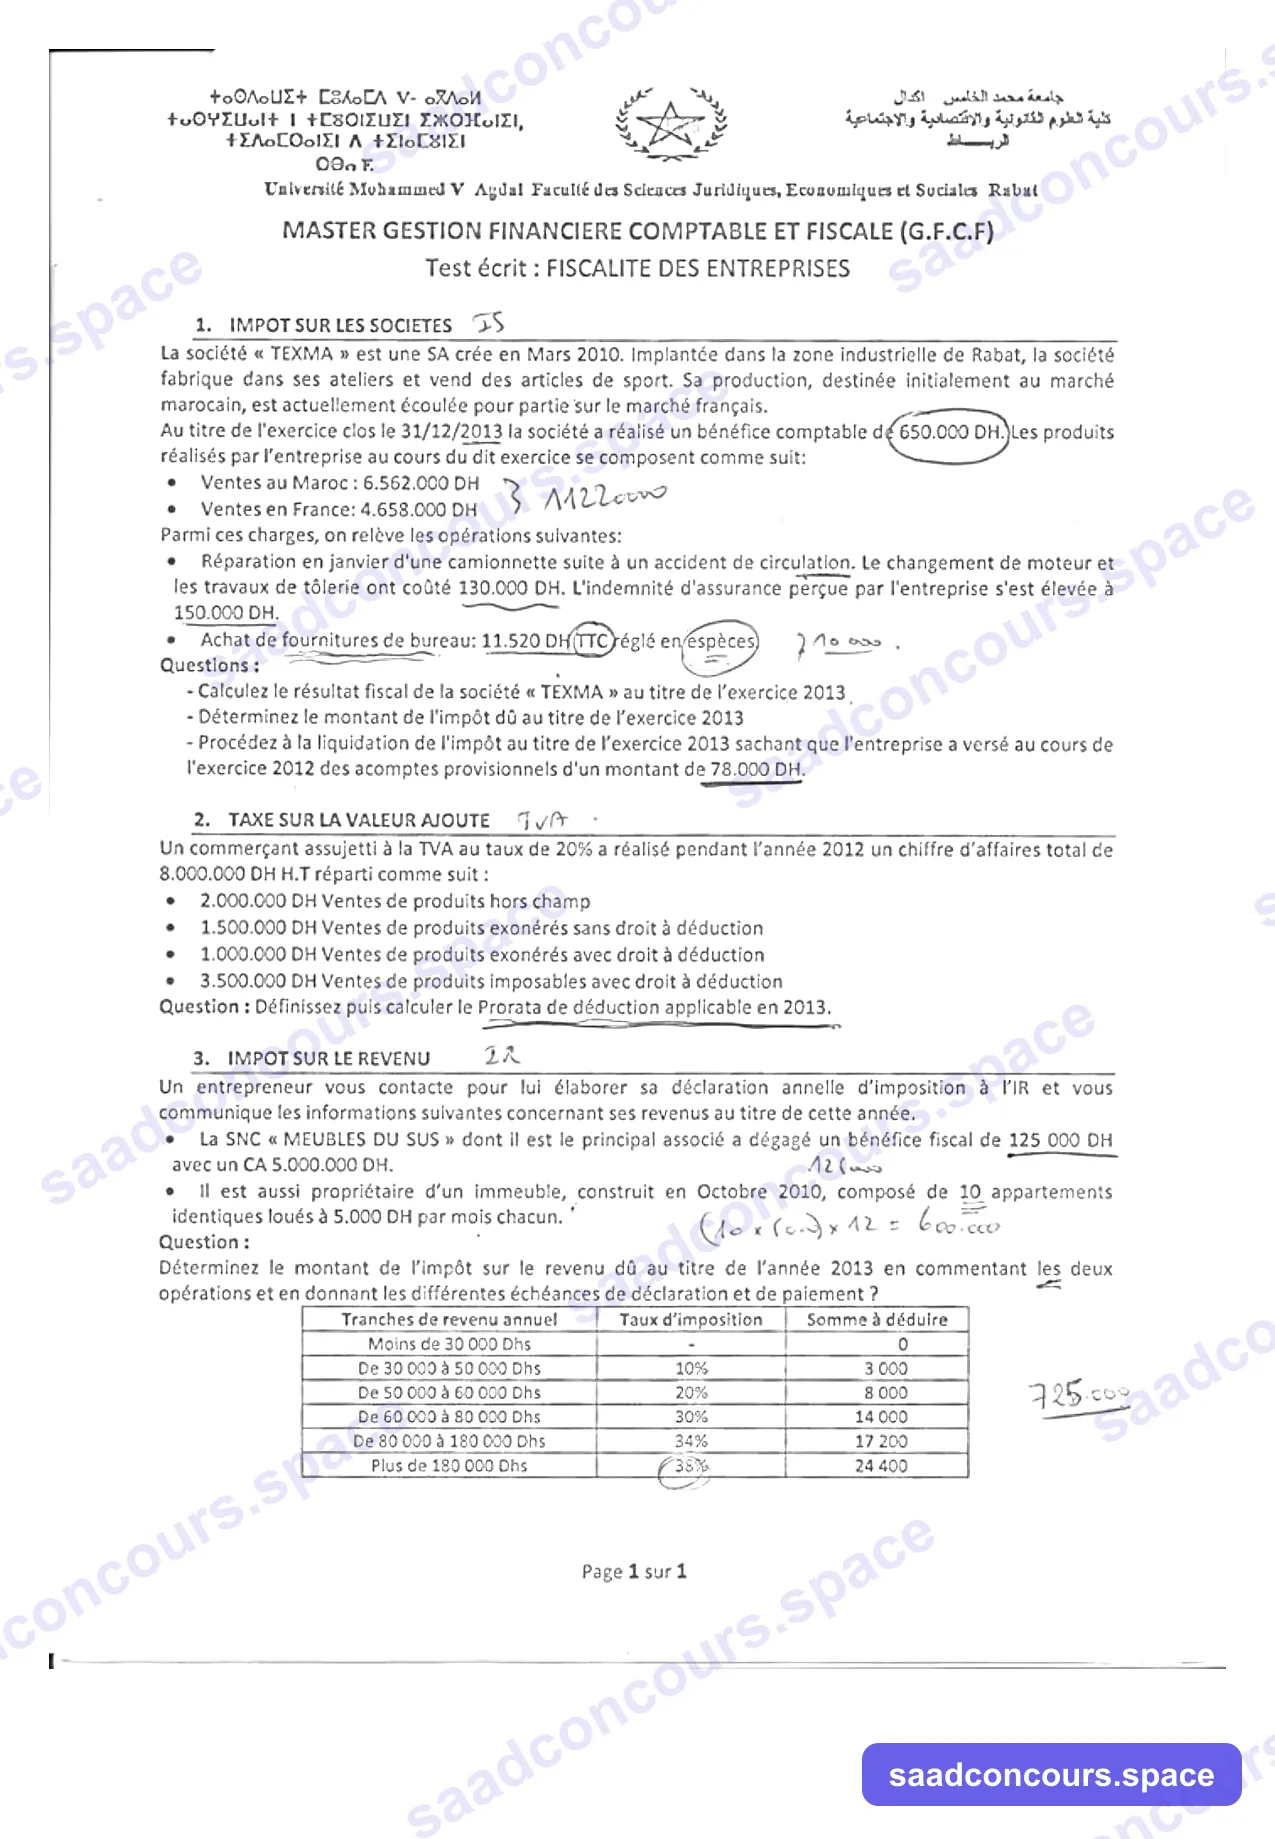
DOSSIER III : FISCALITÉ DES ENTREPRISES — Test écrit
1. IMPÔT SUR LES SOCIÉTÉS (IS)
La société « TEXMA » est une SA créée en Mars 2010. Implantée dans la zone industrielle de Rabat, la société fabrique dans ses ateliers et vend des articles de sport. Sa production, destinée initialement au marché marocain, est actuellement écoulée pour partie sur le marché français.
Au titre de l'exercice clos le 31/12/2013 la société a réalisé un bénéfice comptable de 650 000 DH. Les produits réalisés par l'entreprise au cours du dit exercice se composent comme suit :
- Ventes au Maroc : 6 562 000 DH
- Ventes en France : 4 658 000 DH
Parmi ces charges, on relève les opérations suivantes :
- Réparation en janvier d'une camionnette suite à un accident de circulation. Le changement de moteur et les travaux de tôlerie ont coûté 130 000 DH. L'indemnité d'assurance perçue par l'entreprise s'est élevée à 150 000 DH.
- Achat de fournitures de bureau : 11 520 DH TTC réglé en espèces.
Questions :
- Calculez le résultat fiscal de la société « TEXMA » au titre de l'exercice 2013.
- Déterminez le montant de l'impôt dû au titre de l'exercice 2013.
- Procédez à la liquidation de l'impôt au titre de l'exercice 2013 sachant que l'entreprise a versé au cours de l'exercice 2012 des acomptes provisionnels d'un montant de 78 000 DH.
2. TAXE SUR LA VALEUR AJOUTÉE (TVA)
Un commerçant assujetti à la TVA au taux de 20% a réalisé pendant l'année 2012 un chiffre d'affaires total de 8 000 000 DH H.T réparti comme suit :
- 2 000 000 DH Ventes de produits hors champ
- 1 500 000 DH Ventes de produits exonérés sans droit à déduction
- 1 000 000 DH Ventes de produits exonérés avec droit à déduction
- 3 500 000 DH Ventes de produits imposables avec droit à déduction
Question : Définissez puis calculez le Prorata de déduction applicable en 2013.
3. IMPÔT SUR LE REVENU (IR)
Un entrepreneur vous contacte pour lui élaborer sa déclaration annuelle d'imposition à l'IR et vous communique les informations suivantes concernant ses revenus au titre de cette année :
- La SNC « MEUBLES DU SUS » dont il est le principal associé a dégagé un bénéfice fiscal de 125 000 DH avec un CA de 5 000 000 DH.
- Il est aussi propriétaire d'un immeuble, construit en Octobre 2010, composé de 10 appartements identiques loués à 5 000 DH par mois chacun.
Question : Déterminez le montant de l'impôt sur le revenu dû au titre de l'année 2013 en commentant les deux opérations et en donnant les différentes échéances de déclaration et de paiement.
Barème IR fourni :
| Tranches de revenu annuel | Taux d'imposition | Somme à déduire |
|---|---|---|
| Moins de 30 000 Dhs | – | 0 |
| De 30 000 à 50 000 Dhs | 10% | 3 000 |
| De 50 000 à 60 000 Dhs | 20% | 8 000 |
| De 60 000 à 80 000 Dhs | 30% | 14 000 |
| De 80 000 à 180 000 Dhs | 34% | 17 200 |
| Plus de 180 000 Dhs | 38% | 24 400 |
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
DOSSIER I — Comptabilité de gestion (meubles TV)
1. Meubles commencés et finis en janvier
Production achevée (28) = encours initial achevé (9) + meubles commencés et finis → 28 − 9 = 19 meubles.
2 & 3. Affectation des charges
- Les 26 650 DH de matières servent aux unités qui ont consommé des matières ce mois-ci : les 19 meubles terminés + l'encours final (100 %) = 26 équivalents-unités. (L'encours initial avait déjà consommé 100 % de ses matières.)
- Les MOD (13 850) et charges indirectes (6 925) se répartissent sur : encours initial complément (50 % × 9 = 4,5 éq.), 19 meubles (19 éq.), encours final (60 % × 7 = 4,2 éq.) = 27,7 équivalents-unités.
4. Tableau de répartition
| Charges | MONTANT | Encours initial | Commencés et finis | Encours final |
|---|---|---|---|---|
| Matières (26 éq. → CU 1 025) | 26 650 | 0 | 19 × 1 025 = 19 475 | 7 × 1 025 = 7 175 |
| MOD (27,7 éq. → CU 500) | 13 850 | 4,5 × 500 = 2 250 | 9 500 | 4,2 × 500 = 2 100 |
| Charges indirectes (27,7 éq. → CU 250) | 6 925 | 4,5 × 250 = 1 125 | 4 750 | 4,2 × 250 = 1 050 |
| TOTAL | 47 425 | 3 375 | 33 725 | 10 325 |
5. Coût de production des meubles achevés
- Coût total de l'encours initial achevé = 12 510 + 3 375 = 15 885
- Coût des 19 commencés et finis = 33 725
- Total 28 meubles achevés = 49 610 DH, soit ≈ 1 772 DH/meuble (FIFO pour les sorties : SI 5 u × 1 700 puis production du mois).
EXERCICE II — Balance
| N° | Intitulé | SD début | SC début | Mvt débit | Mvt crédit | SF débit | SF crédit |
|---|---|---|---|---|---|---|---|
| 6149 | Services bancaires | – | 56 000 | 459 732 | 514 839 | – | 55 107 |
| 6111 | Achats de marchandises | 921 584 | – | 554 755 | 1 242 505 | 233 834 | – |
| 6119 | RRR obtenus sur achats | – | 6 987 | 9 241 | 17 408 | – | 8 167 |
| 7119 | RRR accordés sur ventes | 2 365 | – | 203 473 | 192 829 | 13 009 | – |
(Totaux des mouvements par colonne du grand livre ; soldes fin = solde début ± mouvements.)
DOSSIER II — Comptabilité générale : enregistrement des factures
Facture VICTORIA S3002 (vente)
3421 Clients .................................. 102 240
6386 Escomptes accordés ........................ 1 000
        7121 Ventes de biens produits ................... 72 000
        4455 État TVA facturée (14 200 + 2 840) ......... 17 040
        7127 Ports et services facturés ................. 14 200
(L'avance de 15 408 déjà reçue a été enregistrée à la réception ; à la facture : D3419 Clients — avances / C3421 pour solde. Net à payer restant : 86 832.)
Facture ACTARA AR97 (achat)
6111 Achats de marchandises .................... 680 000
34552 État TVA récupérable (135 000+1 600) ..... 136 600
        7386 Escomptes obtenus .......................... 5 000
        6142 Transports sur achats ....................... 8 000
        4411 Fournisseurs .............................. 819 600
(Acompte 19 998 déjà versé : D4411/C4411 avances fournisseurs à la facture ; net à payer 799 602.)
Facture PAPETERIE IYAB S3006 (achat papier)
6125 Fournitures de bureau ..................... 2 100
34552 État TVA récupérable (420 + 56) ............. 476
6142 Transports (port débours) ...................... 400
        7386 Escomptes obtenus ............................ 100
        4411 Fournisseurs ................................ 2 976
Avoirs
- AV300 VICTORIA (avoir accordé à notre client) : D7119 RRR accordés 8 000 ; D4455 TVA 1 600 / C3421 9 600.
- AV97 ACTARA (ristourne obtenue du fournisseur) : D4411 96 000 / C6119 RRR obtenus 80 000 ; C34552 TVA 16 000.
- AV3006 PAPETERIE (ristourne obtenue) : D4411 960 / C6119 800 ; C34552 160.
DOSSIER III — Fiscalité
1. IS — Société TEXMA
- Réparation de la camionnette (130 000) : charge de réparation déductible.
- Indemnité d'assurance perçue (150 000) : produit imposable — si elle n'est pas déjà comptabilisée dans le bénéfice de 650 000, il faut l'ajouter.
- Fournitures de bureau réglées en espèces (11 520 TTC ≥ 5 000) : non déductibles faute de justification par facture régulière → réintégration HT = 11 520/1,2 = 9 600.
Hypothèse retenue (indemnité non comptabilisée) :
Résultat fiscal = 650 000 + 150 000 + 9 600 = 809 600 DH
IS (barème : 30 % ≤ 300 000 ; 31 % au-delà) = 90 000 + (509 600 × 31 %) = 247 976 DH
Liquidation : acomptes provisionnels versés 78 000 → reliquat = 169 976 DH à payer avant le 31/03/2014.
(Variante : si l'indemnité figure déjà dans le bénéfice comptable, RF = 659 600 ; IS = 201 476 ; reliquat = 123 476.)
2. TVA — Prorata de déduction 2013
Définition : le prorata général de déduction rapporte au numérateur le CA imposable et assimilé (exonérés avec droit à déduction), et au dénominateur l'ensemble du CA de toutes les activités.
Numérateur = 3 500 000 (imposables avec droit à déduction) + 1 000 000 (exonérés avec droit à déduction) = 4 500 000
Dénominateur = 8 000 000
P = 56,25 %
3. IR — Déclaration annuelle 2013
- Bénéfice SNC (125 000) : la SNC est une société translucide fiscalement — chaque associé est imposé personnellement sur sa quote-part du bénéfice social dans la catégorie du revenu professionnel. (La quote-part exacte n'est pas donnée ; le corrigé suppose, faute d'information, une imposition sur la totalité.)
- Revenus fonciers : 10 appartements × 5 000 × 12 = brut 600 000 ; régime du revenu net minimum (abattement de 40 %) → net = 240 000 DH.
Revenu global imposable ≈ 125 000 + 240 000 = 365 000 DH
IR = 365 000 × 38 % − 24 400 = 114 300 DH
Échéances : acomptes du revenu professionnel (avant 31/03, 30/06, 30/09, 31/12 si applicable) ; déclaration annuelle du revenu global avant le 1er avril 2014, accompagnée du paiement du reliquat.