Sciences de Gestion
Matières : Comptabilité des Sociétés, Droit des Sociétés
Énoncé
Université Mohammed V de Rabat — Faculté des Sciences Juridiques, Économiques et Sociales - Agdal
Épreuve de comptabilité
Tous les calculs justificatifs doivent figurer sur la copie. Seul l'usage du plan comptable est autorisé.
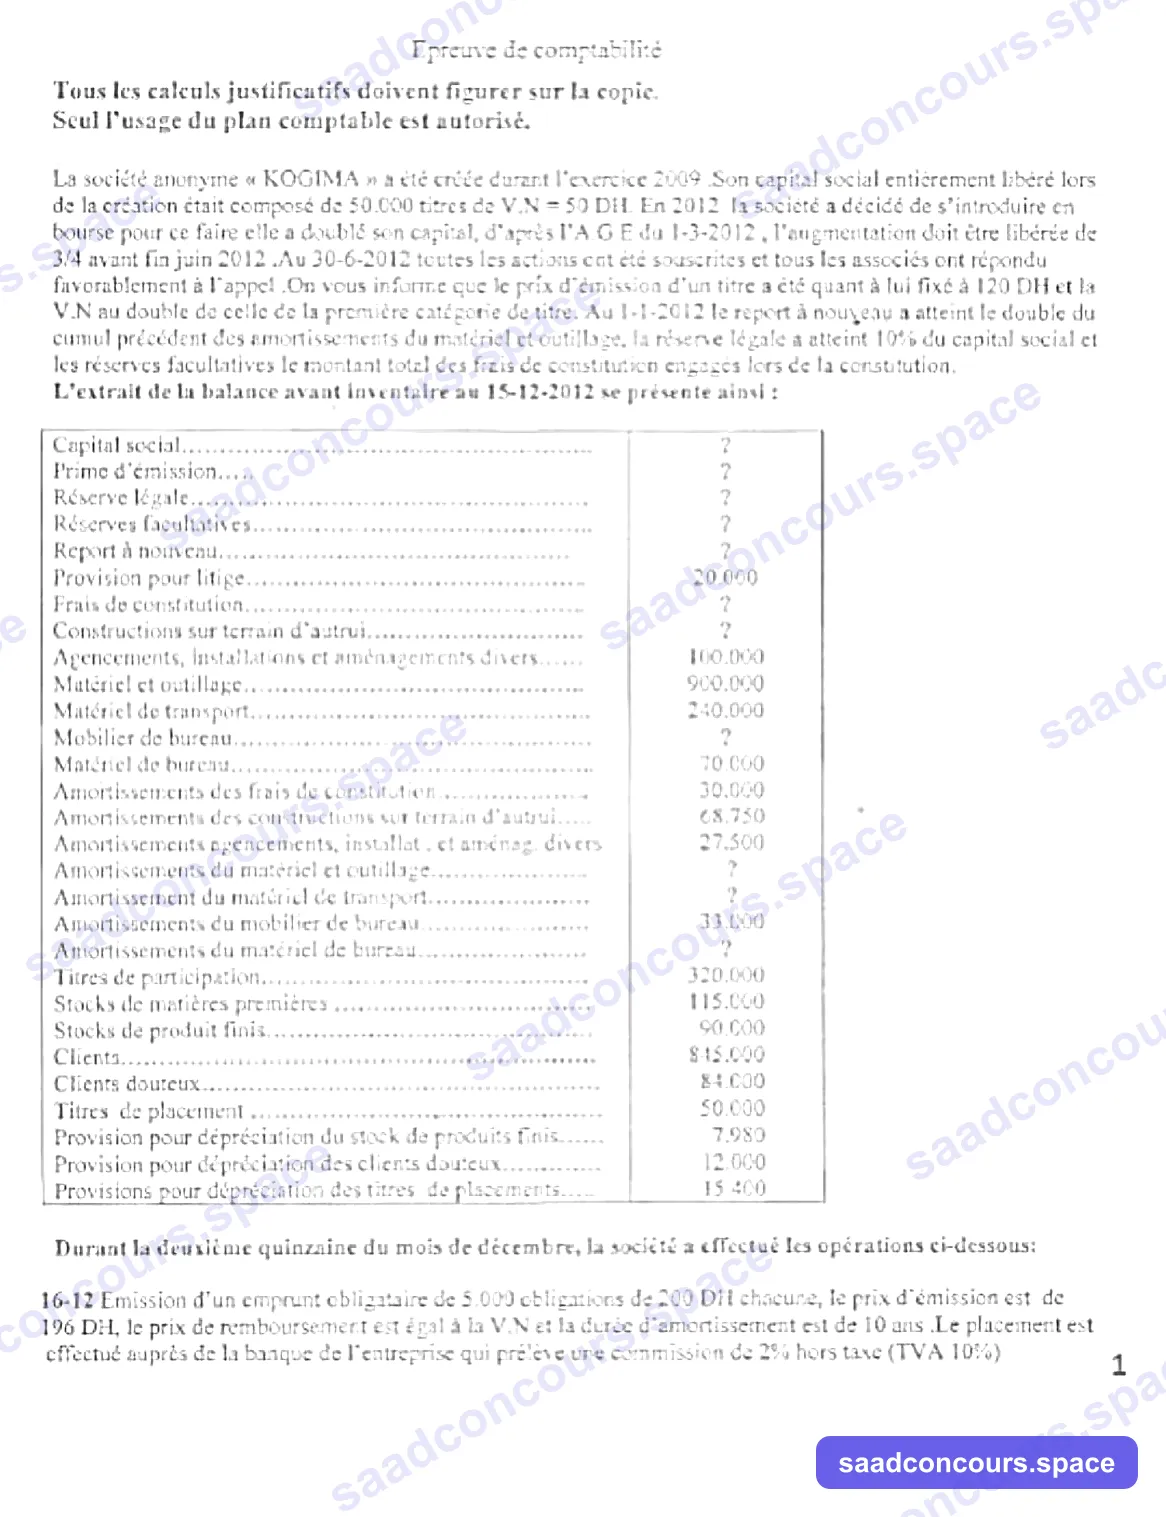
La société anonyme « KOGIMA » a été créée durant l'exercice 2009. Son capital social entièrement libéré lors de la création était composé de 50 000 titres de V.N = 50 DH. En 2012 la société a décidé de s'introduire en bourse pour ce faire elle a doublé son capital, d'après l'A.G.E du 1-3-2012, l'augmentation doit être libérée de 3/4 avant fin juin 2012. Au 30-6-2012 toutes les actions ont été souscrites et tous les associés ont répondu favorablement à l'appel. On vous informe que le prix d'émission d'un titre a été quant à lui fixé à 120 DH et la V.N au double de celle de la première catégorie de titre. Au 1-1-2012 le report à nouveau a atteint le double du cumul précédent des amortissements du matériel et outillage, la réserve légale a atteint 10% du capital social et les réserves facultatives le montant total des frais de constitution engagés lors de la constitution.
L'extrait de la balance avant inventaire au 15-12-2012 se présente ainsi :
| Poste | Montant |
|---|---|
| Capital social | ? |
| Prime d'émission | ? |
| Réserve légale | ? |
| Réserves facultatives | ? |
| Report à nouveau | ? |
| Provision pour litige | 20 000 |
| Frais de constitution | ? |
| Constructions sur terrain d'autrui | ? |
| Agencements, installations et aménagements divers | 100 000 |
| Matériel et outillage | 900 000 |
| Matériel de transport | 240 000 |
| Mobilier de bureau | ? |
| Matériel de bureau | 70 000 |
| Amortissements des frais de constitution | 30 000 |
| Amortissements des constructions sur terrain d'autrui | 68 750 |
| Amortissements agencements, installat. et aménag. divers | 27 500 |
| Amortissement du matériel et outillage | ? |
| Amortissement du matériel de transport | ? |
| Amortissements du mobilier de bureau | 33 000 |
| Amortissements du matériel de bureau | ? |
| Titres de participation | 320 000 |
| Stocks de matières premières | 115 000 |
| Stocks de produits finis | 90 000 |
| Clients | 845 000 |
| Clients douteux | 84 000 |
| Titres de placement | 50 000 |
| Provision pour dépréciation du stock de produits finis | 7 980 |
| Provision pour dépréciation des clients douteux | 12 000 |
| Provisions pour dépréciation des titres de placement | 15 400 |
Durant la deuxième quinzaine du mois de décembre, la société a effectué les opérations ci-dessous :
16-12 Émission d'un emprunt obligataire de 5 000 obligations de 200 DH chacune, le prix d'émission est de 196 DH, le prix de remboursement est égal à la V.N et la durée d'amortissement est de 10 ans. Le placement est effectué auprès de la banque de l'entreprise qui prélève une commission de 2% hors taxe (TVA 10%).
(La suite de l'énoncé, au-delà de cette page, n'a pas pu être récupérée dans la source consultée.)
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
Épreuve de comptabilité — SA KOGIMA
Source incomplète (signalée) : l'énoncé disponible s'interrompt après l'opération du 16-12 et la balance contient de nombreux montants non chiffrés (« ? »). Le corrigé traite tout ce qui est calculable et donne les formules pour le reste.
1. Reconstruction des capitaux propres
- Capital initial : 50 000 titres × 50 DH = 2 500 000 DH (libéré à la création, 2009).
- Augmentation de 2012 : +50 000 titres ; V.N. = double de l'ancienne = 100 DH → capital social porté à 7 500 000 DH.
- Libération 3/4 avant fin juin : appelé et versé = 50 000 × 100 × 3/4 = 3 750 000 ; actions souscrites non libérées (appelées ou non) = 1 250 000 DH à présenter en moins du capital.
- Prime d'émission = (120 − 100) × 50 000 = 1 000 000 DH.
- Réserve légale au 01/01/2012 = 10 % du capital initial = 250 000 DH.
- Réserves facultatives = montant total des frais de constitution (montant non fourni).
- Report à nouveau = double du cumul des amortissements du matériel et outillage (cumul non fourni).
2. Immobilisations
| Poste | Données | Observations |
|---|---|---|
| Constructions sur terrain d'autrui | cumul amort. 68 750 | taux/durée non fournis : dotation = brut × taux à déterminer |
| Agencements | brut 100 000, cumul 27 500 | si acquis début 2009 à 10 % : cumul cohérent avec ~2,75 ans |
| Matériel et outillage | brut 900 000, cumul « ? » | report à nouveau y est indexé : cumul à reconstituer selon la date d'acquisition |
| Matériel de transport | brut 240 000, cumul « ? » | taux usuel 20 % |
| Mobilier de bureau / Matériel de bureau | 70 000 brut, cumul « ? » / 33 000 | matériel de bureau : si 10 % depuis 2009 → cumul attendu ≈ 24 500 |
3. Opération du 16-12 : emprunt obligataire
5 000 obligations de V.N. 200 DH ; prix d'émission 196 DH ; remboursement au pair ; durée 10 ans ; commission bancaire 2 % HT (TVA 10 %).
| Élément | Montant |
|---|---|
| Produit de l'émission : 5 000 × 196 | 980 000 |
| Commission HT : 1 000 000 × 2 % | 19 600 |
| TVA sur commission (10 %) | 1 960 |
| Prime de remboursement : (200 − 196) × 5 000 | 20 000 |
5141 Banque .................................... 958 440
211  Prime de remboursement des obligations ..... 20 000
6145 Commissions bancaires ..................... 19 600
34552 État TVA récupérable ...................... 1 960
        1411 Emprunts obligataires ..................... 1 000 000
Amortissement annuel de la prime de remboursement : 20 000/10 = 2 000 DH/an (non-valeur, déductible fiscalement).
4. Ce que la suite du sujet devait comporter (plan indicatif)
La fin de l'énoncé manquante devait vraisemblablement couvrir : dotations aux amortissements de l'exercice, ajustement des provisions (litige 20 000, stock PF 7 980, clients douteux 84 000 TTC → HT 70 000, titres de placement 50 000/prov. 15 400), régularisations de fin décembre, puis présentation du bilan. La démarche standard s'applique : comparer coûts/valeurs pour chaque poste d'actif, ajuster chaque provision par dotation ou reprise, passer les écritures correspondantes.