Management, Business Analysis & Consulting
Matières : Management, Théorie des Organisations, Comptabilité Générale, Contrôle de Gestion, Audit, Marketing, Anglais, Culture Générale
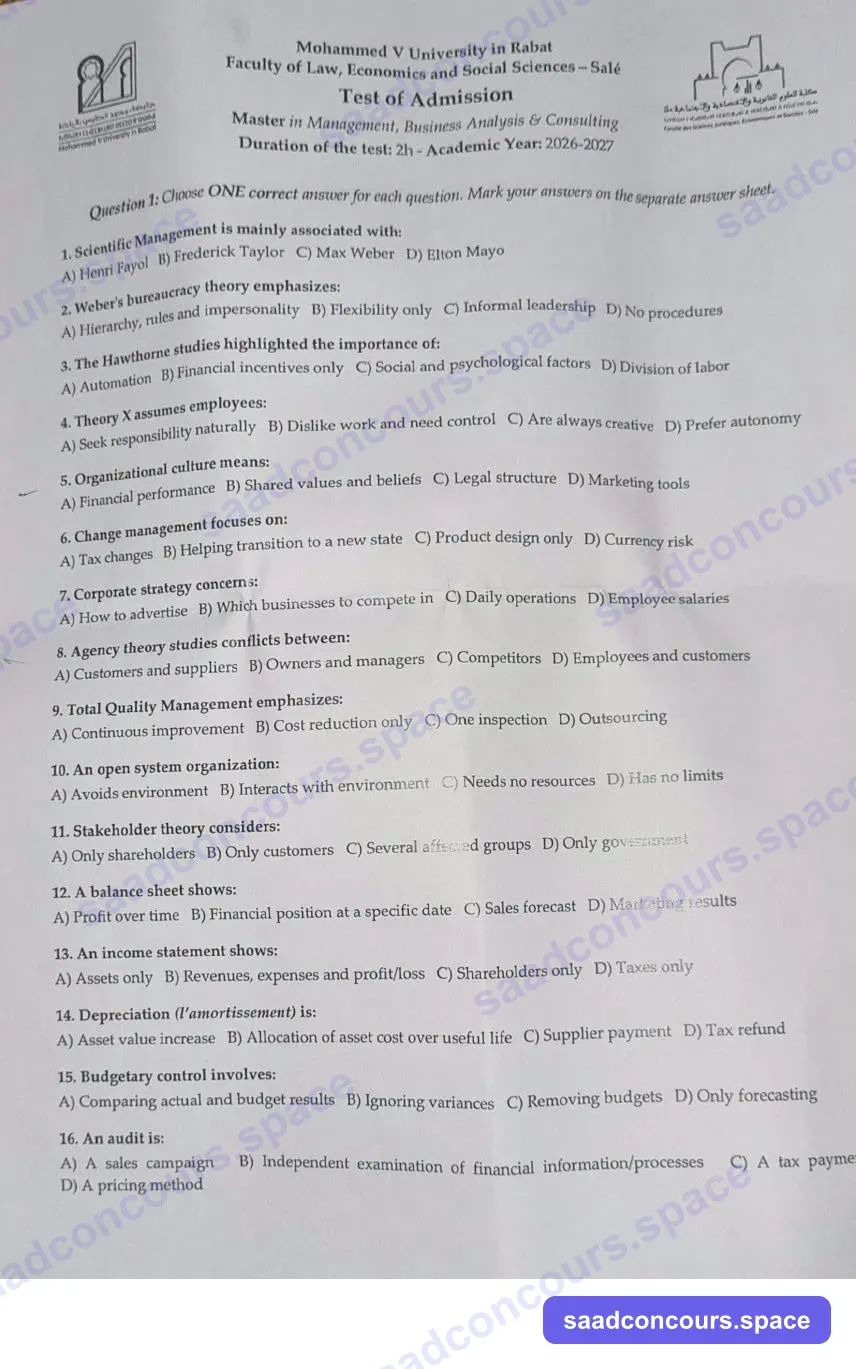
Énoncé
Université Mohammed V de Rabat — Faculté des Sciences Juridiques, Économiques et Sociales — Salé
Test d'admission au Master « Management, Business Analysis & Consulting » — Année universitaire 2026-2027
Durée de l'épreuve : 2 h — Question 1 : QCM de 30 questions (en anglais) — Question 2 : dissertation au choix (en français ou en anglais)
Le sujet est rédigé en anglais (« Mohammed V University in Rabat — Faculty of Law, Economics and Social Sciences – Salé — Test of Admission »). Il est transcrit ici dans sa langue d'origine. Sur la photo, quelques mots pâlis ou coupés au bord de la feuille (Q11, Q12, Q16, Q24 à Q30) ont été reconstitués d'après le contexte.
Question 1
Choose ONE correct answer for each question. Mark your answers on the separate answer sheet.
Question 1 : Scientific Management is mainly associated with:
a) Henri Fayol
b) Frederick Taylor
c) Max Weber
d) Elton Mayo
Question 2 : Weber's bureaucracy theory emphasizes:
a) Hierarchy, rules and impersonality
b) Flexibility only
c) Informal leadership
d) No procedures
Question 3 : The Hawthorne studies highlighted the importance of:
a) Automation
b) Financial incentives only
c) Social and psychological factors
d) Division of labor
Question 4 : Theory X assumes employees:
a) Seek responsibility naturally
b) Dislike work and need control
c) Are always creative
d) Prefer autonomy
Question 5 : Organizational culture means:
a) Financial performance
b) Shared values and beliefs
c) Legal structure
d) Marketing tools
Question 6 : Change management focuses on:
a) Tax changes
b) Helping transition to a new state
c) Product design only
d) Currency risk
Question 7 : Corporate strategy concerns:
a) How to advertise
b) Which businesses to compete in
c) Daily operations
d) Employee salaries
Question 8 : Agency theory studies conflicts between:
a) Customers and suppliers
b) Owners and managers
c) Competitors
d) Employees and customers
Question 9 : Total Quality Management emphasizes:
a) Continuous improvement
b) Cost reduction only
c) One inspection
d) Outsourcing
Question 10 : An open system organization:
a) Avoids environment
b) Interacts with environment
c) Needs no resources
d) Has no limits
Question 11 : Stakeholder theory considers:
a) Only shareholders
b) Only customers
c) Several affected groups
d) Only government
Question 12 : A balance sheet shows:
a) Profit over time
b) Financial position at a specific date
c) Sales forecast
d) Marketing results
Question 13 : An income statement shows:
a) Assets only
b) Revenues, expenses and profit/loss
c) Shareholders only
d) Taxes only
Question 14 : Depreciation (l'amortissement) is:
a) Asset value increase
b) Allocation of asset cost over useful life
c) Supplier payment
d) Tax refund
Question 15 : Budgetary control involves:
a) Comparing actual and budget results
b) Ignoring variances
c) Removing budgets
d) Only forecasting
Question 16 : An audit is:
a) A sales campaign
b) Independent examination of financial information/processes
c) A tax payment
d) A pricing method
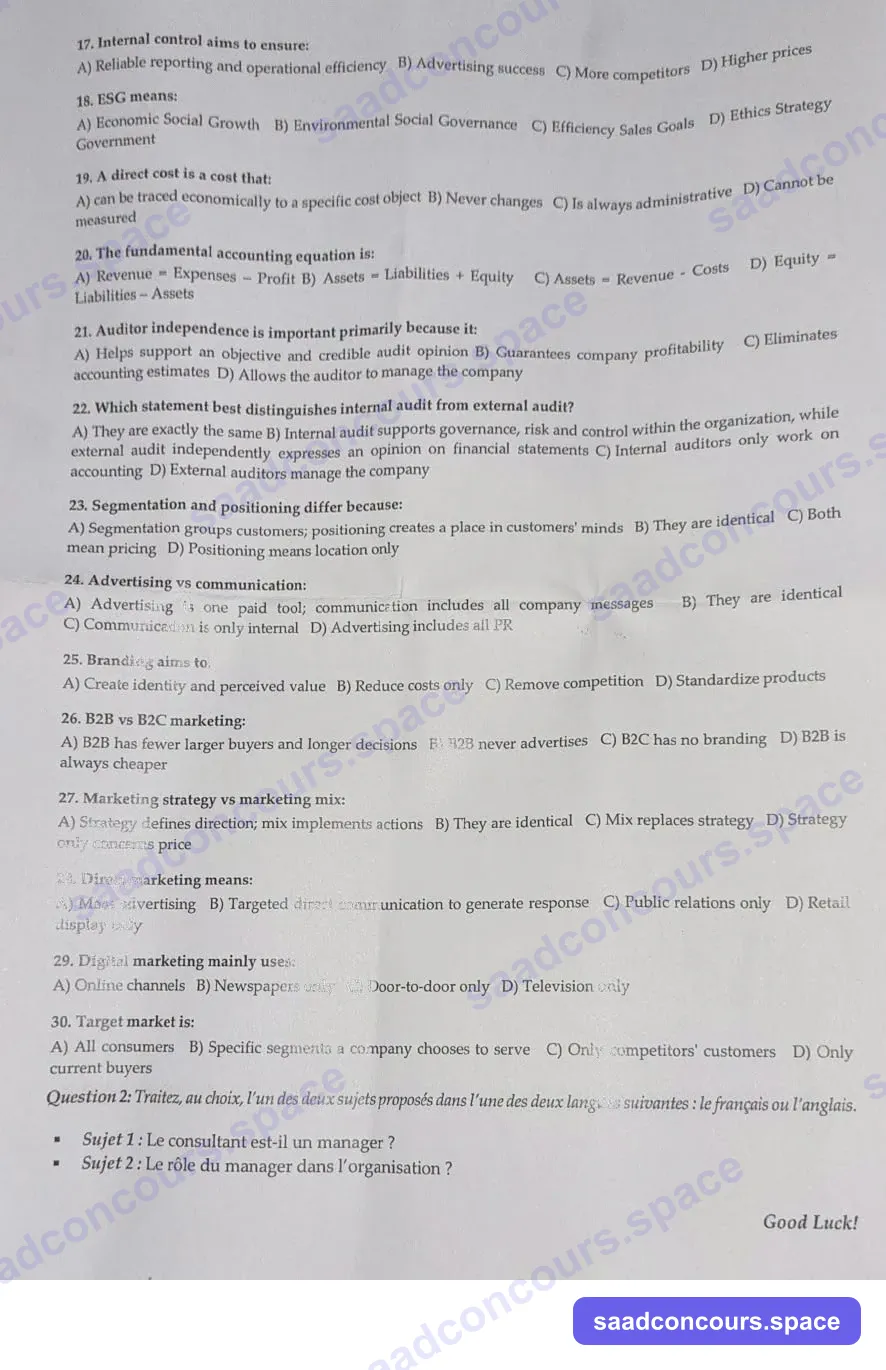
Question 17 : Internal control aims to ensure:
a) Reliable reporting and operational efficiency
b) Advertising success
c) More competitors
d) Higher prices
Question 18 : ESG means:
a) Economic Social Growth
b) Environmental Social Governance
c) Efficiency Sales Goals
d) Ethics Strategy Government
Question 19 : A direct cost is a cost that:
a) can be traced economically to a specific cost object
b) Never changes
c) Is always administrative
d) Cannot be measured
Question 20 : The fundamental accounting equation is:
a) Revenue = Expenses − Profit
b) Assets = Liabilities + Equity
c) Assets = Revenue − Costs
d) Equity = Liabilities − Assets
Question 21 : Auditor independence is important primarily because it:
a) Helps support an objective and credible audit opinion
b) Guarantees company profitability
c) Eliminates accounting estimates
d) Allows the auditor to manage the company
Question 22 : Which statement best distinguishes internal audit from external audit?
a) They are exactly the same
b) Internal audit supports governance, risk and control within the organization, while external audit independently expresses an opinion on financial statements
c) Internal auditors only work on accounting
d) External auditors manage the company
Question 23 : Segmentation and positioning differ because:
a) Segmentation groups customers; positioning creates a place in customers' minds
b) They are identical
c) Both mean pricing
d) Positioning means location only
Question 24 : Advertising vs communication:
a) Advertising is one paid tool; communication includes all company messages
b) They are identical
c) Communication is only internal
d) Advertising includes all PR
Question 25 : Branding aims to:
a) Create identity and perceived value
b) Reduce costs only
c) Remove competition
d) Standardize products
Question 26 : B2B vs B2C marketing:
a) B2B has fewer larger buyers and longer decisions
b) B2B never advertises
c) B2C has no branding
d) B2B is always cheaper
Question 27 : Marketing strategy vs marketing mix:
a) Strategy defines direction; mix implements actions
b) They are identical
c) Mix replaces strategy
d) Strategy only concerns price
Question 28 : Direct marketing means:
a) Mass advertising
b) Targeted direct communication to generate response
c) Public relations only
d) Retail display only
Question 29 : Digital marketing mainly uses:
a) Online channels
b) Newspapers only
c) Door-to-door only
d) Television only
Question 30 : Target market is:
a) All consumers
b) Specific segments a company chooses to serve
c) Only competitors' customers
d) Only current buyers
Question 2
Traitez, au choix, l'un des deux sujets proposés dans l'une des deux langues suivantes : le français ou l'anglais.
- Sujet 1 : Le consultant est-il un manager ?
- Sujet 2 : Le rôle du manager dans l'organisation ?
Good Luck!
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
Corrigé indicatif rédigé par SaadConcours, pas une correction officielle de la FSJES Salé. Les réponses du QCM sont justifiées en français, avec le terme anglais du sujet entre guillemets. Pour la dissertation, nous proposons un plan détaillé pour chacun des deux sujets, pas une copie rédigée.
Méthode
L'épreuve dure 2 heures pour deux exercices de nature très différente.
- Question 1 : QCM de 30 questions en anglais, une seule bonne réponse par question, à reporter sur une feuille séparée. Le niveau est celui d'une licence en gestion : théories des organisations (Q1 à Q11), comptabilité, contrôle de gestion et audit (Q12 à Q22), marketing (Q23 à Q30). Aucun calcul. La difficulté tient surtout au vocabulaire anglais : depreciation, balance sheet, income statement, equity, stakeholder, target market.
- Question 2 : dissertation au choix, en français ou en anglais, sur le métier de manager et celui de consultant. C'est elle qui départage les candidats.
Le QCM se traite vite : les mauvaises propositions contiennent presque toutes un mot absolu (« only », « never », « always », « no », « exactly the same »). Une proposition qui contient « only » est fausse dans les 30 questions du sujet. Visez 25 à 30 minutes pour le QCM, puis gardez 1 h 30 pour la dissertation : 20 minutes de brouillon (définitions, problématique, plan), 1 h de rédaction, 10 minutes de relecture.
Le sujet ne précise pas de barème négatif. S'il y en a un, laissez en blanc les questions où vous hésitez vraiment, ce qui devrait être rare ici.
Question 1 — Théories des organisations et management (Q1 à Q11)
Q1 — B. Le management scientifique (« Scientific Management », 1911) est l'œuvre de Frederick W. Taylor : étude des temps et des mouvements, « one best way », séparation entre conception et exécution, salaire au rendement. Fayol (A) fonde l'administration générale (prévoir, organiser, commander, coordonner, contrôler), Weber (C) la bureaucratie, Mayo (D) l'école des relations humaines.
Q2 — A. Pour Max Weber, la bureaucratie est la forme d'organisation de l'autorité rationnelle-légale : hiérarchie des fonctions, règles écrites, impersonnalité des décisions, recrutement sur compétence. C'est l'inverse de la flexibilité (B), du leadership informel (C) et de l'absence de procédures (D).
Q3 — C. Les expériences de la Western Electric à Hawthorne (Elton Mayo, 1924-1932) ont montré que la productivité dépend moins de l'éclairage ou des primes que de l'attention portée aux salariés, de la cohésion du groupe et des normes informelles. C'est la naissance de l'école des relations humaines. B est piégeuse : les incitations financières n'expliquent pas, à elles seules, les résultats.
Q4 — B. Douglas McGregor (1960) oppose deux visions. La théorie X suppose que le salarié n'aime pas travailler, fuit les responsabilités et doit être contrôlé et sanctionné. La théorie Y suppose qu'il recherche les responsabilités et l'autonomie : A et D décrivent la théorie Y.
Q5 — B. La culture organisationnelle (« organizational culture ») est l'ensemble des valeurs, croyances, normes, rites et symboles partagés par les membres d'une organisation (Schein). Elle ne se confond ni avec la performance financière, ni avec la forme juridique.
Q6 — B. La conduite du changement (« change management ») accompagne le passage d'une situation actuelle à une situation cible : diagnostic, communication, gestion des résistances, formation. Le modèle de Lewin (décristallisation, changement, recristallisation) en est la référence.
Q7 — B. La stratégie d'entreprise (« corporate strategy ») répond à la question : dans quels domaines d'activité l'entreprise doit-elle être présente ? Elle décide de la diversification, des acquisitions et des cessions. La stratégie concurrentielle (« business strategy ») porte ensuite sur la manière de gagner dans chaque domaine (Porter : domination par les coûts, différenciation, focalisation). C relève de l'opérationnel.
Q8 — B. La théorie de l'agence (Jensen et Meckling, 1976) étudie la relation entre un mandant, le principal (l'actionnaire), et un mandataire, l'agent (le dirigeant). Leurs intérêts divergent et l'information est asymétrique : d'où des coûts d'agence et des mécanismes de contrôle (conseil d'administration, commissaire aux comptes, rémunération indexée sur la performance). Au Maroc, la loi 17-95 sur les SA et le Code marocain de bonne gouvernance organisent ces contrôles.
Q9 — A. Le management de la qualité totale (« Total Quality Management ») repose sur l'amélioration continue (kaizen, roue de Deming PDCA), l'implication de tout le personnel et l'orientation client. Une seule inspection en fin de chaîne (C) correspond au contrôle qualité classique, que le TQM cherche justement à dépasser.
Q10 — B. L'approche systémique (von Bertalanffy, Katz et Kahn) voit l'organisation comme un système ouvert : elle puise des ressources dans son environnement (inputs), les transforme et lui rend des produits et services (outputs), en s'adaptant à ses rétroactions.
Q11 — C. La théorie des parties prenantes (« stakeholder theory », Freeman, 1984) estime que l'entreprise doit tenir compte de tous les groupes qui affectent ses décisions ou sont affectés par elles : actionnaires, salariés, clients, fournisseurs, prêteurs, État, collectivités, société civile. A décrit la vision actionnariale (Friedman), qu'elle conteste.
Question 1 — Comptabilité, contrôle de gestion et audit (Q12 à Q22)
Q12 — B. Le bilan (« balance sheet ») est une photographie du patrimoine à une date donnée, celle de la clôture : actif d'un côté, capitaux propres et dettes de l'autre. Le résultat d'une période (A) se lit dans le compte de produits et charges.
Q13 — B. Le compte de résultat (« income statement », CPC dans le plan comptable marocain) récapitule les produits et les charges de l'exercice, dont la différence donne le bénéfice ou la perte. C'est un film de l'exercice, là où le bilan est une photographie.
Q14 — B. L'amortissement (« depreciation ») répartit le coût d'une immobilisation sur sa durée d'utilisation, pour constater la dépréciation due à l'usage ou au temps. Dans le CGNC, il se passe par une dotation (compte 619) au crédit d'un compte 28. Ce n'est pas une sortie de trésorerie.
Q15 — A. Le contrôle budgétaire compare les réalisations aux prévisions du budget, calcule les écarts (sur coûts, volumes, prix), en recherche les causes et déclenche des actions correctives. D est faux : la prévision n'est que la première étape.
Q16 — B. Un audit (« audit ») est l'examen indépendant d'informations (états financiers) ou de processus, mené pour exprimer une opinion sur leur fiabilité ou leur conformité à un référentiel. La photo coupe la proposition C au bord de la feuille (« A tax payme… », un paiement d'impôt) : elle est de toute façon fausse.
Q17 — A. Le contrôle interne vise la fiabilité de l'information financière, l'efficacité et l'efficience des opérations, la conformité aux lois et règlements, ainsi que la protection des actifs (référentiel COSO). Les autres propositions n'ont rien à voir avec lui.
Q18 — B. ESG signifie « Environmental, Social and Governance » : environnement, social et gouvernance. Ce sont les trois familles de critères extra-financiers utilisés en investissement responsable et en reporting de durabilité. Au Maroc, l'AMMC impose aux émetteurs un rapport ESG depuis sa circulaire de 2019.
Q19 — A. Un coût direct (« direct cost ») s'affecte sans calcul intermédiaire à un objet de coût précis (produit, commande, atelier), comme la matière consommée ou la main-d'œuvre d'un produit. Un coût indirect se répartit au moyen de clés de répartition. B confond direct et fixe : un coût direct peut varier avec l'activité.
Q20 — B. L'équation fondamentale de la comptabilité (« fundamental accounting equation ») s'écrit : Actif = Passif externe (dettes) + Capitaux propres, soit $\text{Assets} = \text{Liabilities} + \text{Equity}$. D est l'équation inversée : en réalité, $\text{Equity} = \text{Assets} - \text{Liabilities}$.
Q21 — A. L'indépendance de l'auditeur rend son opinion objective et crédible pour les utilisateurs des comptes (actionnaires, banques, administration fiscale). Elle ne garantit pas la rentabilité (B) et ne fait pas disparaître les estimations comptables (C). L'auditeur ne doit justement pas gérer l'entreprise (D) : au Maroc, la loi 17-95 interdit au commissaire aux comptes toute immixtion dans la gestion.
Q22 — B. L'audit interne est une fonction de l'organisation au service de sa gouvernance : il évalue les risques, le contrôle interne et les processus, et rend compte à la direction ou au comité d'audit. L'audit externe, mené par un commissaire aux comptes indépendant, exprime une opinion sur les états financiers (certification). C est faux : l'audit interne couvre aussi les processus opérationnels, la conformité et les systèmes d'information.
Question 1 — Marketing (Q23 à Q30)
Q23 — A. La démarche marketing stratégique suit trois étapes : segmenter, cibler, positionner. La segmentation découpe le marché en groupes de clients homogènes. Le positionnement est la place que la marque veut occuper dans l'esprit des clients cibles, face à ses concurrents.
Q24 — A. La publicité (« advertising ») est un outil payant de communication de masse, dans des médias achetés. La communication englobe tous les messages émis par l'entreprise : publicité, relations publiques, promotion des ventes, marketing direct, réseaux sociaux, communication interne et institutionnelle. C et D inversent le rapport entre le tout et la partie.
Q25 — A. La stratégie de marque (« branding ») construit une identité reconnaissable (nom, logo, valeurs, promesse) et une valeur perçue qui permet de fidéliser et de vendre plus cher que le produit sans marque.
Q26 — A. En B2B (entre entreprises), les acheteurs sont moins nombreux mais achètent de gros volumes. Les décisions passent par un centre d'achat (prescripteurs, acheteurs, décideurs), souvent avec appels d'offres : elles sont plus longues et plus rationnelles qu'en B2C. B, C et D sont des affirmations absolues fausses.
Q27 — A. La stratégie marketing fixe la direction : cibles, positionnement, objectifs. Le marketing-mix la met en œuvre par des décisions opérationnelles cohérentes sur les 4P (produit, prix, distribution, communication), ou 7P pour les services.
Q28 — B. Le marketing direct s'adresse individuellement à des clients ciblés (e-mailing, SMS, courrier, télémarketing, catalogues) pour obtenir une réponse mesurable : commande, demande d'information, visite. C'est l'inverse de la publicité de masse (A).
Q29 — A. Le marketing digital utilise principalement les canaux en ligne : site web, moteurs de recherche (SEO, SEA), réseaux sociaux, e-mail, applications mobiles, marketplaces.
Q30 — B. Le marché cible (« target market ») est le ou les segments que l'entreprise choisit de servir, après avoir évalué l'attrait de chaque segment et ses propres atouts. Viser « tous les consommateurs » (A) revient à renoncer au ciblage.
Grille récapitulative
| Q | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
|---|---|---|---|---|---|---|---|---|---|---|
| Réponse | B | A | C | B | B | B | B | B | A | B |
| Q | 11 | 12 | 13 | 14 | 15 | 16 | 17 | 18 | 19 | 20 |
|---|---|---|---|---|---|---|---|---|---|---|
| Réponse | C | B | B | B | A | B | A | B | A | B |
| Q | 21 | 22 | 23 | 24 | 25 | 26 | 27 | 28 | 29 | 30 |
|---|---|---|---|---|---|---|---|---|---|---|
| Réponse | A | B | A | A | A | A | A | B | A | B |
Question 2 — Dissertation
Les deux sujets tournent autour du métier de manager, cœur de ce master orienté conseil. Le sujet 1 est plus exigeant mais plus valorisant : il oblige à définir deux métiers et à les comparer, là où le sujet 2 risque de tourner à la récitation de cours. Choisissez la langue dans laquelle vous écrivez le plus correctement : un plan solide en français vaut mieux qu'une copie anglaise pleine de fautes.
Sujet 1 — Le consultant est-il un manager ?
Introduction
- Accroche : le recours au conseil explose depuis vingt ans, dans les grandes entreprises comme dans l'administration. Au Maroc, les cabinets de conseil accompagnent les stratégies sectorielles de l'État (Plan Maroc Vert, Plan d'accélération industrielle, Nouveau modèle de développement) comme les restructurations privées. On a pu reprocher aux cabinets de « diriger sans responsabilité ».
- Définitions :
- le manager est celui qui obtient des résultats par et avec les autres. Il planifie, organise, dirige et contrôle (Fayol), dispose d'une autorité hiérarchique sur une équipe et répond des résultats ;
- le consultant est un expert extérieur (ou interne) qui apporte à une organisation, pour une mission limitée dans le temps, un diagnostic, des recommandations et parfois une aide à leur mise en œuvre, contre honoraires.
- Problématique : le consultant exerce-t-il les fonctions du manager, ou s'en distingue-t-il par l'absence d'autorité et de responsabilité sur les résultats ?
- Annonce du plan : le consultant partage avec le manager de nombreuses activités et compétences (I), mais il lui manque ce qui fait l'essence du management, le pouvoir de décider et la responsabilité des résultats (II). Il est cependant manager à sa manière, dans son cabinet et dans la conduite du changement (III).
I. Un consultant qui exerce bien des activités du manager
- Les mêmes fonctions intellectuelles. Diagnostiquer, analyser l'environnement (PESTEL, Porter, SWOT), fixer des objectifs, planifier : le consultant mobilise les outils du management stratégique. Il intervient sur les décisions les plus importantes de l'entreprise (stratégie, organisation, systèmes d'information).
- Les rôles décrits par Mintzberg. Sur les dix rôles du manager (Le manager au quotidien, 1973), le consultant en joue plusieurs : rôles informationnels (observateur actif, diffuseur, porte-parole) et certains rôles décisionnels (entrepreneur qui conçoit le changement, négociateur).
- Les mêmes compétences. Leadership, communication, animation d'ateliers, gestion de projet, conduite du changement : les compétences recherchées chez un consultant sont celles d'un manager. Beaucoup de dirigeants sont d'ailleurs d'anciens consultants, et l'inverse.
II. Mais un consultant qui ne décide pas et ne répond pas des résultats
- Une autorité d'expertise, pas hiérarchique. Le consultant conseille, le manager décide. Le premier n'a pas d'équipe permanente dans l'entreprise cliente et ne commande à personne. Son pouvoir vient de son savoir et de sa légitimité perçue, au sens de la distinction de Weber entre autorité et influence. Edgar Schein (Process Consultation, 1969) le montre : le consultant aide le client à résoudre lui-même son problème.
- Une responsabilité limitée. Le manager répond des résultats devant sa hiérarchie, le conseil d'administration ou les actionnaires (théorie de l'agence). Le consultant répond seulement de la qualité de sa mission (obligation de moyens) : si la recommandation échoue, c'est au manager d'en assumer les conséquences.
- Une intervention temporaire et extérieure. La mission a un début et une fin. Le consultant ne vit pas les effets de long terme de ses préconisations, ni la gestion quotidienne des équipes, des conflits et des imprévus, qui fait l'essentiel du travail du manager (Mintzberg).
- Les risques de la confusion des rôles. Quand le consultant décide à la place du manager, l'organisation perd en compétences internes, devient dépendante des cabinets, et la responsabilité se dilue. Les critiques adressées aux cabinets missionnés par des administrations publiques en Europe illustrent ce risque.
III. Un manager d'un autre type
- Manager dans son propre cabinet. Le consultant senior est un vrai manager : il dirige une équipe de mission, gère un budget, des délais, des clients et la montée en compétence des juniors. Les cabinets de conseil sont des organisations professionnelles au sens de Mintzberg.
- Le manager de transition, une figure hybride. Il est recruté pour une durée limitée mais avec un pouvoir de décision réel (redressement, intégration après fusion). Il prouve que la frontière tient au mandat confié, pas à la personne.
- Un manager du changement. Le consultant pilote des projets de transformation et influence sans autorité : c'est le « leadership transversal » que l'on attend désormais de tout manager dans les organisations en réseau ou en mode projet.
Conclusion
- Synthèse : le consultant a les outils et les compétences du manager, mais pas son mandat. Il ne décide pas et ne répond pas des résultats chez son client. Il devient manager dans son cabinet ou quand on lui confie un pouvoir de décision.
- Ouverture : avec l'intelligence artificielle, qui automatise une part du diagnostic et des analyses, la valeur du consultant se déplace vers l'accompagnement humain du changement, c'est-à-dire vers des compétences de manager.
Sujet 2 — Le rôle du manager dans l'organisation
Introduction
- Accroche : pour Peter Drucker, le management est l'organe propre à toute institution moderne : pas d'organisation durable sans management. Dans les entreprises marocaines, souvent familiales, la professionnalisation du management est l'un des défis de la croissance des PME.
- Définitions :
- le manager est la personne qui a la responsabilité d'une équipe ou d'une unité et qui doit atteindre des objectifs en mobilisant des ressources humaines, financières et matérielles ;
- l'organisation est un ensemble structuré de personnes et de moyens réunis pour atteindre des objectifs communs.
- Problématique : le manager est-il seulement celui qui planifie et contrôle, ou d'abord celui qui donne du sens et fait coopérer les hommes dans une organisation qui change ?
- Annonce du plan : le rôle classique du manager est d'organiser et de contrôler (I) ; les approches comportementales y ont ajouté une dimension humaine (II) ; dans l'organisation d'aujourd'hui, il est d'abord un acteur du changement et de la responsabilité (III).
I. Le rôle classique : administrer et contrôler
- Les fonctions administratives de Fayol (1916) : prévoir, organiser, commander, coordonner, contrôler (POCCC). Le manager traduit les objectifs en plans et en budgets, puis vérifie leur réalisation (contrôle budgétaire, tableaux de bord).
- L'organisation rationnelle du travail (Taylor, Weber) : le manager conçoit les méthodes, répartit les tâches et fait respecter les règles. Il garantit l'efficience.
- Limites : cette vision ignore les facteurs humains et suppose un environnement stable. Le salarié n'y est qu'un exécutant (théorie X de McGregor).
II. Le rôle humain : animer, motiver, communiquer
- L'apport des relations humaines (Mayo, Maslow, Herzberg, McGregor) : le manager agit sur la motivation, la reconnaissance et la cohésion du groupe. Le salaire ne suffit pas.
- Les dix rôles de Mintzberg (1973) : interpersonnels (symbole, leader, agent de liaison), informationnels (observateur, diffuseur, porte-parole) et décisionnels (entrepreneur, régulateur, répartiteur des ressources, négociateur). Le travail réel du manager est fragmenté, oral et fait d'interruptions.
- Les styles de leadership : autoritaire, participatif, délégatif. Le leadership situationnel (Hersey et Blanchard) adapte le style à la maturité de l'équipe. Au Maroc, le Code du travail (loi 65-99) encadre aussi la relation : dialogue social, délégués du personnel, comité d'entreprise.
III. Le rôle actuel : piloter le changement et la performance durable
- Acteur du changement : transformation digitale, télétravail, nouvelles générations de salariés. Le manager accompagne les résistances (Lewin, Kotter) et développe les compétences.
- Garant de la performance globale : il concilie les attentes des parties prenantes (Freeman), intègre les critères ESG et la RSE (Label RSE de la CGEM) et répond de ses décisions devant les actionnaires (gouvernance, théorie de l'agence).
- Leader qui donne du sens : dans des organisations plus plates et en réseau, l'autorité hiérarchique compte moins que la capacité à fixer une vision, faire confiance, déléguer et coopérer avec des experts, dont les consultants.
Conclusion
- Synthèse : le rôle du manager est passé de l'administration des tâches à l'animation des personnes, puis au pilotage du changement. Les trois dimensions coexistent : un bon manager sait contrôler, motiver et transformer.
- Ouverture : l'intelligence artificielle et le travail à distance poussent à redéfinir encore ce rôle. Le manager sera-t-il demain surtout un coach ?