Finance, Audit et Contrôle de Gestion (6ème promotion)
Matières : Contrôle de Gestion, Analyse Financière, Audit, Statistiques et Probabilités, Comptabilité Analytique
Énoncé
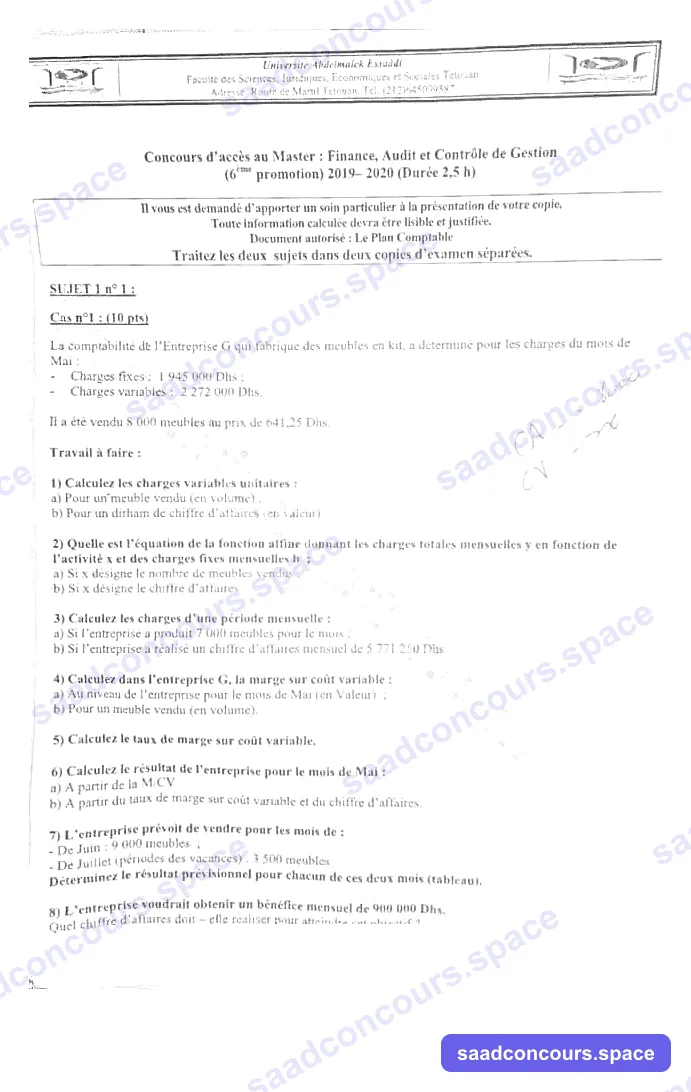
Université Abdelmalek Essaâdi — Faculté des Sciences Juridiques, Économiques et Sociales Tétouan
Concours d'accès au Master : Finance, Audit et Contrôle de Gestion (6ème promotion) 2019–2020 (Durée 2,5 h)
Il vous est demandé d'apporter un soin particulier à la présentation de votre copie.
Toute information calculée devra être lisible et justifiée.
Document autorisé : Le Plan Comptable.
Traitez les deux sujets dans deux copies d'examen séparées.
SUJET 1 n° 1 : Cas n°1 (10 pts)
La comptabilité de l'Entreprise G qui fabrique des meubles en kit, a déterminé pour les charges du mois de Mai :
- Charges fixes : 1 945 000 Dhs ;
- Charges variables : 2 272 000 Dhs.
Il a été vendu 8 000 meubles au prix de 641,25 Dhs.
Travail à faire :
Calculez les charges variables unitaires :
- a) Pour un meuble vendu (en volume) ;
- b) Pour un dirham de chiffre d'affaires (en valeur).
Quelle est l'équation de la fonction affine donnant les charges totales mensuelles y en fonction de l'activité x et des charges fixes mensuelles b :
- a) Si x désigne le nombre de meubles vendus ;
- b) Si x désigne le chiffre d'affaires.
Calculez les charges d'une période mensuelle :
- a) Si l'entreprise a produit 7 000 meubles pour le mois ;
- b) Si l'entreprise a réalisé un chiffre d'affaires mensuel de 5 771 250 Dhs.
Calculez dans l'entreprise G, la marge sur coût variable :
- a) Au niveau de l'entreprise pour le mois de Mai (en Valeur) ;
- b) Pour un meuble vendu (en volume).
Calculez le taux de marge sur coût variable.
Calculez le résultat de l'entreprise pour le mois de Mai :
- a) À partir de la M/CV ;
- b) À partir du taux de marge sur coût variable et du chiffre d'affaires.
L'entreprise prévoit de vendre pour les mois de :
- De Juin : 9 000 meubles ;
- De Juillet (période des vacances) : 3 500 meubles.
Déterminez le résultat prévisionnel pour chacun de ces deux mois (tableau).
L'entreprise voudrait obtenir un bénéfice mensuel de 900 000 Dhs.
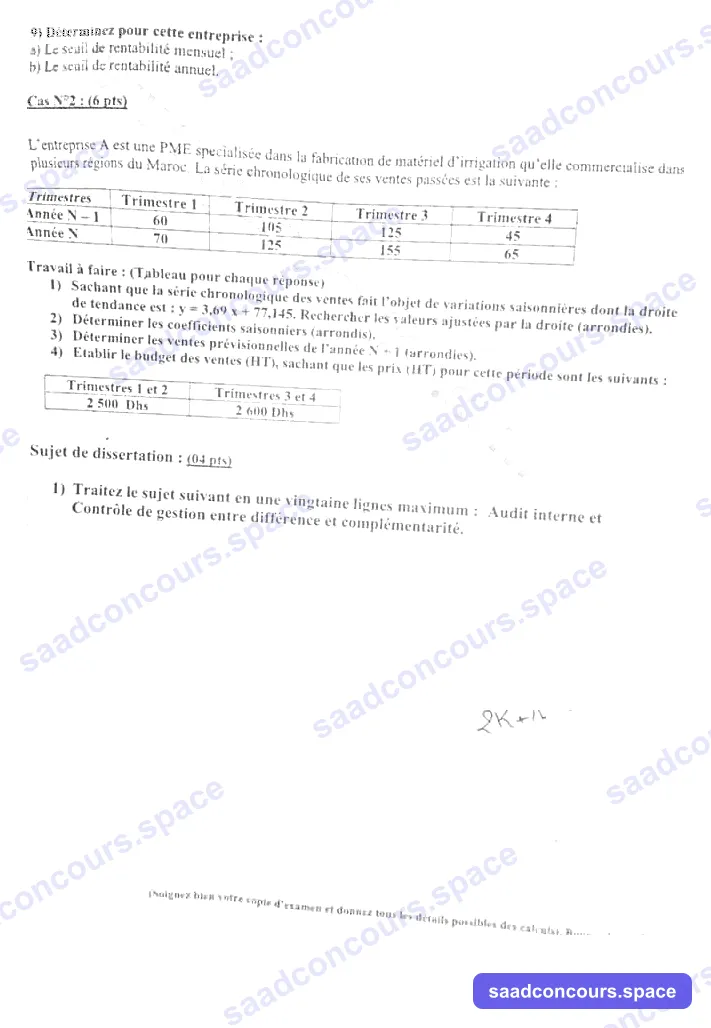
Quel chiffre d'affaires doit-elle réaliser pour atteindre cet objectif ?Déterminez pour cette entreprise :
- a) Le seuil de rentabilité mensuel ;
- b) Le seuil de rentabilité annuel.
Cas n°2 (6 pts)
L'entreprise A est une PME spécialisée dans la fabrication de matériel d'irrigation qu'elle commercialise dans plusieurs régions du Maroc. La série chronologique de ses ventes passées est la suivante :
| Trimestres | Trimestre 1 | Trimestre 2 | Trimestre 3 | Trimestre 4 |
|---|---|---|---|---|
| Année N − 1 | 60 | 105 | 125 | 45 |
| Année N | 70 | 125 | 155 | 65 |
Travail à faire : (Tableau pour chaque réponse)
- Sachant que la série chronologique des ventes fait l'objet de variations saisonnières dont la droite de tendance est : y = 3,69 x + 77,145. Rechercher les valeurs ajustées par la droite (arrondis).
- Déterminer les coefficients saisonniers (arrondis).
- Déterminer les ventes prévisionnelles de l'année N + 1 (arrondies).
- Établir le budget des ventes (HT), sachant que les prix (HT) pour cette période sont les suivants :
| Trimestres 1 et 2 | Trimestres 3 et 4 |
|---|---|
| 2 500 Dhs | 2 600 Dhs |
Sujet de dissertation : (04 pts)
Traitez le sujet suivant en une vingtaine de lignes maximum : Audit interne et Contrôle de gestion entre différence et complémentarité.
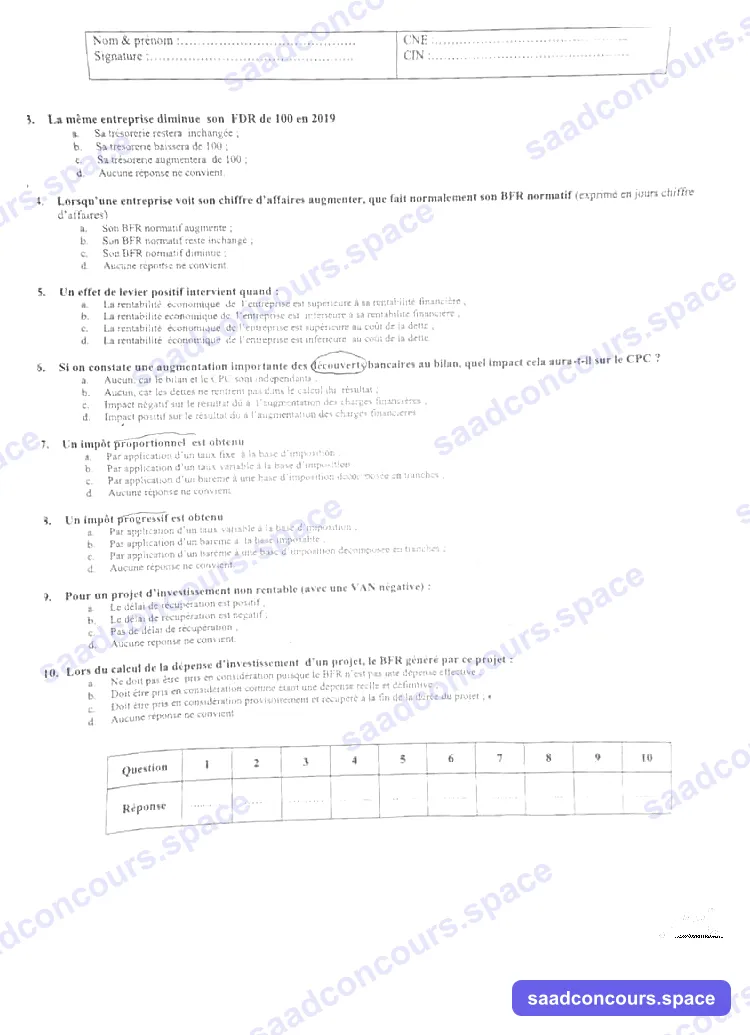
QCM (sujet 2 — extrait, questions 3 à 10 disponibles dans la source)
NB : les questions 1 et 2 du QCM n'étaient pas visibles dans le document source consulté.
La même entreprise diminue son FDR de 100 en 2019 :
- a) Sa trésorerie restera inchangée ;
- b) Sa trésorerie baissera de 100 ;
- c) Sa trésorerie augmentera de 100 ;
- d) Aucune réponse ne convient.
Lorsqu'une entreprise voit son chiffre d'affaires augmenter, que fait normalement son BFR normatif (exprimé en jours chiffre d'affaires) :
- a) Son BFR normatif augmente ;
- b) Son BFR normatif reste inchangé ;
- c) Son BFR normatif diminue ;
- d) Aucune réponse ne convient.
Un effet de levier positif intervient quand :
- a) La rentabilité économique de l'entreprise est supérieure à sa rentabilité financière ;
- b) La rentabilité économique de l'entreprise est inférieure à sa rentabilité financière ;
- c) La rentabilité économique de l'entreprise est supérieure au coût de la dette ;
- d) La rentabilité économique de l'entreprise est inférieure au coût de la dette.
Si on constate une augmentation importante des découverts bancaires au bilan, quel impact cela aura-t-il sur le CPC ?
- a) Aucun, car le bilan et le CPC sont indépendants ;
- b) Aucun, car les dettes ne rentrent pas dans le calcul du résultat ;
- c) Impact négatif sur le résultat dû à l'augmentation des charges financières ;
- d) Impact positif sur le résultat dû à l'augmentation des charges financières.
Un impôt proportionnel est obtenu :
- a) Par application d'un taux fixe à la base d'imposition ;
- b) Par application d'un taux variable à la base d'imposition ;
- c) Par application d'un barème à une base d'imposition décomposée en tranches ;
- d) Aucune réponse ne convient.
Un impôt progressif est obtenu :
- a) Par application d'un taux variable à la base imposable ;
- b) Par application d'un barème à la base imposable ;
- c) Par application d'un barème à une base d'imposition décomposée en tranches ;
- d) Aucune réponse ne convient.
Pour un projet d'investissement non rentable (avec une VAN négative) :
- a) Le délai de récupération est positif ;
- b) Le délai de récupération est négatif ;
- c) Pas de délai de récupération ;
- d) Aucune réponse ne convient.
Lors du calcul de la dépense d'investissement d'un projet, le BFR généré par ce projet :
- a) Ne doit pas être pris en considération puisque le BFR n'est pas une dépense effective ;
- b) Doit être pris en considération comme étant une dépense réelle et définitive ;
- c) Doit être pris en considération provisoirement et récupéré à la fin de la durée du projet ;
- d) Aucune réponse ne convient.
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
SUJET 1
Cas n°1 — Entreprise G (coûts variables)
Données : 8 000 meubles vendus à 641,25 → CA = 5 130 000 ; CV = 2 272 000 ; CF = 1 945 000.
1) a) CVU = 2 272 000/8 000 = 284 DH/meuble ; b) taux = 2 272 000/5 130 000 = 0,4429 (44,29 % du CA).
2)
- a) y = 284 x + 1 945 000 (x = nombre de meubles)
- b) y = 0,4429 x + 1 945 000 (x = chiffre d'affaires)
3) a) 7 000 meubles : y = 284×7 000 + 1 945 000 = 3 933 000 DH
- b) CA 5 771 250 : y = 0,4429×5 771 250 + 1 945 000 ≈ 2 556 250 + 1 945 000 = 4 501 250 DH
4) a) MCV globale = 5 130 000 − 2 272 000 = 2 858 000 DH
- b) MCV unitaire = 641,25 − 284 = 357,25 DH/meuble
5) Taux de M/CV = 357,25/641,25 = 55,71 %
6) Résultat de mai :
- a) 2 858 000 − 1 945 000 = + 913 000 DH
- b) 5 130 000 × 0,5571 − 1 945 000 = 2 858 000 − 1 945 000 = + 913 000 DH ✓
7) Résultats prévisionnels :
| Juin (9 000 u.) | Juillet (3 500 u.) | |
|---|---|---|
| CA | 5 771 250 | 2 244 375 |
| M/CV (357,25/u) | 3 215 250 | 1 250 375 |
| Charges fixes | 1 945 000 | 1 945 000 |
| Résultat | + 1 270 250 | − 694 625 |
(Juillet est sous le seuil de rentabilité : perte.)
8) CA nécessaire pour un bénéfice de 900 000 :
CA = (CF + bénéfice)/taux de MCV = (1 945 000 + 900 000)/0,55712 ≈ 5 106 700 DH (soit ≈ 7 965 meubles).
9)
- a) SR mensuel = 1 945 000/0,55712 ≈ 3 491 400 DH (≈ 5 445 meubles/mois)
- b) SR annuel = 12 × 3 491 400 ≈ 41 896 500 DH
Cas n°2 — Série chronologique (entreprise A)
Valeurs ajustées par la droite y = 3,69 x + 77,145 (x = 1 à 8) :
| Trimestre | Observé | Ajusté | Coefficient (obs./ajusté) |
|---|---|---|---|
| T1 N-1 | 60 | 81 | 0,74 |
| T2 N-1 | 105 | 85 | 1,24 |
| T3 N-1 | 125 | 88 | 1,42 |
| T4 N-1 | 45 | 92 | 0,49 |
| T1 N | 70 | 96 | 0,73 |
| T2 N | 125 | 99 | 1,26 |
| T3 N | 155 | 103 | 1,50 |
| T4 N | 65 | 107 | 0,61 |
Coefficients saisonniers moyens : T1 = 0,74 ; T2 = 1,25 ; T3 = 1,46 ; T4 = 0,55 (somme ≈ 4 ✓).
Prévisions N+1 : tendance aux rangs 9 à 12 (110,4 ; 114,1 ; 117,7 ; 121,4) × coefficients :
T1 = 82 ; T2 = 143 ; T3 = 172 ; T4 = 67 (total ≈ 464).
Budget des ventes HT :
| T1 | T2 | T3 | T4 | Total | |
|---|---|---|---|---|---|
| Quantités prévues | 82 | 143 | 172 | 67 | 464 |
| Prix HT | 2 500 | 2 500 | 2 600 | 2 600 | — |
| Budget | 205 000 | 357 500 | 447 200 | 174 200 | 1 183 900 |
Dissertation — Audit interne et contrôle de gestion : différence et complémentarité
L'audit interne et le contrôle de gestion sont deux fonctions d'assurance et de pilotage souvent confondues mais distinctes. L'audit interne est une activité indépendante et objective d'évaluation : il examine si les procédures, le contrôle interne et l'information sont fiables et conformes ; il juge a posteriori, selon une démarche normalisée (IIA), et rend compte à la direction générale ou au comité d'audit. Le contrôle de gestion est un processus permanent de pilotage : il fixe des objectifs, construit les budgets et tableaux de bord, mesure les écarts et anime l'action corrective — il est partie prenante de la gestion, non juge.
Leurs différences portent sur la finalité (conformité/fiabilité vs performance), l'objet (processus et comptes vs objectifs et résultats), la périodicité (missions ponctuelles vs cycle continu) et l'indépendance (l'auditeur ne doit pas décider).
Ils sont néanmoins complémentaires : le contrôle de gestion fournit à l'auditeur interne des référentiels (budgets, standards) contre lesquels apprécier les réalisations ; inversement, l'audit interne fiabilise l'information de gestion dont vit le contrôleur et évalue la qualité de son dispositif. Ensemble, ils forment le couple « fiabilité–pilotage » qui conditionne la maîtrise de la performance durable de l'organisation.
QCM (questions 3 à 10)
| Q | Réponse | Justification |
|---|---|---|
| 3 | b | À BFR constant, une baisse du FDR se répercute intégralement sur la trésorerie nette (TN = FDR − BFR). |
| 4 | b | Exprime en jours de CA, le BFR normatif reste stable quand le CA augmente (il croît en valeur, pas en jours). |
| 5 | c | Effet de levier positif : rentabilité économique > coût de la dette. |
| 6 | c | Les découverts génèrent des agios → charges financières → impact négatif sur le résultat. |
| 7 | a | Impôt proportionnel = taux unique appliqué à toute la base. |
| 8 | c | Impôt progressif = barème appliqué à la base décomposée en tranches. |
| 9 | c | VAN négative ⇒ les flux cumulés ne rattrapent jamais l'investissement ⇒ pas de délai de récupération. |
| 10 | c | Le BFR initial du projet est immobilisé au départ puis récupéré en fin de vie du projet. |