Finance, Audit et Contrôle de Gestion
Matières : Comptabilité Approfondie, Contrôle de Gestion, Comptabilité Analytique
Énoncé
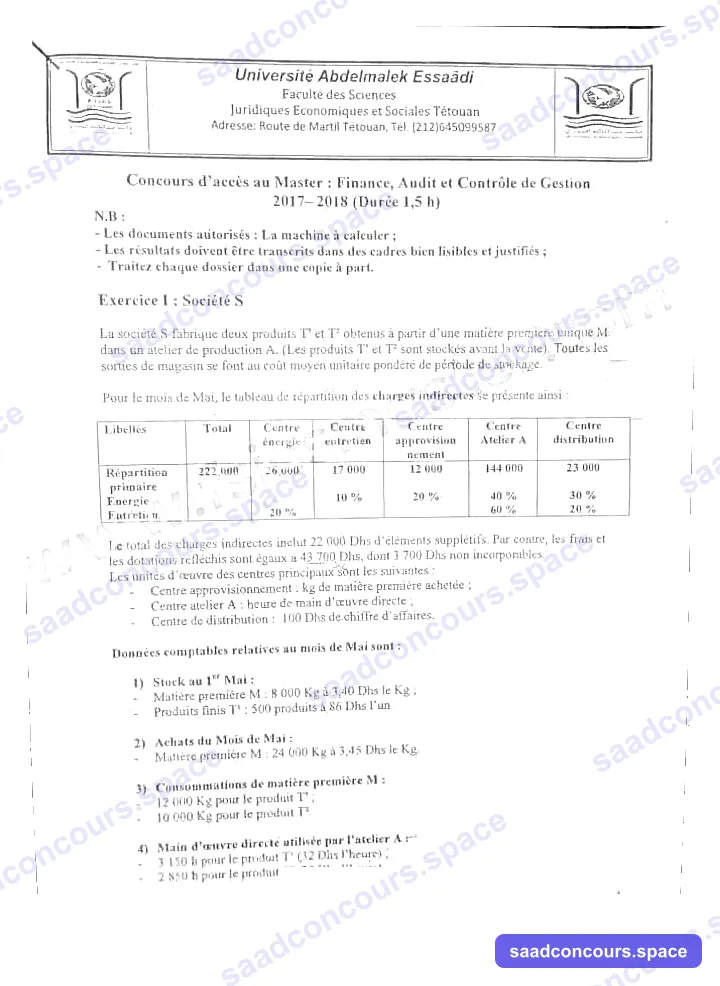
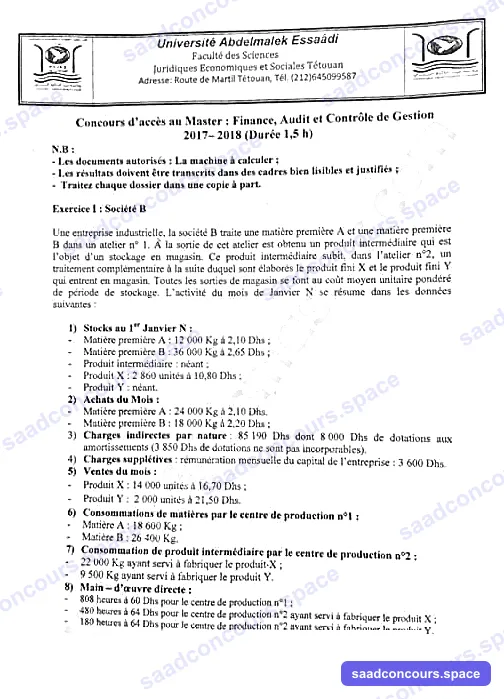
Université Abdelmalek Essaâdi — Faculté des Sciences Juridiques, Économiques et Sociales Tétouan
Concours d'accès au Master : Finance, Audit et Contrôle de Gestion — 2017–2018 (Durée 1,5 h)
N.B :
- Les documents autorisés : La machine à calculer ;
- Les résultats doivent être transcrits dans des cadres bien lisibles et justifiés ;
- Traitez chaque dossier dans une copie à part.
Exercice I : Société S
La société S fabrique deux produits T¹ et T² obtenus à partir d'une matière première unique M dans un atelier de production A. (Les produits T¹ et T² sont stockés avant la vente). Toutes les sorties de magasin se font au coût moyen unitaire pondéré de période de stockage.
Pour le mois de Mai, le tableau de répartition des charges indirectes se présente ainsi :
| Libellés | Total | Centre énergie | Centre entretien | Centre approvisionnement | Centre Atelier A | Centre distribution |
|---|---|---|---|---|---|---|
| Répartition primaire | 222 000 | 26 000 | 17 000 | 12 000 | 144 000 | 23 000 |
| Énergie | 10 % | 20 % | 40 % | 30 % | ||
| Entretien | 20 % | 60 % | 20 % |
Le total des charges indirectes inclut 22 000 Dhs d'éléments supplétifs. Par contre, les frais et les dotations réfléchis sont égaux à 43 700 Dhs, dont 3 700 Dhs non incorporables.
Les unités d'œuvre des centres principaux sont les suivantes :
- Centre approvisionnement : kg de matière première achetée ;
- Centre atelier A : heure de main d'œuvre directe ;
- Centre de distribution : 100 Dhs de chiffre d'affaires.
Données comptables relatives au mois de Mai sont :
Stock au 1ᵉʳ Mai :
- Matière première M : 8 000 Kg à 3,40 Dhs le Kg ;
- Produits finis T¹ : 500 produits à 86 Dhs l'un.
Achats du Mois de Mai :
- Matière première M : 24 000 Kg à 3,45 Dhs le Kg.
Consommations de matière première M :
- 12 000 Kg pour le produit T¹ ;
- 10 000 Kg pour le produit T².
Main-d'œuvre directe utilisée par l'atelier A :
- 3 150 h pour le produit T¹ (32 Dhs l'heure) ;
- 2 850 h pour le produit T² (32 Dhs l'heure).
Production : Au cours du mois de Mai, il a été fabriqué :
- 3 000 produits T¹ ;
- 2 000 produits T².
Ventes : Au cours du mois de Mai, il a été vendu :
- 2 500 produits T¹ à 100 Dhs l'un ;
- 1 200 produits T² à 125 Dhs l'un.
Stocks réels au 31 Mai :
- Matière première M : 9 000 Kg ;
- Produit T¹ : 1 000 unités ;
- Produit T² : 800 unités ;
- Il n'y a pas d'en cours au 31 Mai.
Travail à faire :
- Présentez le schéma du processus de production ;
- Complétez le tableau de répartition des charges indirectes (donnez tous les détails des calculs) ;
- Calculez le coût d'achat de la matière première (tableau) ;
- Présentez l'inventaire permanent de la matière première (tableau) ;
- Calculez le coût de production de T¹ et T² (tableau) ;
- Présentez l'inventaire permanent des produits finis (tableau) ;
- Calculez le coût de revient des produits vendus (tableau) ;
- Calculez les résultats analytiques sur les ventes des produits finis (tableau) ;
- Établir la concordance résultat de la comptabilité analytique d'exploitation et le résultat courant de la comptabilité générale.
Sujet de dissertation
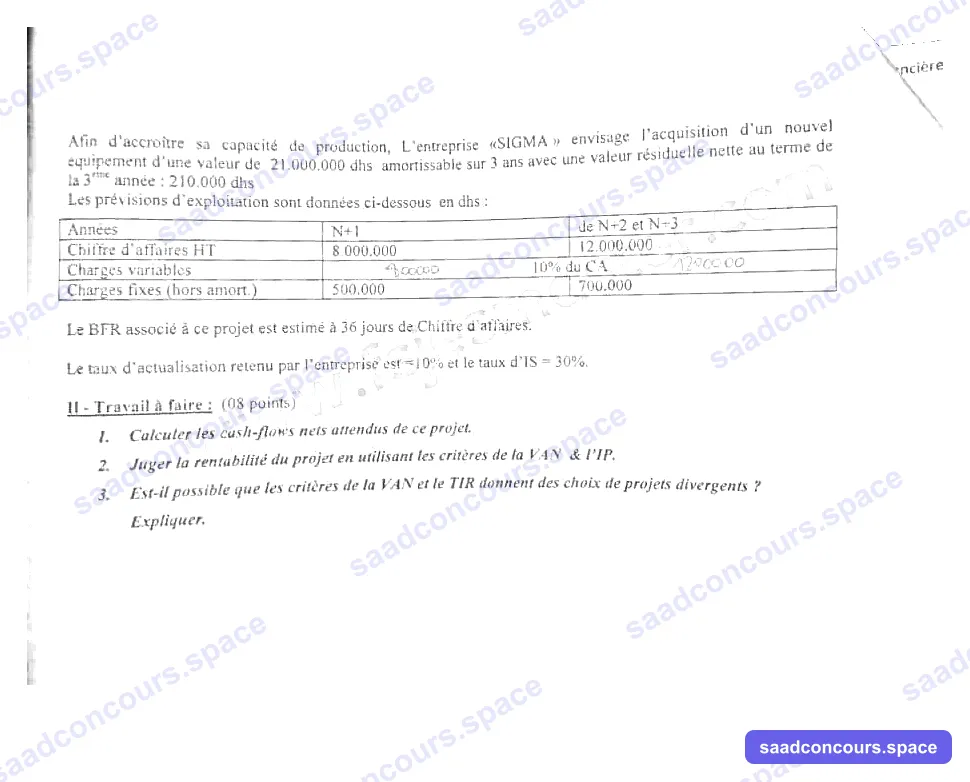
II) Présenter, en une vingtaine de lignes, le rôle de la budgétisation dans une organisation et les fonctions du contrôleur de gestion dans la pratique budgétaire (décrire la démarche budgétaire, préciser les enjeux et les limites des budgets, expliquer le rôle du contrôleur de gestion).
Variante (même concours, sujet parallèle) — Exercice I : Société B
Une entreprise industrielle, la société B traite une matière première A et une matière première B dans un atelier n° 1. À la sortie de cet atelier est obtenu un produit intermédiaire qui est l'objet d'un stockage en magasin. Ce produit intermédiaire subit, dans l'atelier n°2, un traitement complémentaire à la suite duquel sont élaborés le produit fini X et le produit fini Y qui entrent en magasin. Toutes les sorties de magasin se font au coût moyen unitaire pondéré de période de stockage. L'activité du mois de Janvier N se résume dans les données suivantes :
Stocks au 1ᵉʳ Janvier N :
- Matière première A : 12 000 Kg à 2,10 Dhs ;
- Matière première B : 36 000 Kg à 2,65 Dhs ;
- Produit intermédiaire : néant ;
- Produit X : 2 860 unités à 10,80 Dhs ;
- Produit Y : néant.
Achats du Mois :
- Matière première A : 24 000 Kg à 2,10 Dhs ;
- Matière première B : 18 000 Kg à 2,20 Dhs.
Charges indirectes par nature : 85 190 Dhs dont 8 000 Dhs de dotations aux amortissements (3 850 Dhs de dotations ne sont pas incorporables).
Charges supplétives : rémunération mensuelle du capital de l'entreprise : 3 600 Dhs.
Ventes du mois :
- Produit X : 14 000 unités à 16,70 Dhs ;
- Produit Y : 2 000 unités à 21,50 Dhs.
Consommations de matières par le centre de production n°1 :
- Matière A : 18 600 Kg ;
- Matière B : 26 400 Kg.
Consommation de produit intermédiaire par le centre de production n°2 :
- 22 000 Kg ayant servi à fabriquer le produit X ;
- 9 500 Kg ayant servi à fabriquer le produit Y.
Main-d'œuvre directe :
- 808 heures à 60 Dhs pour le centre de production n°1 ;
- 480 heures à 64 Dhs pour le centre de production n°2 ayant servi à fabriquer le produit X ;
- 180 heures à 64 Dhs pour le centre de production n°2 ayant servi à fabriquer le produit Y.
Les charges indirectes ont été réparties dans les centres d'analyse selon le tableau suivant :
| Charges indirectes | Totaux | Gestion des moyens matériels | Gestion du personnel | Approvisionnement | Atelier 1 | Atelier 2 | Distribution |
|---|---|---|---|---|---|---|---|
| Totaux primaires | 84 940 | 3 900 | 10 000 | 11 000 | 22 400 | 24 300 | 13 340 |
| Gestion moyens matériels | 20 % | 10 % | 40 % | 20 % | 10 % | ||
| Gestion du personnel | 10 % | 10 % | 40 % | 40 % | 10 % | ||
| Unités d'œuvre | Kg de matière achetée | Kg de matière utilisée | H / MOD | DH / CA |
Production du mois :
- 37 000 Kg de produit intermédiaire par le centre de production n°1 ;
- 13 700 unités de produit fini X et 3 000 unités de produit fini Y par le centre de production n°2.
Stocks en fin de période :
- Matière A : 17 400 Kg ;
- Matière B : 27 500 Kg ;
- Produit intermédiaire : 5 500 Kg ;
- Produit X : 2 560 unités ;
- Produit Y : 1 000 unités.
Travail à faire :
- Complétez le tableau de répartition des charges indirectes (donnez tous les détails des calculs) ;
- Calculez le coût d'achat des matières premières (tableau) ;
- Présentez l'inventaire permanent des matières premières (tableau) ;
- Calculez le coût de production du produit intermédiaire (tableau) ;
- Présentez l'inventaire permanent du produit intermédiaire (tableau) ;
- Calculez le coût de production des produits X et Y (tableau) ;
- Présentez l'inventaire permanent des produits finis (tableau) ;
- Calculez le coût de revient des produits vendus (tableau) ;
- Calculez les résultats analytiques sur les ventes de X et de Y (tableau).
(Suivi de la même question de dissertation sur la budgétisation et le rôle du contrôleur de gestion.)
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
Exercice I — Société S (produits T¹ et T²)
1. Processus de production
Matière M (stock) → Atelier A → [T¹ et T²] → stocks de PF → Ventes. (Une seule matière, un seul atelier, deux produits stockés.)
2. Tableau de répartition des charges indirectes
Centres auxiliaires croisés : E = 26 000 + 0,2×T ; T = 17 000 + 0,1×E → E = 30 000 ; T = 20 000.
| Approvisionnement | Atelier A | Distribution | |
|---|---|---|---|
| Répartition primaire | 12 000 | 144 000 | 23 000 |
| + Énergie (30 000) : 20/40/30 % | 6 000 | 12 000 | 9 000 |
| + Entretien (20 000) : 0/60/20 % | — | 12 000 | 4 000 |
| Totaux | 18 000 | 168 000 | 36 000 |
| U.O | kg achetés (24 000) | h MOD (6 000) | 100 DH CA (4 000) |
| CU | 0,75 | 28 | 9 |
(CA = 2 500×100 + 1 200×125 = 400 000 → 4 000 UO.)
3-4. Coût d'achat et inventaire permanent de M
Coût d'achat = 24 000 × 3,45 + 24 000 × 0,75 = 82 800 + 18 000 = 100 800 DH (4,20/kg).
CMUP de période = (SI 27 200 + 100 800) / (8 000 + 24 000 kg) = 4,00/kg
Consommations : 22 000 kg × 4 = 88 000 DH. SF comptable = 10 000 kg (40 000) ; stock réel 9 000 kg → écart d'inventaire défavorable de 1 000 kg = 4 000 DH à passer en charge.
5. Coût de production
| T¹ | T² | |
|---|---|---|
| Matière M | 12 000 × 4 = 48 000 | 10 000 × 4 = 40 000 |
| MOD | 3 150 × 32 = 100 800 | 2 850 × 32 = 91 200 |
| Centre Atelier A | 3 150 × 28 = 88 200 | 2 850 × 28 = 79 800 |
| Production | 3 000 u | 2 000 u |
| Coût unitaire | 79 | 105,50 |
6. Inventaire permanent des PF
T¹ : CMUP = (500×86 + 237 000)/(3 500) = 280 000/3 500 = 80. Sorties 2 500 u = 200 000 ; SF 1 000 u = 80 000.
T² : CMUP = 211 000/2 000 = 105,50. Sorties 1 200 u = 126 600 ; SF 800 u = 84 400.
7-8. Coût de revient et résultats analytiques
| T¹ | T² | |
|---|---|---|
| Coût de production des ventes | 200 000 | 126 600 |
| Distribution (9 par 100 DH CA) | 22 500 | 13 500 |
| Coût de revient | 222 500 | 140 100 |
| CA | 250 000 | 150 000 |
| Résultat | + 27 500 | + 9 900 |
9. Concordance
RA total = 37 400. Résultat courant de la comptabilité générale = RA − charges supplétives + charges non incorporables = 37 400 − 22 000 + 3 700 = 19 100 DH (selon la convention usuelle : les supplétives majoraient le résultat analytique, les non incorporables l'alourdissaient).
Dissertation — La budgétisation et le contrôleur de gestion
La budgétisation traduit la stratégie en programmes chiffrés couvrant une période courte (l'année), articulés en budgets ventes, production, approvisionnements, investissement et trésorerie, aboutissant au budget général et aux états prévisionnels. Elle joue trois rôles : pilotage prévisionnel (anticiper ressources et besoins), coordination (cohérence des objectifs entre fonctions) et motivation/contrôle (normes d'action, puis analyse des écarts entre prévu et réalisé).
Le contrôleur de gestion en est le chef d'orchestre : il anime la démarche budgétaire (navette budgétaire entre direction et responsables, consolidation, cohérence avec les objectifs stratégiques), fournit les référentiels (coûts standards, indices), mesure les écarts et surtout les fait interpréter par les responsables concernés pour déclencher les actions correctives. Il est à la fois conseiller (aide à la décision), vigie (alerte sur les dérives) et médiateur dans l'allocation des ressources.
Enjeux : discipline de gestion, responsabilisation, anticipation des contraintes financières. Limites bien connues : rigidité annuelle face à un environnement instable, effets pervers du « budget padding » (marges de sécurité cachées), coûts administratifs, risque de pilotage par les chiffres au détriment de la performance réelle — d'où le recours croissant aux prévisions glissantes et au management par indicateurs.
Variante — Société B (produits X et Y)
1. Répartition secondaire
M = 3 900 + 0,1 P ; P = 10 000 + 0,2 M → P (gestion du personnel) = 11 000 ; M (gestion moyens matériels) = 5 000.
| Approv. | Atelier 1 | Atelier 2 | Distribution | |
|---|---|---|---|---|
| Primaire | 11 000 | 22 400 | 24 300 | 13 340 |
| GMM (5 000) | 500 | 2 000 | 1 000 | 500 |
| GP (11 000) | 1 100 | 4 400 | 4 400 | 1 100 |
| Total | 12 600 | 28 800 | 29 700 | 14 940 |
| U.O / CU | 42 000 kg achetés → 0,3 | 45 000 kg utilisés → 0,64 | 660 h MOD → 45 | CA/100 = 2 768 → 5,3974 |
2-3. Coûts d'achat et inventaires matières
A : (24 000×2,10 + 42 000×0,3)/24 000 = 2,625 ; B : (18 000×2,20 + 12 600)/18 000 = 2,90.
CMUP : A = (25 200+63 000)/36 000 = 2,45 ; B = (95 400+52 200)/54 000 = 2,7333.
Consommations : A 18 600×2,45 = 45 570 ; B 26 400×2,7333 = 72 160.
SF : A 17 400 kg ✓ ; B réel 27 500 vs comptable 27 600 → écart d'inventaire ≈ 273 DH.
4-5. Produit intermédiaire
Coût de production PI = 45 570 + 72 160 + MOD 48 480 (808×60) + Atelier 1 (45 000×0,64 = 28 800) = 195 010 DH / 37 000 kg = 5,27/kg.
Sorties 31 500 kg × 5,27 = 166 005 ; SF 5 500 kg = 28 985.
6-7. Produits finis
X : PI 115 940 + MOD 30 720 (480×64) + Atelier 2 (480×45 = 21 600) = 168 260 / 13 700 = 12,28.
Y : PI 50 065 + 11 520 + 8 100 = 69 685 / 3 000 = 23,23.
CMUP X = (30 888+168 260)/16 560 = 12,0283 ; sorties 14 000 u = 168 395,65 ; SF 2 560 u.
CMUP Y = 69 685/3 000 = 23,2283 ; sorties 2 000 u = 46 456,67 ; SF 1 000 u.
8-9. Coût de revient et résultats
| X | Y | |
|---|---|---|
| Coût de production des ventes | 168 395,65 | 46 456,67 |
| Distribution (5,3974 par 100 DH CA) | 12 618,88 | 2 320,89 |
| Coût de revient | 181 014,53 | 48 777,56 |
| CA | 233 800 | 43 000 |
| Résultat | + 52 785,47 | − 5 777,56 |
RA total ≈ + 47 007,91 ; résultat courant de la compta générale ≈ 47 007,91 − 3 600 (supplétives) + 3 850 (non incorporables) = 47 257,91 DH.
(Le produit Y est déficitaire : à analyser avant toute décision d'abandon — sa marge sur coût variable et la nature de ses coûts fixes doivent être vérifiées.)