Finance, Audit et Contrôle de Gestion
Matières : Comptabilité Approfondie, Analyse Financière, Mathématiques Financières
Énoncé
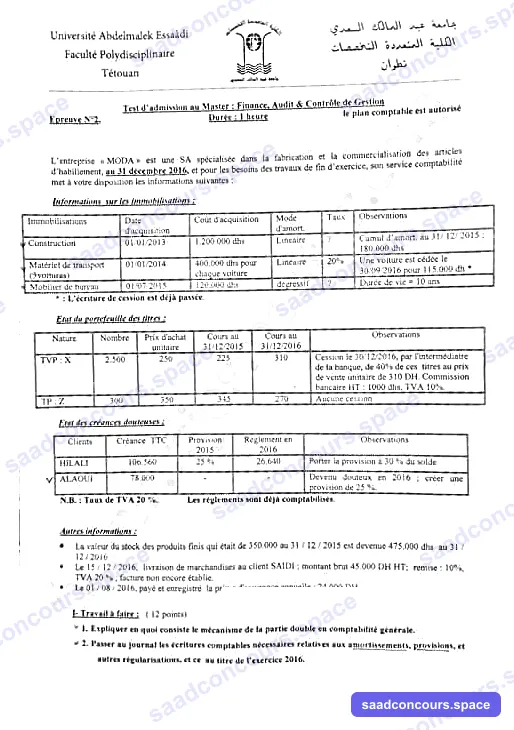
Université Abdelmalek Essaâdi — Faculté Polydisciplinaire de Tétouan
Test d'admission au Master : Finance, Audit & Contrôle de Gestion — Durée : 1 heure — Épreuve N° 2
Document autorisé : Le plan comptable
L'entreprise « MODA » est une SA spécialisée dans la fabrication et la commercialisation des articles d'habillement, et pour les besoins de fin d'exercice, son service comptabilité met à votre disposition les informations suivantes, au 31 décembre 2016 :
Informations sur les immobilisations :
| Immobilisations | Date d'acquisition | Coût d'acquisition | Mode d'amort. | Taux | Observations |
|---|---|---|---|---|---|
| Construction | 01/01/2013 | 1 200 000 dhs | Linéaire | ? | Cumul d'amort. au 31/12/2015 : 180 000 Dhs |
| Matériel de transport (3 voitures) | 01/01/2014 | 400 000 dhs chaque voiture | Linéaire | 20% | Une voiture est cédée le 30/09/2016 pour 115 000 dhs * |
| Mobilier de bureau | 01/07/2015 | 120 000 dhs | Dégressif | ? | Durée de vie : 10 ans |
*L'écriture de cession est déjà passée.
État du portefeuille des titres :
| Nature | Nombre | Prix d'achat unitaire | Cours au 31/12/2015 | Cours au 31/12/2016 | Observations |
|---|---|---|---|---|---|
| TVP : X | 2 500 | 220 | 225 | 310 | Cession le 30/12/2016, par l'intermédiaire de la banque, de 40% des titres au prix de vente unitaire de 310 DH. Commission bancaire HT : 1000 dhs, TVA 10%. |
| TP : Z | 300 | 350 | 345 | 270 | Aucune cession |
État des créances douteuses :
| Clients | Créance TTC | Provision 2015 | Règlement en 2016 | Observations |
|---|---|---|---|---|
| HILALI | 106 560 | 25 % | 26 640 | Porter la provision à 30% du solde |
| ALAOUI | 78 000 | - | - | Devenu douteux en 2016 ; créer une provision de 25%. |
N.B : Taux de TVA 20%. Les règlements sont déjà comptabilisés.
Autres informations :
- La valeur du stock de produits finis qui était de 350 000 au 31/12/2015 est devenue 475 000 dhs au 31/12/2016.
- Le 15/12/2016, livraison de marchandises au client SAIDI ; montant brut 45 000 DH HT ; remise : 10%, TVA 20%, facture non encore établie.
- Le 01/08/2016, payé et enregistré la prime d'assurance annuelle : 24 000 DH.
I — Travail à faire : (12 points)
- Expliquer en quoi consiste le mécanisme de la partie double en comptabilité générale ;
- Passer au journal les écritures comptables nécessaires relatives aux amortissements, provisions, et autres régularisations, et ce au titre de l'exercice 2016.
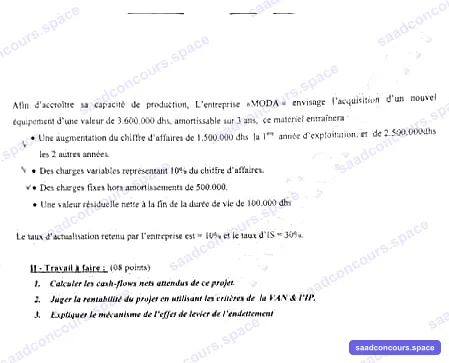
Afin d'accroître sa capacité de production, l'entreprise « MODA » envisage l'acquisition d'un nouvel équipement d'une valeur de 3 600 000 dhs, amortissable sur 3 ans, ce matériel entraînera :
- Une augmentation du chiffre d'affaires de 1 500 000 dhs la 1ʳᵉ année d'exploitation, et de 2 500 000 dhs les 2 autres années.
- Des charges variables représentant 10% du chiffre d'affaires.
- Des charges fixes hors amortissements de 500 000.
- Une valeur résiduelle nette à la fin de la durée de vie de 100 000 dhs.
Le taux d'actualisation retenu par l'entreprise est = 10% et le taux d'IS = 30%.
II — Travail à faire : (08 points)
- Calculer les cash-flows nets attendus de ce projet.
- Juger la rentabilité du projet en utilisant les critères de la VAN & l'IP.
- Expliquer le mécanisme de l'effet de levier de l'endettement.
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
I — Travaux de fin d'exercice 2016
1. La partie double (question de cours)
Tout événement comptable est enregistré dans au moins deux comptes : un compte débité et un ou plusieurs comptes crédités, pour des montants égaux. Le total débit est ainsi toujours égal au total crédit : chaque opération a une ressource et un emploi de même valeur, ce qui assure l'équilibre arithmétique permanent du système (principe fondateur de Luca Pacioli) et permet la vérification par la balance.
2. Écritures de régularisation au 31/12/2016
a) Amortissements
| Immobilisation | Calcul | Dotation |
|---|---|---|
| Construction (taux = 180 000 / (1 200 000 × 3 ans) = 5 %) | 1 200 000 × 5 % | 60 000 |
| Matériel de transport : 2 voitures restantes | 800 000 × 20 % | 160 000 |
| Voiture cédée le 30/09/2016 (complément janv.–sept.) | 400 000 × 20 % × 9/12 | 60 000 |
| Mobilier de bureau, dégressif (10 ans → coef 2,5 → taux lin. 10 % × 2,5 = 25 % ; base VNC = 120 000 − 15 000) | 105 000 × 25 % | 26 250 |
61932 DEA constructions ................. 60 000
        2832 Amort. constructions ................ 60 000
61934 DEA matériel de transport ......... 220 000
        2834 Amort. mat. transport .............. 220 000
61935/61938 DEA mobilier (dégressif) .... 26 250
        28352 Amort. mobilier ................... 26 250
(Rappel cession déjà passée : cumul voiture cédée = 400 000 × 20 % × 2,75 ans = 220 000 ; VNA = 180 000 ; prix 115 000 → moins-value de 65 000.)
b) Titres
- TVP X — cession de 40 % (1 000 titres) à 310 : produit brut 310 000 − commission TTC 1 100 = 308 900 ; coût d'achat 1 000 × 220 = 220 000 → plus-value réalisée = 88 900 (compte 7381 – produits nets sur cession de TVP). Les 1 500 titres restants (coût 330 000 < cours 310 × 1 500 = 465 000) : plus-value latente → aucune provision.
- TP Z : coût 300 × 350 = 105 000 ; valeur 300 × 270 = 81 000 → provision pour dépréciation = 24 000 :
6393 DFP pour dépréciation des TP ....... 24 000
        2951 Prov. dépréciation TP ............... 24 000
c) Créances douteuses (TVA 20 %)
- HILALI : créance HT = 106 560/1,2 = 88 800 ; provision 2015 = 25 % × 88 800 = 22 200 ; règlement 26 640 TTC (22 200 HT) ; solde TTC 79 920 → HT 66 600 ; provision à 30 % = 19 980 → reprise de 2 220.
- ALAOUI : HT = 78 000/1,2 = 65 000 ; provision 25 % = 16 250 (dotation).
71964 REP pour dépréciation créances .... 2 220
        3942 Prov. clients douteux ............... 2 220
61964 DEP dépréciation créances ......... 16 250
        3942 Prov. clients douteux ............... 16 250
d) Autres régularisations
- Stock de PF : 350 000 → 475 000 (variation +125 000 via les comptes de stocks et 7134).
- Facture SAIDI non établie (15/12) : net commercial 45 000 − 10 % = 40 500 HT, TVA 8 100, TTC 48 600 (facture à établir) :
3421 Clients ............................ 48 600
        7121 Ventes de biens produits ............ 40 500
        4455 État TVA facturée ................... 8 100
- Prime d'assurance annuelle payée le 01/08/2016 : charges constatées d'avance = 24 000 × 7/12 = 14 000.
II — Investissement (3 600 000 DH, 3 ans)
1. Cash-flows nets (IS 30 %)
Amortissement annuel = 3 600 000/3 = 1 200 000.
| Année 1 | Années 2 et 3 | |
|---|---|---|
| CA | 1 500 000 | 2 500 000 |
| Charges variables (10 %) | 150 000 | 250 000 |
| Charges fixes hors amort. | 500 000 | 500 000 |
| Amortissements | 1 200 000 | 1 200 000 |
| Résultat avant impôt | − 350 000 | 550 000 |
| IS (30 %) (économie d'impôt sur déficit imputable) | + 105 000 | − 165 000 |
| Résultat net | − 245 000 | 385 000 |
| CAF = RN + amortissement | 955 000 | 1 585 000 |
Valeur résiduelle nette en fin d'année 3 : + 100 000.
2. VAN et IP (10 %)
VAN = 955 000/1,1 + 1 585 000/1,21 + 1 685 000/1,331 − 3 600 000
= 868 182 + 1 310 578 + 1 265 966 − 3 600 000 = − 155 274 DH
IP = 3 444 726 / 3 600 000 ≈ 0,96 < 1
Conclusion : le projet n'est pas rentable (VAN négative, IP inférieur à 1) — à rejeter sous ces hypothèses. (Si la perte de l'an 1 ne pouvait être imputée fiscalement, le CF1 tomberait à 850 000 et la VAN serait encore plus négative.)
3. L'effet de levier financière
L'endettement permet d'investir avec des capitaux propres réduits : si la rentabilité économique (après impôt) du projet dépasse le coût après impôt de la dette (taux d'intérêt × (1−taux IS)), la différence revient aux actionnaires et amplifie la rentabilité financière — c'est l'effet de levier positif. Formule usuelle : RF = Re + (D/CP) × (Re − i×(1−t)). Si au contraire la rentabilité économique est inférieure au taux d'intérêt, l'endettement amplifie les pertes : effet de massue (levier négatif).