Finance, Audit et Contrôle de Gestion (FACG)
Matières : Comptabilité Approfondie, Contrôle de Gestion, Mathématiques Financières
Énoncé
Université Abdelmalek Essaâdi — Faculté Polydisciplinaire de Tétouan
Examen de Master Finance, Audit et Contrôle de Gestion (FACG)
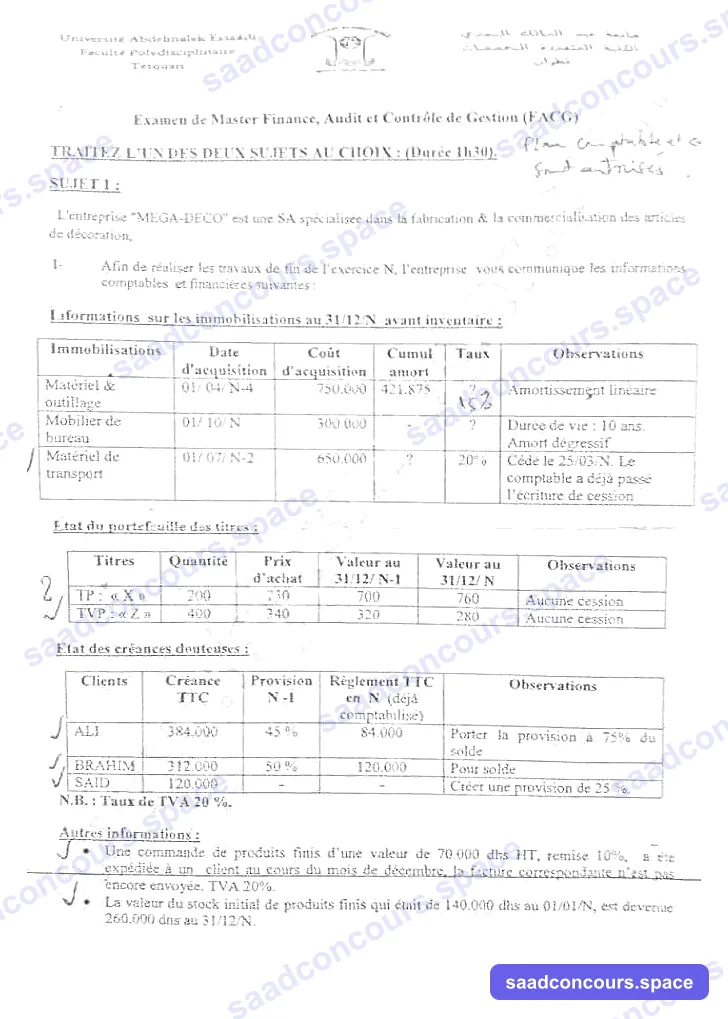
TRAITEZ L'UN DES DEUX SUJETS AU CHOIX : (Durée 1h30). Le plan comptable et la calculatrice sont autorisés.
SUJET 1 :
L'entreprise « MEGA-DECO » est une SA spécialisée dans la fabrication & la commercialisation des articles de décoration.
I- Afin de réaliser les travaux de fin de l'exercice N, l'entreprise vous communique les informations comptables et financières suivantes :
Informations sur les immobilisations au 31/12/N avant inventaire :
| Immobilisations | Date d'acquisition | Coût d'acquisition | Cumul amort | Taux | Observations |
|---|---|---|---|---|---|
| Matériel & outillage | 01/04/N-4 | 750 000 | 421 875 | ? | Amortissement linéaire |
| Mobilier de bureau | 01/10/N | 300 000 | - | ? | Durée de vie : 10 ans. Amort dégressif |
| Matériel de transport | 01/07/N-2 | 650 000 | ? | 20% | Cédé le 25/03/N. Le comptable a déjà passé l'écriture de cession |
État du portefeuille des titres :
| Titres | Quantité | Prix d'achat | Valeur au 31/12/N-1 | Valeur au 31/12/N | Observations |
|---|---|---|---|---|---|
| TP « X » | 200 | 730 | 700 | 760 | Aucune cession |
| TVP « Z » | 400 | 340 | 320 | 280 | Aucune cession |
État des créances douteuses :
| Clients | Créance TTC | Provision N-1 | Règlement TTC en N (déjà comptabilisé) | Observations |
|---|---|---|---|---|
| ALI | 384 000 | 45 % | 84 000 | Porter la provision à 75% du solde |
| BRAHIM | 312 000 | 50 % | 120 000 | Pour solde |
| SAID | 120 000 | - | - | Créer une provision de 25% |
N.B. : Taux de TVA 20%.
Autres informations :
- Une commande de produits finis d'une valeur de 70 000 dhs HT, remise 10%, a été expédiée à un client au cours du mois de décembre, la facture correspondante n'est pas encore envoyée. TVA 20%.
- La valeur du stock initial de produits finis qui était de 140 000 dhs au 01/01/N, est devenue 260 000 dhs au 31/12/N.
Travail à faire :
- Citer les 7 principes comptables fondamentaux (sans les expliquer).
- Procéder aux régularisations comptables de fin d'exercice.
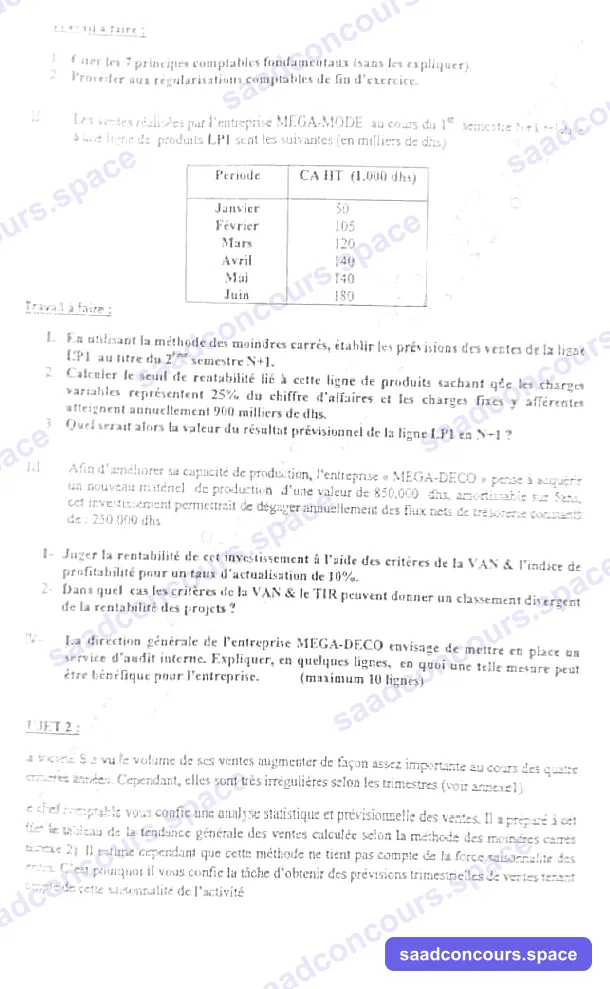
II- Les ventes réalisées par l'entreprise MEGA-MODE au cours du 1ᵉʳ semestre N+1 relatives à une ligne de produits LP1 sont les suivantes (en milliers de dhs) :
| Période | CA HT (1 000 dhs) |
|---|---|
| Janvier | 50 |
| Février | 105 |
| Mars | 120 |
| Avril | 140 |
| Mai | 140 |
| Juin | 180 |
Travail à faire :
- En utilisant la méthode des moindres carrés, établir les prévisions des ventes de la ligne LP1 au titre du 2ᵉ semestre N+1.
- Calculer le seuil de rentabilité lié à cette ligne de produits sachant que les charges variables représentent 25% du chiffre d'affaires et les charges fixes y afférentes atteignent annuellement 900 milliers de dhs.
- Quelle serait alors la valeur du résultat prévisionnel de la ligne LP1 en N+1 ?
III- Afin d'améliorer sa capacité de production, l'entreprise « MEGA-DECO » pense acquérir un nouveau matériel de production d'une valeur de 850 000 dhs, amortissable sur 5 ans, cet investissement permettrait de dégager annuellement des flux nets de trésorerie constants de : 250 000 dhs.
1- Juger la rentabilité de cet investissement à l'aide des critères de la VAN & l'indice de profitabilité pour un taux d'actualisation de 10%.
2- Dans quel cas les critères de la VAN & le TIR peuvent donner un classement divergent de la rentabilité des projets ?
IV- La direction générale de l'entreprise MEGA-DECO envisage de mettre en place un service d'audit interne. Expliquer, en quelques lignes, en quoi une telle mesure peut être bénéfique pour l'entreprise (maximum 10 lignes).
SUJET 2 :
La société S a vu le volume de ses ventes augmenter de façon assez importante au cours des quatre dernières années. Cependant, elles sont très irrégulières selon les trimestres (voir annexe).
Le chef comptable vous confie une analyse statistique et prévisionnelle des ventes. Il a préparé à cet effet le tableau de la tendance générale des ventes calculée selon la méthode des moindres carrés (annexe 2). Il estime cependant que cette méthode ne tient pas compte de la force saisonnalité des ventes. C'est pourquoi il vous confie la tâche d'obtenir des prévisions trimestrielles de ventes tenant compte de cette saisonnalité de l'activité...
(Suite du sujet 2 et annexes non disponibles dans le document source consulté.)
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
SUJET 1 — Entreprise MEGA-DECO
I.1 — Les 7 principes comptables fondamentaux
Continuité d'exploitation — Permanence des méthodes — Coût historique — Spécialisation des exercices — Prudence — Clarté (transparence) — Importance significative.
I.2 — Régularisations de fin d'exercice N
a) Amortissements
| Immobilisation | Calcul | Dotation |
|---|---|---|
| Matériel & outillage : taux = 421 875 / (750 000 × 45/12) = 15 % | 750 000 × 15 % | 112 500 |
| Mobilier de bureau, dégressif 10 ans → 10 % × coef 2,5 = 25 %, acquis 01/10/N → 3 mois | 300 000 × 25 % × 3/12 | 18 750 |
| Matériel de transport cédé le 25/03/N (cumul à la cession = 650 000 × 20 % × 21/12 = 227 500 ; complément janv.–mars = 32 500) | 650 000 × 20 % × 3/12 | 32 500 |
Le prix de cession du matériel de transport n'est pas fourni dans la source : le résultat sur cession ne peut être calculé (VNA = 650 000 − 227 500 = 422 500).
b) Titres
- TP X : coût 146 000 < valeur 152 000 → plus-value latente ; reprise éventuelle de l'ancienne provision (base N-1 : (730−700) × 200 = 6 000).
- TVP Z : coût 400 × 340 = 136 000 > valeur 400 × 280 = 112 000 → moins-value latente 24 000 ; ancienne provision (N-1) = (340−320) × 400 = 8 000 → dotation complémentaire 16 000.
c) Créances douteuses (TVA 20 %)
- ALI : HT 320 000 ; provision N-1 = 45 % × 320 000 = 144 000 ; règlement 84 000 TTC (70 000 HT) ; solde HT = 250 000 ; nouvelle provision 75 % = 187 500 → dotation complémentaire 43 500.
- BRAHIM (« pour solde ») : HT 260 000 ; provision N-1 = 130 000 ; encaissé 120 000 TTC (100 000 HT) ; reliquat irrécouvrable = 192 000 TTC :
6182 Créances devenues irrécouvrables ... 160 000
4455 État TVA ............................ 32 000
        34213 Clients douteux ................... 192 000
71964 Reprise provision BRAHIM .......... 130 000
        3942 Prov. clients douteux .............. 130 000
- SAID : HT 100 000 × 25 % = dotation 25 000.
d) Autres régularisations
- Facture à établir (décembre) : 70 000 − 10 % = 63 000 HT, TVA 12 600, TTC 75 600 (D3421 / C7121 + C4455).
- Stocks PF : SI 140 000 / SF 260 000 → variation positive +120 000 (entrée en stock SF via 3151/7134, sortie du SI inversement).
II — Prévisions LP1 (moindres carrés)
x ∈ {1..6} ; Σx = 21 ; Σy = 735 ; Σxy = 2 960 ; Σx² = 91.
a = (6×2 960 − 21×735)/(6×91 − 21²) = 2 325/105 ≈ 22,14 ; b = (735 − 22,14×21)/6 = 45
→ y = 45 + 22,14 x
Prévisions S2 N+1 : juillet 200,0 ; août 222,1 ; septembre 244,3 ; octobre 266,4 ; novembre 288,6 ; décembre 310,7 → total ≈ 1 532 kDH.
Seuil de rentabilité (CV 25 %, CF 900 kDH/an) : SR = 900/0,75 = 1 200 kDH de CA. CA cumulé : S1 = 735 ; + juillet = 935 ; + août ≈ 1 157 ; atteint début septembre (~5 jours dans le mois).
Résultat prévisionnel N+1 : CA annuel = 735 + 1 532 = 2 267 ; MCV = 75 % × 2 267 = 1 700,4 ; résultat = 1 700,4 − 900 = ≈ 800 kDH.
III — Investissement (850 000 DH, CAF constants 250 000, 5 ans, 10 %)
Coefficient d'actualisation d'annuités constantes (10 %, 5 ans) = 3,7908.
VAN = 250 000 × 3,7908 − 850 000 = 947 695 − 850 000 = + 97 695 DH → projet rentable.
IP = 947 695 / 850 000 = 1,12 > 1 ✓.
Divergence VAN/TRI : les deux critères peuvent classer différemment des projets de tailles (capacités) différentes ou présentant des flux non conventionnels (changements de signe), car la VAN suppose les flux intermédiaires réinvestis au taux d'actualisation alors que le TRI les suppose réinvestis au TRI lui-même.
IV — Bénéfices de l'audit interne
L'audit interne est une fonction indépendante et objective d'assurance et de conseil créée pour améliorer la création de valeur. Elle apporte : une maîtrise systématique des risques opérationnels, financiers et de conformité ; la fiabilisation des informations de gestion destinées à la direction générale ; l'évaluation de l'efficacité des processus et du contrôle interne (détection des dysfonctionnements, fraudes et gaspillages) ; des recommandations d'amélioration continue qui renforcent la performance et la gouvernance. Pour MEGA-DECO, il préparerait aussi utilement le terrain aux travaux du commissaire aux comptes.
SUJET 2 — Prévisions trimestrielles avec saisonnalité
(La suite du sujet et ses annexes ne figurent pas dans la source consultée : seul le plan de réponse peut être donné.)
Méthode attendue :
- Tendance générale y = ax + b déjà obtenue par moindres carrés sur les données trimestrielles ;
- Calcul des coefficients saisonniers : rapport de la valeur observée à la tendance (ou méthode des rapports à la moyenne mobile), puis moyenne par trimestre ;
- Prévision = tendance estimée pour chaque trimestre N+1 × coefficient saisonnier correspondant.