Finance
Matières : Analyse Financière, Fiscalité des Entreprises, Macroéconomie
Énoncé
Université Hassan II — FSJES Casablanca
Épreuve du concours d'entrée en Master Finance
Durée : 3 h
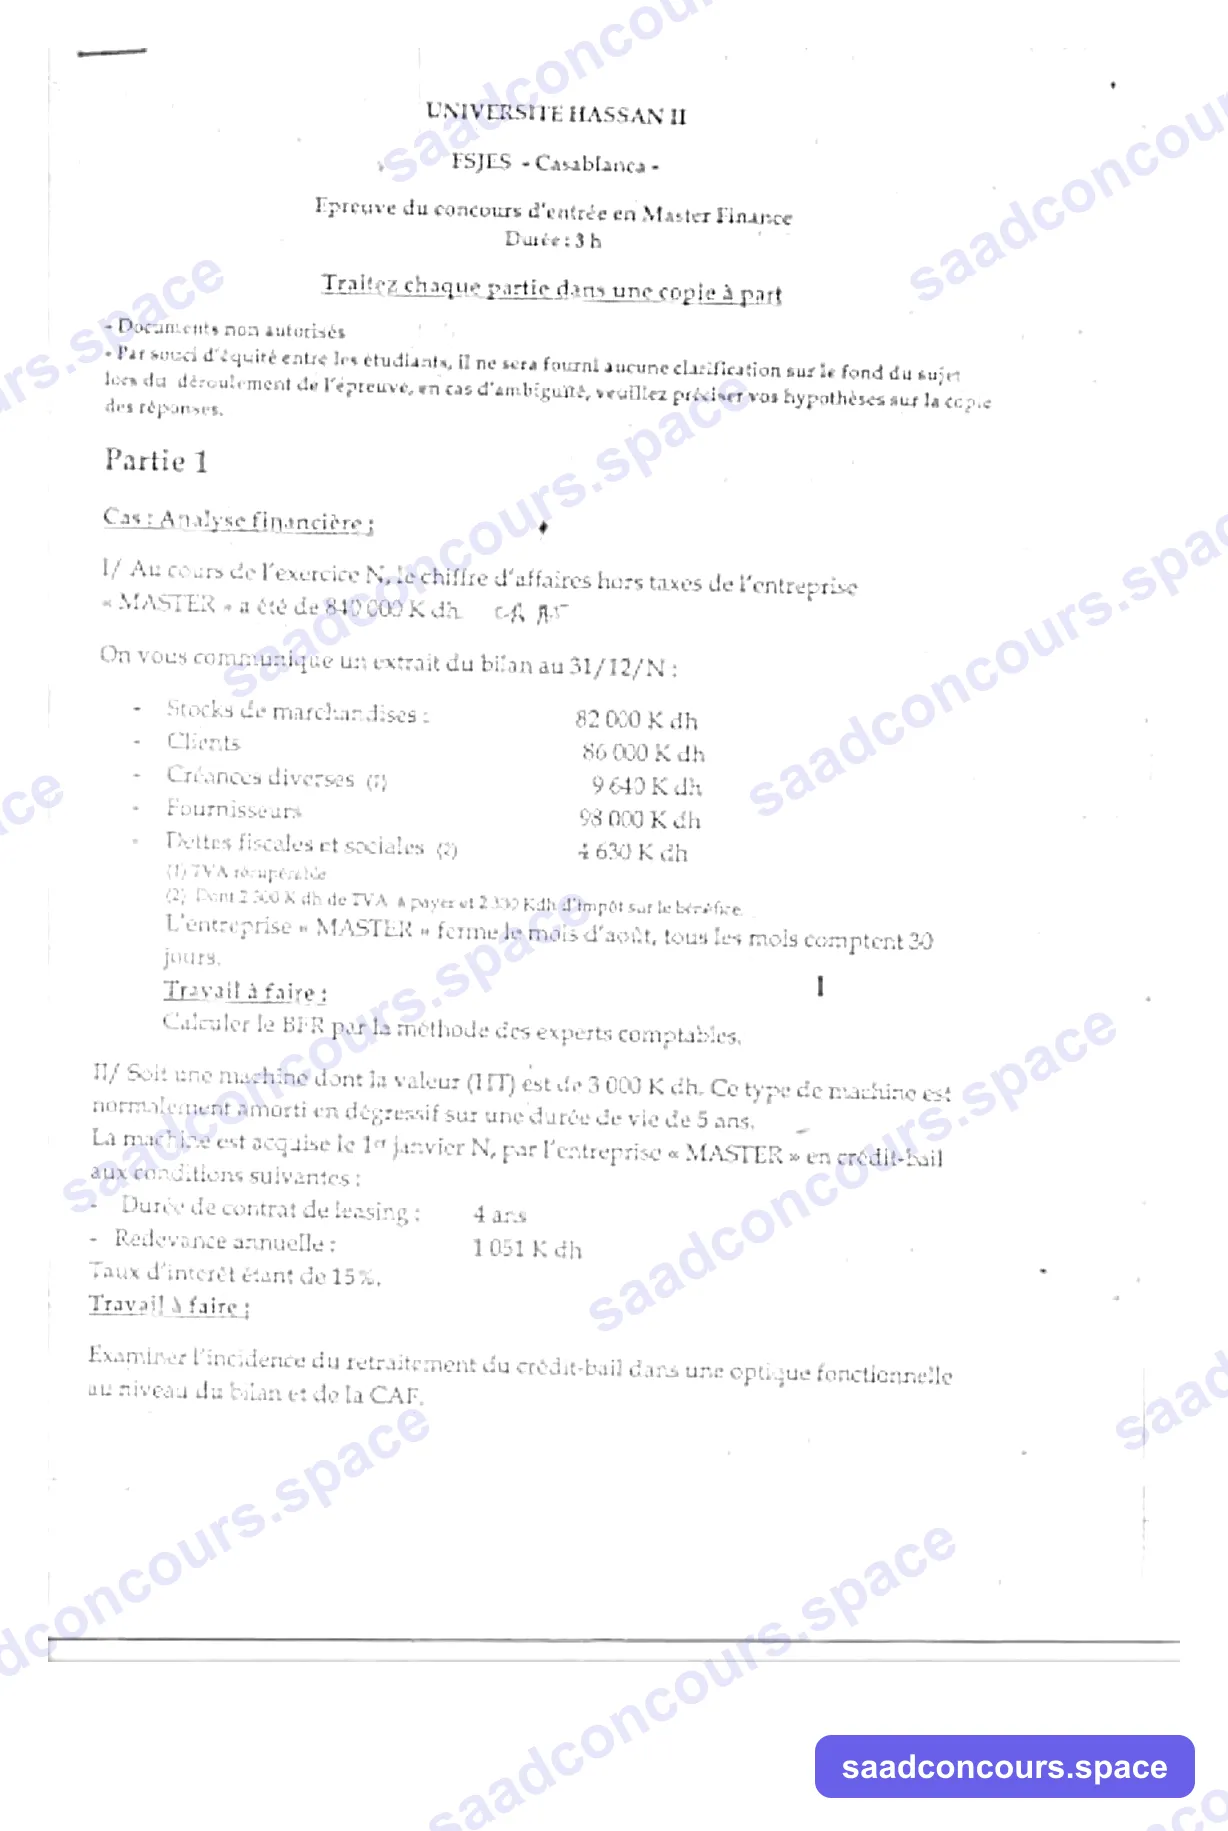
Traitez chaque partie dans une copie à part. Documents non autorisés. Par souci d'équité entre les étudiants, il ne sera fourni aucune clarification sur le fond du sujet lors du déroulement de l'épreuve ; en cas d'ambiguïté, veuillez préciser vos hypothèses sur la copie des réponses.
Partie 1
Cas : Analyse financière :
I/ Au cours de l'exercice N, le chiffre d'affaires hors taxes de l'entreprise « MASTER » a été de 840 000 K dh.
On vous communique un extrait du bilan au 31/12/N :
- Stocks de marchandises : 82 000 K dh
- Clients : 86 000 K dh
- Créances diverses (1) : 9 640 K dh
- Fournisseurs : 98 000 K dh
- Dettes fiscales et sociales (2) : 4 630 K dh
(1) TVA récupérable
(2) Dont 2 300 K dh de TVA à payer et 2 330 Kdh d'impôt sur le bénéfice.
L'entreprise « MASTER » ferme le mois d'août, tous les mois comptent 30 jours.
Travail à faire : Calculer le BFR par la méthode des experts comptables.
II/ Soit une machine dont la valeur (HT) est de 3 000 K dh. Ce type de machine est normalement amorti en dégressif sur une durée de vie de 5 ans. La machine est acquise le 1er janvier N, par l'entreprise « MASTER » en crédit-bail aux conditions suivantes :
- Durée de contrat de leasing : 4 ans
- Redevance annuelle : 1 051 K dh
- Taux d'intérêt étant de 15%.
Travail à faire : Examiner l'incidence du retraitement du crédit-bail dans une optique fonctionnelle au niveau du bilan et de la CAF.
Cas : Fiscalité comptabilité :
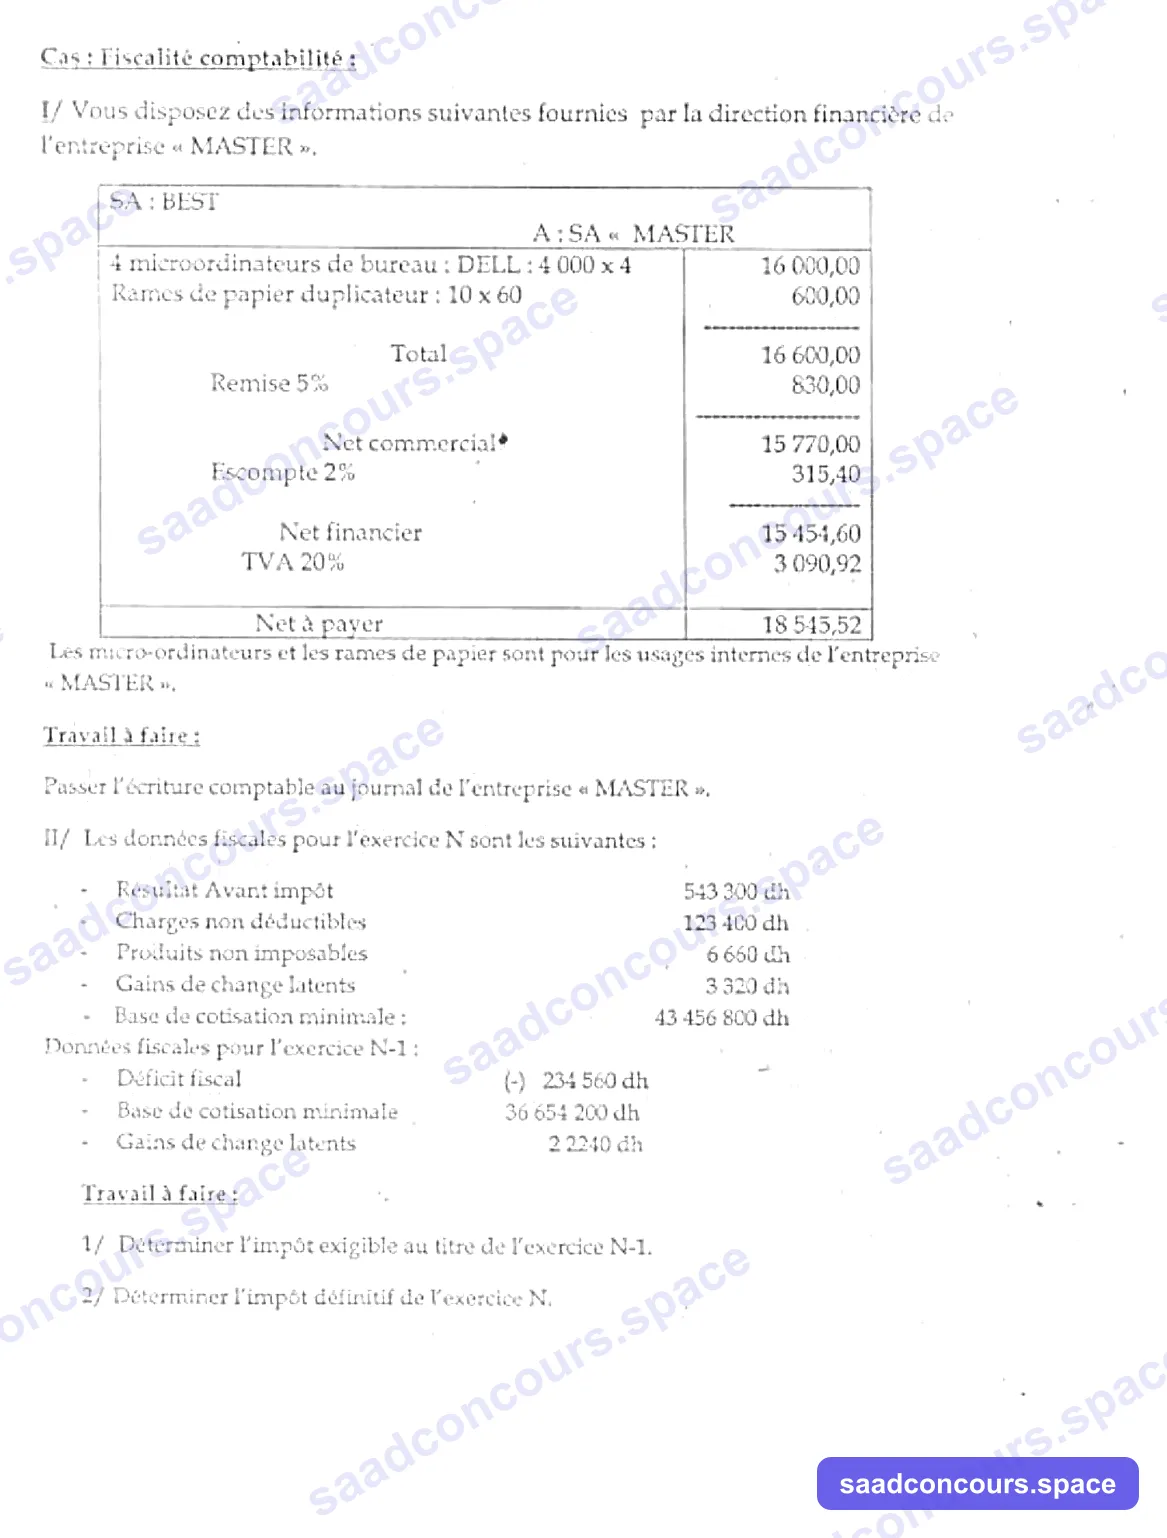
I/ Vous disposez des informations suivantes fournies par la direction financière de l'entreprise « MASTER ».
Facture SA « BEST » à SA « MASTER » :
| Élément | Montant |
|---|---|
| 4 microordinateurs de bureau : DELL : 4 000 x 4 | 16 000,00 |
| Rames de papier duplicateur : 10 x 60 | 600,00 |
| Total | 16 600,00 |
| Remise 5% | 830,00 |
| Net commercial | 15 770,00 |
| Escompte 2% | 315,40 |
| Net financier | 15 454,60 |
| TVA 20% | 3 090,92 |
| Net à payer | 18 545,52 |
Les micro-ordinateurs et les rames de papier sont pour les usages internes de l'entreprise « MASTER ».
Travail à faire : Passer l'écriture comptable au journal de l'entreprise « MASTER ».
II/ Les données fiscales pour l'exercice N sont les suivantes :
- Résultat Avant impôt : 543 300 dh
- Charges non déductibles : 123 400 dh
- Produits non imposables : 6 660 dh
- Gains de change latents : 3 320 dh
- Base de cotisation minimale : 43 456 800 dh
Données fiscales pour l'exercice N-1 :
- Déficit fiscal : (-) 234 560 dh
- Base de cotisation minimale : 36 654 200 dh
- Gains de change latents : 2 224 0 dh
Travail à faire :
1/ Déterminer l'impôt exigible au titre de l'exercice N-1.
2/ Déterminer l'impôt définitif de l'exercice N.
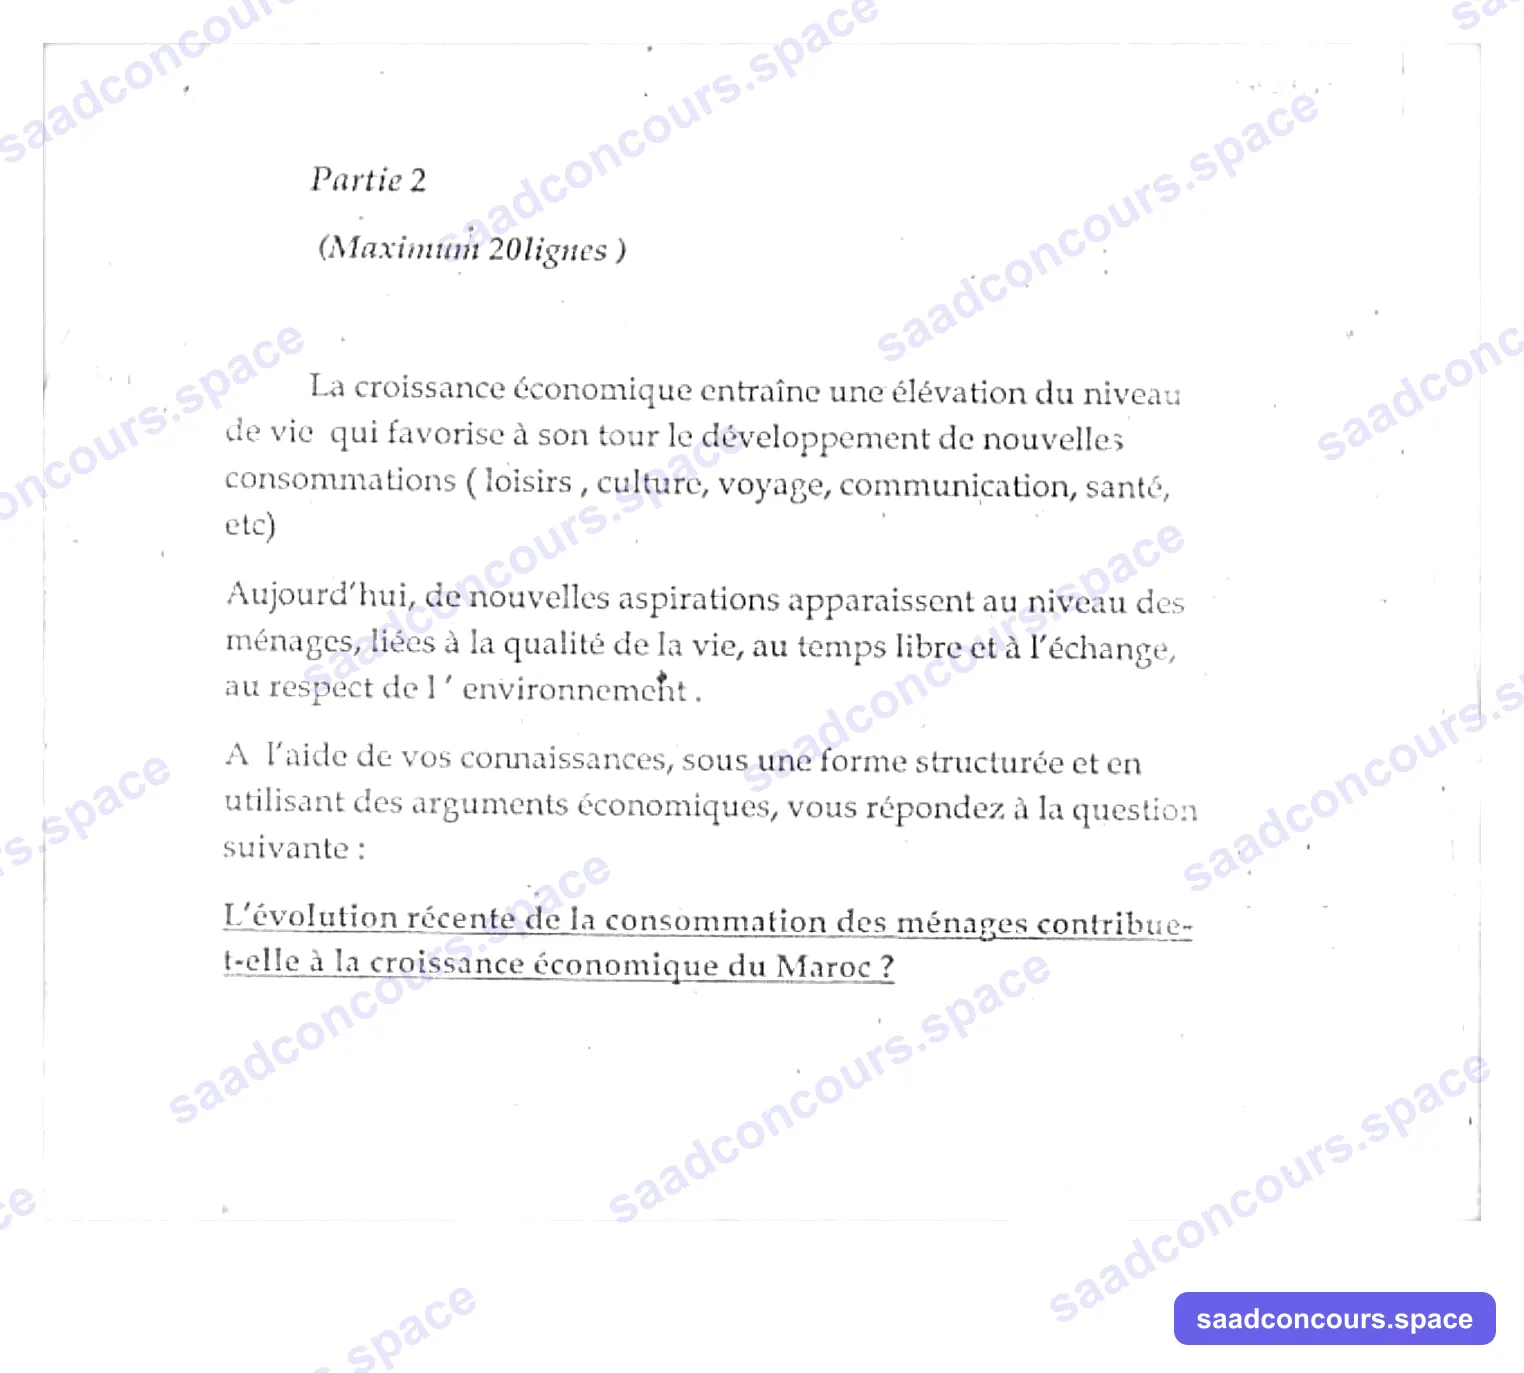
Partie 2 (Maximum 20 lignes)
La croissance économique entraîne une élévation du niveau de vie qui favorise à son tour le développement de nouvelles consommations (loisirs, culture, voyage, communication, santé, etc.)
Aujourd'hui, de nouvelles aspirations apparaissent au niveau des ménages, liées à la qualité de la vie, au temps libre et à l'échange, au respect de l'environnement.
À l'aide de vos connaissances, sous une forme structurée et en utilisant des arguments économiques, vous répondez à la question suivante :
L'évolution récente de la consommation des ménages contribue-t-elle à la croissance économique du Maroc ?
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
Corrigé indicatif
Corrigé rédigé à partir de l'énoncé transcrit — pas de correction officielle publiée trouvée. Barème IS supposé (le document ne précise pas l'année exacte de la session) : tranches 10 % (≤300 000), 20 % (300 001–1 000 000), 31 % (>1 000 000) ; taux de cotisation minimale 0,25 %. Relecture humaine recommandée si un barème différent s'applique à ta session.
Partie 1 — Cas Analyse financière
I. BFR par la méthode des experts comptables
BFR (en valeur) = Stocks (82 000) + Clients (86 000) + Créances diverses/TVA récupérable (9 640) − Fournisseurs (98 000) − Dettes fiscales et sociales (4 630) = 75 010 K dh
Exprimé en jours de chiffre d'affaires HT (l'entreprise étant fermée en août, l'activité s'étale sur 11 mois × 30 jours = 330 jours) :
BFR (jours de CA) = 75 010 / 840 000 × 330 ≈ 29,5 jours de CA HT
II. Retraitement du crédit-bail (optique fonctionnelle)
Le contrat (redevance 1 051 K dh/an sur 4 ans à 15 %) finance une machine de 3 000 K dh — vérification : VA des 4 loyers à 15 % = 1 051 × [1−(1,15)⁻⁴]/0,15 ≈ 3 000, cohérent avec la valeur du bien.
- Au bilan : on réintègre le bien à l'actif immobilisé pour sa valeur d'origine (3 000, amorti selon le mode dégressif normalement pratiqué — dotation 1ère année : taux linéaire 20 % × coefficient 2 (durée 5 ans) = 40 % → 1 200 K dh) et on constate en contrepartie une dette de financement (dette de crédit-bail) au passif, initialement égale à 3 000, qui décroît chaque année du remboursement de capital inclus dans la redevance.
- Chaque redevance se décompose en intérêts (charge financière ; 1ʳᵉ année : 15 % × 3 000 = 450) et en remboursement de capital (1 051 − 450 = 601, qui vient réduire la dette de financement).
- Effet sur le FR fonctionnel : à la mise en place, l'augmentation de l'actif immobilisé (+3 000) est exactement compensée par l'augmentation des ressources stables (dette de financement, +3 000) — effet nul à l'origine, mais le FR évolue ensuite différemment selon que l'amortissement comptable retraité (dégressif) va plus vite ou plus lentement que le remboursement de la dette financière (selon le tableau d'amortissement du crédit-bail).
- Effet sur la CAF : sans retraitement, la redevance (1 051) est une charge d'exploitation totale. Avec retraitement, seule la part « intérêts » (450 la 1ère année) reste une charge (financière) ; le remboursement du capital (601) sort du CPC pour devenir un simple mouvement de dette, et on réintègre à la place une dotation aux amortissements (1 200 la 1ère année, non décaissée) — la CAF retraitée (calculée par la méthode additive : résultat + dotations) rend ainsi l'entreprise locataire comparable à une entreprise propriétaire de ses immobilisations.
Partie 1 — Cas Fiscalité comptabilité
I. Écriture comptable de la facture BEST → MASTER
Les micro-ordinateurs (usage interne) constituent une immobilisation (matériel informatique) ; les rames de papier sont une charge (fourniture de bureau). La remise commerciale (5 %) réduit le coût d'entrée ; l'escompte de règlement (2 %), avantage financier, ne réduit pas le coût des biens — il est enregistré séparément en produit financier. La TVA se calcule sur le net financier (après remise et escompte), conformément à la facture.
Répartition du net commercial (15 770) : ordinateurs 16 000×0,95 = 15 200 ; papier 600×0,95 = 570.
2355  Matériel informatique                    15 200,00
6125  Fournitures de bureau                        570,00
34551 État, TVA récupérable                      3 090,92
        7386  Escomptes obtenus                              315,40
        4411  Fournisseurs                                18 545,52
(Vérification : 15 200 + 570 + 3 090,92 = 18 860,92 = 315,40 + 18 545,52 ✓)
II. Détermination de l'impôt (IS) — exercices N-1 et N
1/ Impôt exigible au titre de N-1 : l'exercice N-1 se solde par un déficit fiscal (−234 560 DH) → l'IS théorique est nul, mais la cotisation minimale (CM) reste due (sauf exonération des 3 premiers exercices, non précisée ici) :
CM (N-1) = 36 654 200 × 0,25 % = 91 635,50 DH, exigible faute de bénéfice imposable.
2/ Impôt définitif de l'exercice N :
| Montant | |
|---|---|
| Résultat comptable avant impôt | 543 300 |
| + Charges non déductibles | 123 400 |
| + Gains de change latents (réintégrés — imposables au Maroc dès leur constatation, même non comptabilisés en produit par prudence) | 3 320 |
| − Produits non imposables | (6 660) |
| Résultat fiscal avant imputation des déficits | 663 360 |
| − Déficit reportable de N-1 (dans le délai de 4 exercices) | (234 560) |
| Résultat fiscal net imposable N | 428 800 |
IS théorique = 428 800 × 20 % (tranche 300 001–1 000 000) = 85 760 DH
Cotisation minimale N = 43 456 800 × 0,25 % = 108 642 DH
Comme IS théorique (85 760) < CM (108 642), l'impôt définitif dû au titre de N est la cotisation minimale, soit 108 642 DH.
Partie 2 — La consommation des ménages contribue-t-elle à la croissance économique du Maroc ?
Trame de réponse (max 20 lignes) :
- La consommation des ménages est la composante la plus importante du PIB par la demande au Maroc ; toute hausse durable soutient directement la croissance à court terme (effet multiplicateur keynésien).
- Les nouvelles aspirations évoquées (qualité de vie, loisirs, environnement) stimulent des secteurs à fort potentiel (tourisme intérieur, services, économie numérique, produits « verts »), créateurs d'emplois et de valeur ajoutée.
- Mais cette contribution dépend de l'origine des biens consommés : une consommation tournée vers l'importation (peu de contenu local) nourrit la croissance… des partenaires commerciaux, et pèse sur la balance commerciale marocaine plutôt que sur le PIB national.
- Elle dépend aussi du financement de cette consommation : une hausse tirée par le crédit à la consommation peut fragiliser l'épargne des ménages et la soutenabilité de la croissance à moyen terme.
- Conclusion attendue : la consommation des ménages contribue à la croissance marocaine à condition qu'elle s'accompagne d'une offre locale compétitive capable de capter cette demande, sans quoi l'effet sur la croissance nationale reste partiel ou déséquilibré (import massif, endettement des ménages).