Finance
Matières : Analyse Financière, Mathématiques Financières, Gestion de Trésorerie
Énoncé
Université Hassan 1er — École Nationale de Commerce et de Gestion - Settat
Durée : 1heure30
Traiter l'ensemble des questions suivantes :
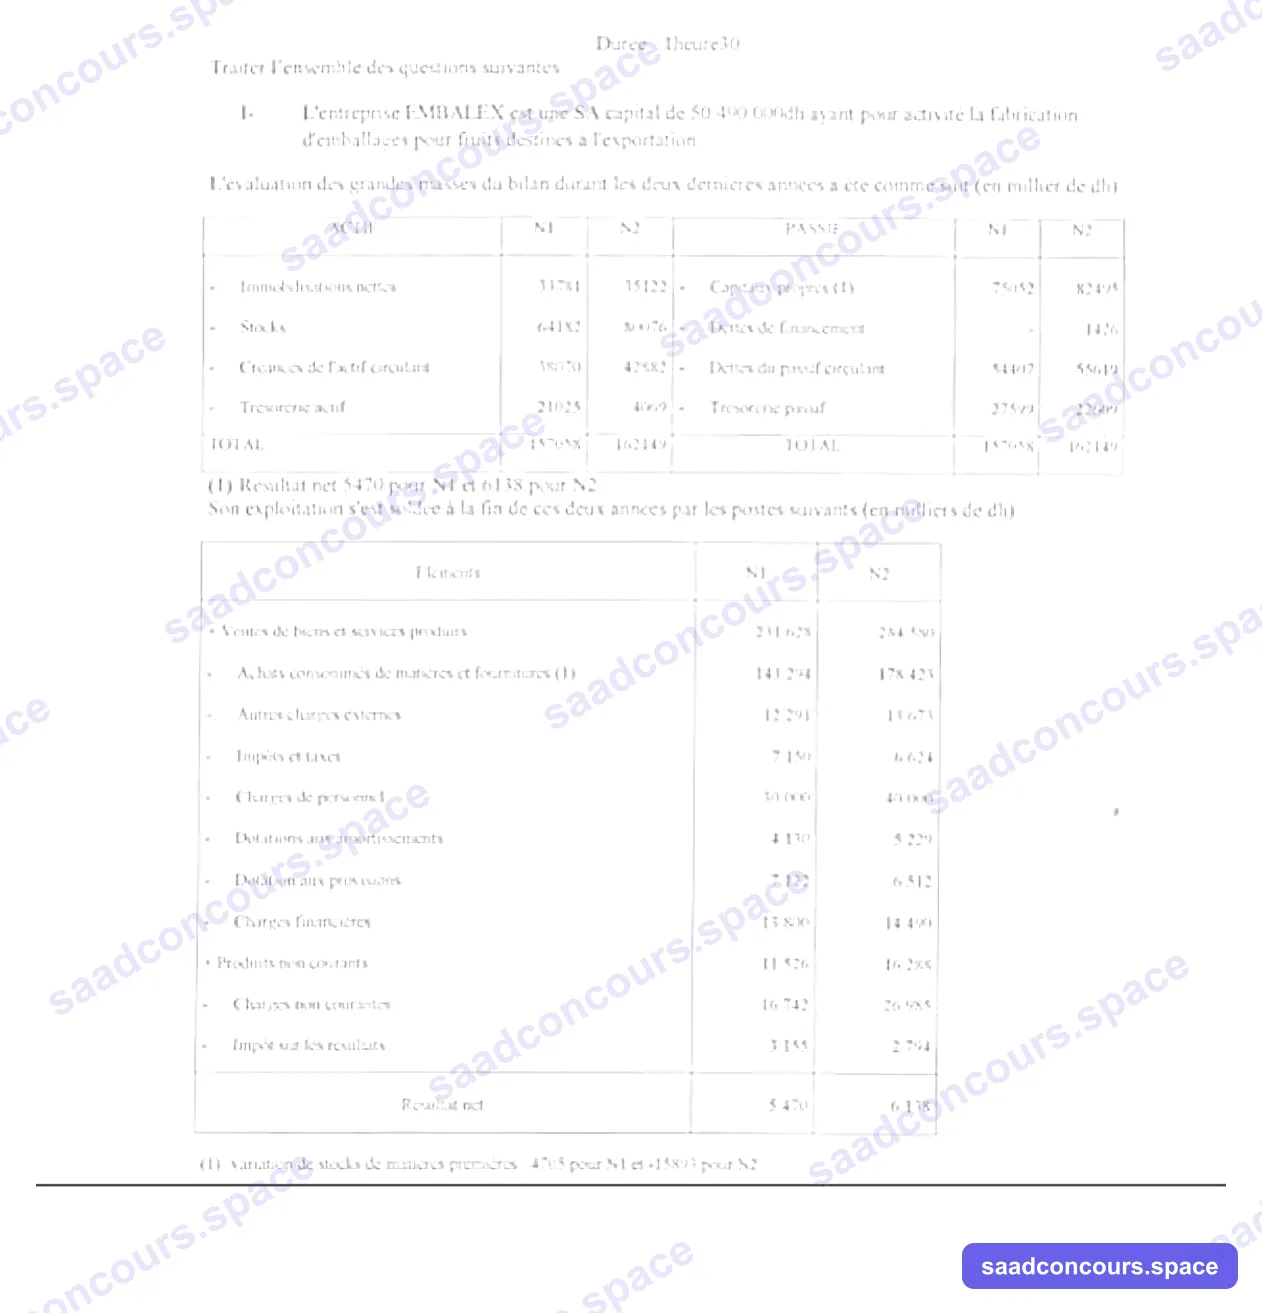
I- L'entreprise EMBALEX est une SA capital de 50.490.000dh ayant pour activité la fabrication d'emballages pour fruits destinés à l'exportation.
L'évaluation des grandes masses du bilan durant les deux dernières années a été comme suit (en milliers de dh) :
| ACTIF | N1 | N2 | PASSIF | N1 | N2 |
|---|---|---|---|---|---|
| Immobilisations nettes | 33 781 | 35 122 | Capitaux propres (1) | 75 052 | 82 495 |
| Stocks | 64 182 | 80 076 | Dettes de financement | — | 1 426 |
| Créances de l'actif circulant | 38 070 | 42 882 | Dettes du passif circulant | 54 407 | 55 619 |
| Trésorerie actif | 21 025 | 4 069 | Trésorerie passif | 27 599 | 22 609 |
| TOTAL | 157 058 | 162 149 | TOTAL | 157 058 | 162 149 |
(1) Résultat net 5 470 pour N1 et 6 138 pour N2
Son exploitation s'est soldée à la fin de ces deux années par les postes suivants (en milliers de dh) :
| Éléments | N1 | N2 |
|---|---|---|
| + Ventes de biens et services produits | 231 628 | 284 580 |
| - Achats consommés de matières et fournitures (1) | 143 294 | 178 423 |
| - Autres charges externes | 12 291 | 13 673 |
| - Impôts et taxes | 7 150 | 6 624 |
| - Charges de personnel | 30 000 | 40 000 |
| - Dotations aux amortissements | 4 130 | 5 229 |
| - Dotation aux provisions | 7 122 | 6 512 |
| - Charges financières | 13 800 | 14 490 |
| + Produits non courants | 11 526 | 16 288 |
| - Charges non courantes | 16 742 | 26 985 |
| - Impôt sur les résultats | 3 155 | 2 794 |
| Résultat net | 5 470 | 6 138 |
(1) variation de stocks de matières premières : 4705 pour N1 et -15893 pour N2
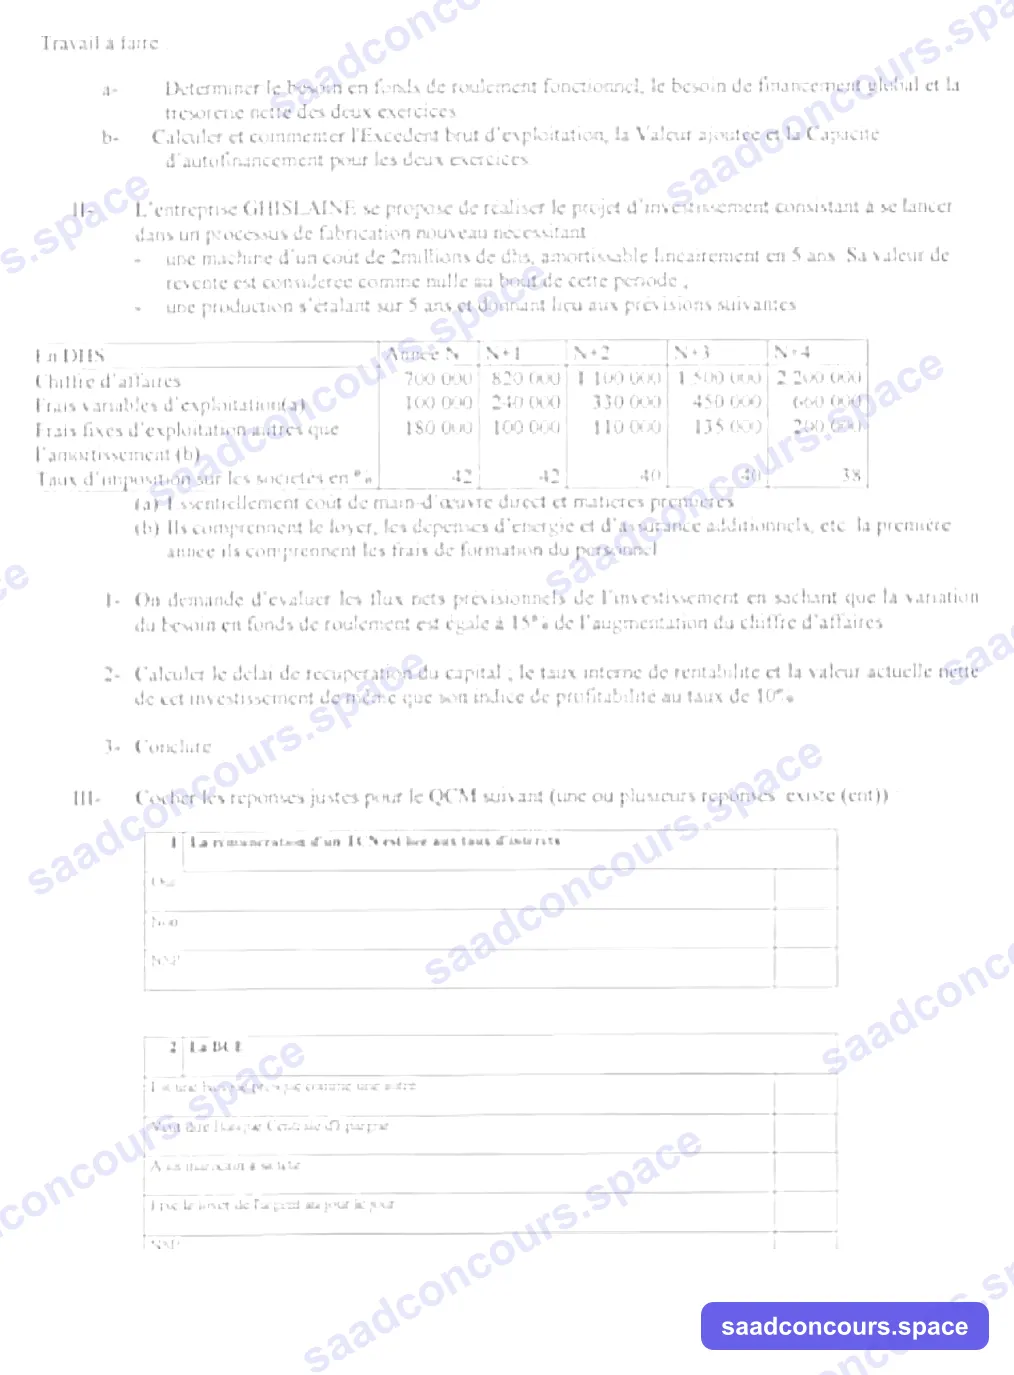
Travail à faire :
- a) Déterminer le besoin en fonds de roulement fonctionnel, le besoin de financement global et la trésorerie nette des deux exercices.
- b) Calculer et commenter l'Excédent brut d'exploitation, la Valeur ajoutée et la Capacité d'autofinancement pour les deux exercices.
II- L'entreprise GHISLAINE se propose de réaliser le projet d'investissement consistant à se lancer dans un processus de fabrication nouveau nécessitant :
- une machine d'un coût de 2 millions de dhs, amortissable linéairement en 5 ans. Sa valeur de revente est considérée comme nulle au bout de cette période ;
- une production s'étalant sur 5 ans et donnant lieu aux prévisions suivantes :
| En DHS | Année N | N+1 | N+2 | N+3 | N+4 |
|---|---|---|---|---|---|
| Chiffre d'affaires | 700 000 | 820 000 | 1 100 000 | 1 500 000 | 2 200 000 |
| Frais variables d'exploitation (a) | 100 000 | 240 000 | 330 000 | 450 000 | 660 000 |
| Frais fixes d'exploitation autres que l'amortissement (b) | 180 000 | 100 000 | 110 000 | 135 000 | 200 000 |
| Taux d'imposition sur les sociétés en % | 42 | 42 | 40 | 40 | 38 |
(a) Essentiellement coût de main-d'œuvre direct et matières premières
(b) Ils comprennent le loyer, les dépenses d'énergie et d'assurance additionnels, etc. la première année ils comprennent les frais de formation du personnel
1- On demande d'évaluer les flux nets prévisionnels de l'investissement en sachant que la variation du besoin en fonds de roulement est égale à 15% de l'augmentation du chiffre d'affaires.
2- Calculer le délai de récupération du capital ; le taux interne de rentabilité et la valeur actuelle nette de cet investissement de même que son indice de profitabilité au taux de 10%
3- Conclure.
III- Cocher les réponses justes pour le QCM suivant (une ou plusieurs réponses existe(nt)) :
- La rémunération d'un TCN est liée aux taux d'intérêts : Oui / Non / NSP
- La BCE : Est une banque presque comme une autre / Veut dire Banque Centrale d'Épargne / A un marocain à sa tête / Fixe le loyer de l'argent au jour le jour / NSP
(Le QCM se poursuit sur les pages suivantes de l'épreuve, non retrouvées dans la source consultée.)
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
Corrigé indicatif
Corrigé rédigé à partir de l'énoncé transcrit — pas de correction officielle publiée trouvée. Le QCM (partie III) est incomplet dans la source disponible (seules 2 questions visibles, la suite manque) — voir note dédiée. Relecture humaine recommandée sur les hypothèses de calendrier des flux du projet d'investissement (partie II).
I. Entreprise EMBALEX (en milliers de dh)
a) BFR fonctionnel, besoin de financement global et trésorerie nette
| N1 | N2 | |
|---|---|---|
| BFR = (Stocks + Créances A.C.) − Dettes P.C. | (64 182+38 070)−54 407 = 47 845 | (80 076+42 882)−55 619 = 67 339 |
| FR = (Capitaux propres + Dettes de financement) − Immobilisations nettes | (75 052+0)−33 781 = 41 271 | (82 495+1 426)−35 122 = 48 799 |
| Trésorerie nette (T. actif − T. passif) | 21 025−27 599 = −6 574 | 4 069−22 609 = −18 540 |
Vérification : FR − BFR = TN dans les deux exercices (41 271−47 845=−6 574 ✓ ; 48 799−67 339=−18 540 ✓). Le besoin de financement global se confond ici avec le BFR (l'énoncé ne distingue pas exploitation / hors exploitation).
Commentaire : la trésorerie nette est négative et se dégrade fortement entre N1 et N2 (−6 574 → −18 540) : le fonds de roulement, bien qu'en hausse, ne couvre pas la croissance plus rapide du besoin en fonds de roulement (+41 % de BFR contre +18 % de FR). L'entreprise finance une part croissante de son cycle d'exploitation par des concours bancaires courants — situation financière qui se fragilise.
b) EBE, VA, CAF
| N1 | N2 | |
|---|---|---|
| Valeur ajoutée = Ventes − (Achats consommés + Autres charges externes) | 231 628−(143 294+12 291) = 76 043 | 284 580−(178 423+13 673) = 92 484 |
| EBE = VA − Impôts et taxes − Charges de personnel | 76 043−7 150−30 000 = 38 893 | 92 484−6 624−40 000 = 45 860 |
| CAF = Résultat net + Dotations aux amortissements et provisions | 5 470+4 130+7 122 = 16 722 | 6 138+5 229+6 512 = 17 879 |
Commentaire : VA (+21,6 %) et EBE (+17,9 %) progressent moins vite que le chiffre d'affaires (+22,9 %), signe d'une légère érosion de la rentabilité d'exploitation (charges de personnel en hausse de 33 %). La CAF ne progresse que de +7 % malgré la hausse de l'EBE : l'écart s'explique par l'alourdissement des charges non courantes (26 985 contre 16 742) et financières (14 490 contre 13 800) en N2, qui absorbent une part croissante de la performance opérationnelle.
II. Projet d'investissement GHISLAINE
Amortissement linéaire = 2 000 000 / 5 = 400 000 DH/an.
| N | N+1 | N+2 | N+3 | N+4 | |
|---|---|---|---|---|---|
| Résultat avant impôt (CA−CV−CF−amort.) | 20 000 | 80 000 | 260 000 | 515 000 | 940 000 |
| Résultat net (× (1−IS)) | 11 600 | 46 400 | 156 000 | 309 000 | 582 800 |
| CAF (Résultat net + amort.) | 411 600 | 446 400 | 556 000 | 709 000 | 982 800 |
1. Flux nets prévisionnels
ΔBFR (15 % de la hausse du CA) : démarrage (N) = 15 %×700 000 = 105 000 ; puis N→N+1 : 18 000 ; N+1→N+2 : 42 000 ; N+2→N+3 : 60 000 ; N+3→N+4 : 105 000 (BFR cumulé = 330 000, récupéré en totalité en fin de projet, avec la valeur résiduelle nette d'impôt de 100 000).
| t | 0 | 1 (N) | 2 (N+1) | 3 (N+2) | 4 (N+3) | 5 (N+4) |
|---|---|---|---|---|---|---|
| Flux net | −2 105 000 (investissement 2 000 000 + BFR initial 105 000) | 393 600 | 404 400 | 496 000 | 604 000 | 1 412 800 (CAF 982 800 + récup. BFR 330 000 + valeur résiduelle 100 000) |
2. VAN, TRI, IP, délai de récupération (taux 10 %)
- VAN = −2 105 000 + 393 600/1,1 + 404 400/1,1² + 496 000/1,1³ + 604 000/1,1⁴ + 1 412 800/1,1⁵ ≈ −2 105 000 + 2 354 566 ≈ +249 566 DH
- IP = 1 + VAN/I₀ = 1 + 249 566/2 105 000 ≈ 1,12
- TRI : VAN(13,5 %) ≈ +9 071 ; VAN(14 %) ≈ −22 472 → par interpolation, TRI ≈ 13,6 %
- Délai de récupération (flux non actualisés cumulés) : négatif jusqu'à la fin de l'année N+3 (cumul −207 000), récupéré en cours d'année N+4 : 207 000/1 412 800 ≈ 0,146 an ≈ 1,8 mois → délai ≈ 4 ans et environ 1 mois et 3 semaines (soit ≈ 4,15 ans).
3. Conclusion
VAN positive (≈ +249 566 DH), TRI (≈13,6 %) supérieur au taux exigé (10 %), IP > 1 (≈1,12) : le projet est rentable et doit être accepté, sous réserve de l'absence d'un projet alternatif mutuellement exclusif plus rentable.
III. QCM (incomplet dans la source)
La rémunération d'un TCN (titre de créance négociable) est-elle liée aux taux d'intérêt ? Oui — un TCN (billet de trésorerie, certificat de dépôt, bon de société de financement...) est rémunéré par un intérêt fixé en fonction des conditions du marché monétaire.
La BCE : « Fixe le loyer de l'argent au jour le jour » est la proposition exacte — c'est l'une des fonctions centrales de la Banque centrale européenne (fixation des taux directeurs influençant le taux interbancaire au jour le jour). Les autres propositions sont fausses : ce n'est pas « une banque presque comme une autre » (institution supranationale de politique monétaire), « BCE » ne signifie pas « Banque Centrale d'Épargne », et elle n'a jamais eu de président marocain à sa tête.
(Le reste du QCM n'a pas été retrouvé dans la source consultée.)