Banque et Finance
Matières : Analyse Financière, Gestion de Trésorerie, Comptabilité Générale
Énoncé
Faculté Polydisciplinaire El Jadida — Université Chouaïb Doukkali
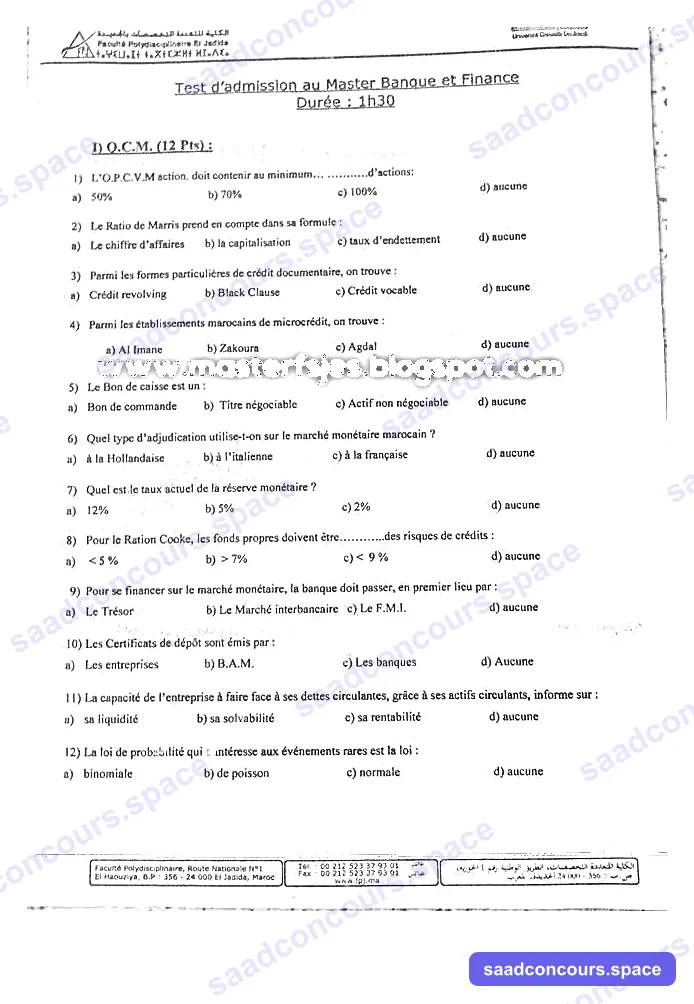
Test d'admission au Master Banque et Finance
Durée : 1h30
I) Q.C.M. (12 Pts) :
- L'O.P.C.V.M. action doit contenir au minimum … d'actions :
- a) 50%
- b) 70%
- c) 100%
- d) aucune
- Le Ratio de Marris prend en compte dans sa formule :
- a) Le chiffre d'affaires
- b) la capitalisation
- c) taux d'endettement
- d) aucune
- Parmi les formes particulières de crédit documentaire, on trouve :
- a) Crédit revolving
- b) Black Clause
- c) Crédit vocable
- d) aucune
- Parmi les établissements marocains de microcrédit, on trouve :
- a) Al Imane
- b) Zakoura
- c) Agdal
- d) aucune
- Le Bon de caisse est un :
- a) Bon de commande
- b) Titre négociable
- c) Actif non négociable
- d) aucune
- Quel type d'adjudication utilise-t-on sur le marché monétaire marocain ?
- a) à la Hollandaise
- b) à l'italienne
- c) à la française
- d) aucune
- Quel est le taux actuel de la réserve monétaire ?
- a) 12%
- b) 5%
- c) 2%
- d) aucune
- Pour le Ration Cooke, les fonds propres doivent être … des risques de crédits :
- a) < 5%
- b) > 7%
- c) < 9%
- d) aucune
- Pour se financer sur le marché monétaire, la banque doit passer, en premier lieu, par :
- a) Le Trésor
- b) Le Marché interbancaire
- c) Le F.M.I
- d) aucune
- Les Certificats de dépôt sont émis par :
- a) Les entreprises
- b) B.A.M
- c) Les banques
- d) aucune
- La capacité de l'entreprise à faire face à ses dettes circulantes, grâce à ses actifs circulants, informe sur :
- a) sa liquidité
- b) sa solvabilité
- c) sa rentabilité
- d) aucune
- La loi de probabilité qui s'intéresse aux événements rares est la loi :
- a) binomiale
- b) de Poisson
- c) normale
- d) aucune
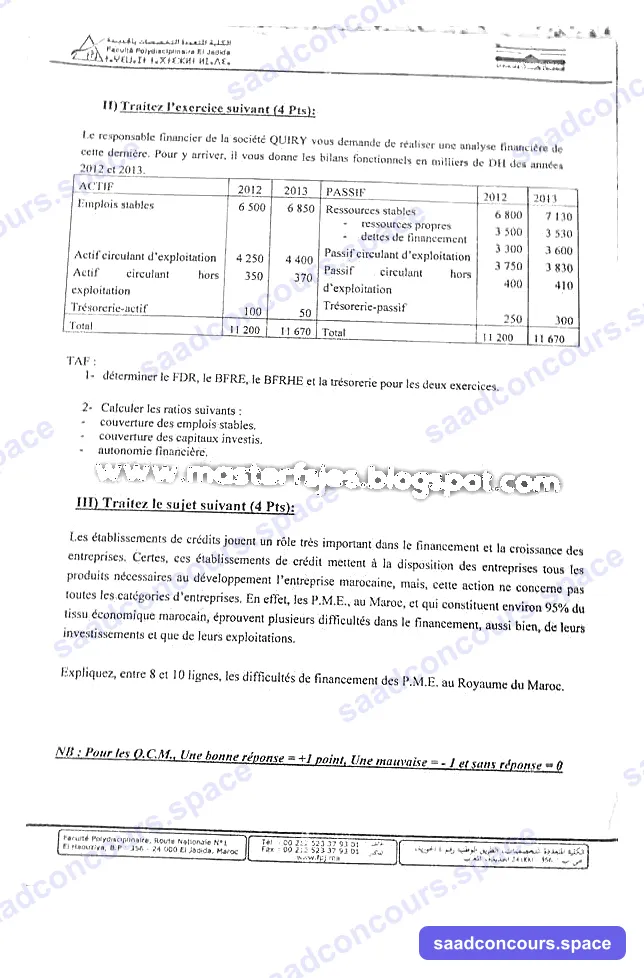
II) Traitez l'exercice suivant (4 Pts) :
Le responsable financier de la société QUIRY vous demande de réaliser une analyse financière de cette dernière. Pour y arriver, il vous donne les bilans fonctionnels en milliers de DH des années 2012 et 2013.
| ACTIF | 2012 | 2013 | PASSIF | 2012 | 2013 |
|---|---|---|---|---|---|
| Emplois stables | 6 500 | 6 850 | Ressources stables | 6 800 | 7 130 |
| — ressources propres | 3 500 | 3 530 | |||
| — dettes de financement | 3 300 | 3 600 | |||
| Actif circulant d'exploitation | 4 250 | 4 400 | Passif circulant d'exploitation | 3 750 | 3 830 |
| Actif circulant hors exploitation | 350 | 370 | Passif circulant hors exploitation | 400 | 410 |
| Trésorerie-actif | 100 | 50 | Trésorerie-passif | 250 | 300 |
| Total | 11 200 | 11 670 | Total | 11 200 | 11 670 |
TAF :
- Déterminer le FDR, le BFRE, le BFRHE et la trésorerie pour les deux exercices.
- Calculer les ratios suivants :
- Couverture des emplois stables.
- Couverture des capitaux investis.
- Autonomie financière.
III) Traitez le sujet suivant (4 Pts) :
Les établissements de crédits jouent un rôle très important dans le financement et la croissance des entreprises. Certes, ces établissements de crédit mettent à la disposition des entreprises tous les produits nécessaires au développement de l'entreprise marocaine, mais cette action ne concerne pas toutes les catégories d'entreprises. En effet, les P.M.E., au Maroc, et qui constituent environ 95% du tissu économique marocain, éprouvent plusieurs difficultés dans le financement, aussi bien de leurs investissements et que de leurs exploitations.
Expliquez, entre 8 et 10 lignes, les difficultés de financement des P.M.E. au Royaume du Maroc.
NB : Pour les Q.C.M., Une bonne réponse = +1 point, Une mauvaise = -1 et sans réponse = 0
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
I) Q.C.M. (12 points)
(Barème : +1 bonne réponse, −1 mauvaise, 0 sans réponse.)
- b) 70 % — un OPCVM « actions » doit détenir au minimum 70 % d'actions (règle enseignée dans les cours marocains de l'époque ; le seuil exact dépend du cadre réglementaire applicable).
- a) Le chiffre d'affaires — le ratio de Marris rapporte le taux de croissance de la demande (chiffre d'affaires) au taux de croissance des capacités productives, pour apprécier la croissance équilibrée de l'entreprise.
- a) Crédit revolving — forme particulière de crédit documentaire renouvelable automatiquement pour un montant donné. (La clause connue en la matière est la « red clause » ; « black clause » n'existe pas dans la terminologie usuelle.)
- b) Zakoura — Fondation Zakoura, acteur historique du microcrédit marocain. (« Al Amana », autre grand réseau marocain, correspond vraisemblablement à la réponse « Al Imane » de la source ; « Agdal » n'est pas un établissement de microcrédit.)
- b) Titre négociable — le bon de caisse est un titre de créance négociable émis par les banques, rémunéré à taux fixe ou progressif.
- c) À la française — sur le marché monétaire marocain, Bank Al-Maghrib retient un taux marginal unique appliqué à toutes les soumissions retenues (adjudication à la française).
- d) Aucune — le coefficient des réserves monétaires obligatoires était d'environ 8 % en 2013 ; aucune des valeurs proposées ne correspond.
- b) > 7 % — le ratio Cooke impose des fonds propres au moins égaux à 8 % des risques de crédit ; la proposition la plus proche est > 7 %.
- b) Le marché interbancaire — une banque excédentaire prête / une banque déficitaire emprunte en premier lieu sur le marché interbancaire, entre établissements de crédit.
- c) Les banques — les certificats de dépôt sont des titres de créance négociables émis par les banques (les entreprises émettent, elles, des billets de trésorerie).
- a) Sa liquidité — capacité à honorer les dettes à court terme grâce aux actifs circulants (la solvabilité concerne le long terme et l'ensemble du passif).
- b) De Poisson — la loi de Poisson modélise les événements rares (faible probabilité, sur un intervalle donné).
Total indicatif : 10/12 (réponses sûres : 2, 5, 9, 10, 11, 12 ; réponses contextuelles signalées : 1, 3, 4, 7).
II) Exercice — Analyse financière de la société QUIRY (en milliers de DH)
1. FDR, BFRE, BFRHE et trésorerie
Formules :
- FDR = Ressources stables − Emplois stables
- BFRE = Actif circulant d'exploitation − Passif circulant d'exploitation
- BFRHE = Actif circulant hors exploitation − Passif circulant hors exploitation
- Trésorerie nette = FDR − BFR (= Trésorerie-actif − Trésorerie-passif)
| 2012 | 2013 | |
|---|---|---|
| FDR | 6 800 − 6 500 = + 300 | 7 130 − 6 850 = + 280 |
| BFRE | 4 250 − 3 750 = + 500 | 4 400 − 3 830 = + 570 |
| BFRHE | 350 − 400 = − 50 | 370 − 410 = − 40 |
| BFR total | 450 | 530 |
| Trésorerie nette | 300 − 450 = − 150 ✓ (100 − 250) | 280 − 530 = − 250 ✓ (50 − 300) |
Commentaire. Le FDR, bien que positif, est très insuffisant pour financer un besoin en fonds de roulement croissant (+500 → +570). La trésorerie nette, déjà négative en 2012, se dégrade fortement (−150 → −250), traduisant un recours croissant aux concours bancaires : la situation financière de QUIRY se détériore.
2. Ratios
| Ratio | Formule | 2012 | 2013 |
|---|---|---|---|
| Couverture des emplois stables | Ressources stables / Emplois stables | 6 800/6 500 = 1,05 | 7 130/6 850 = 1,04 |
| Couverture des capitaux investis | Ressources stables / (Emplois stables + BFR) | 6 800/7 000 = 0,97 | 7 130/7 420 = 0,96 |
| Autonomie financière | Ressources propres / Dettes de financement | 3 500/3 300 = 1,06 | 3 530/3 600 = 0,98 |
Lecture :
- La couverture des emplois stables reste supérieure à 1 (règle de l'équilibre financier minimum respectée) mais elle diminue.
- Les capitaux investis sont couverts à moins de 100 % : le BFR n'est pas intégralement financé par des ressources stables — c'est la cause directe de la trésorerie négative.
- L'autonomie financière passe sous la barre de 1 : les dettes de financement augmentent plus vite que les capitaux propres (endettement croissant).
III) Sujet — Les difficultés de financement des P.M.E. au Maroc
Les P.M.E., qui représentent environ 95 % du tissu économique marocain, rencontrent des difficultés de financement qui tiennent à leur propre structure autant qu'à l'environnement bancaire :
Côté entreprise : opacité comptable et absence fréquente d'états financiers fiables ou audités, ce qui empêche l'évaluation objective du risque ; insuffisance des garanties personnelles ou réelles à offrir ; fonds propres faibles et dépendance excessive aux découverts bancaires plutôt qu'aux crédits d'investissement à moyen-long terme.
Côté banque : asymétrie d'information et coût de traitement des dossiers disproportionné au montant demandé (risque élevé perçu, taux et commissions majorés) ; préférence des banques pour les grandes entreprises et les crédits à court terme peu risqués.
Environnement : marché financier inaccessible aux petites entités (seuils d'introduction élevés), faiblesse du capital-investissement, et lourdeurs administratives qui découragent les investissements.
En conclusion, le financement des P.M.E. marocaines exige des réponses adaptées : garantie mutuelle (Sociétés de cautionnement mutuel), développement du private equity, notation des P.M.E. et accompagnement comptable — dispositifs que les pouvoirs publics ont commencé à mettre en place (fonds de garantie Far, Bourse de Casablanca pour PME) mais dont l'ampleur reste insuffisante face au besoin.
(Réponse attendue en 8 à 10 lignes : le corrigé développe légèrement au-delà pour servir de base de révision.)