Comptabilité Contrôle Audit (CCA)
Énoncé
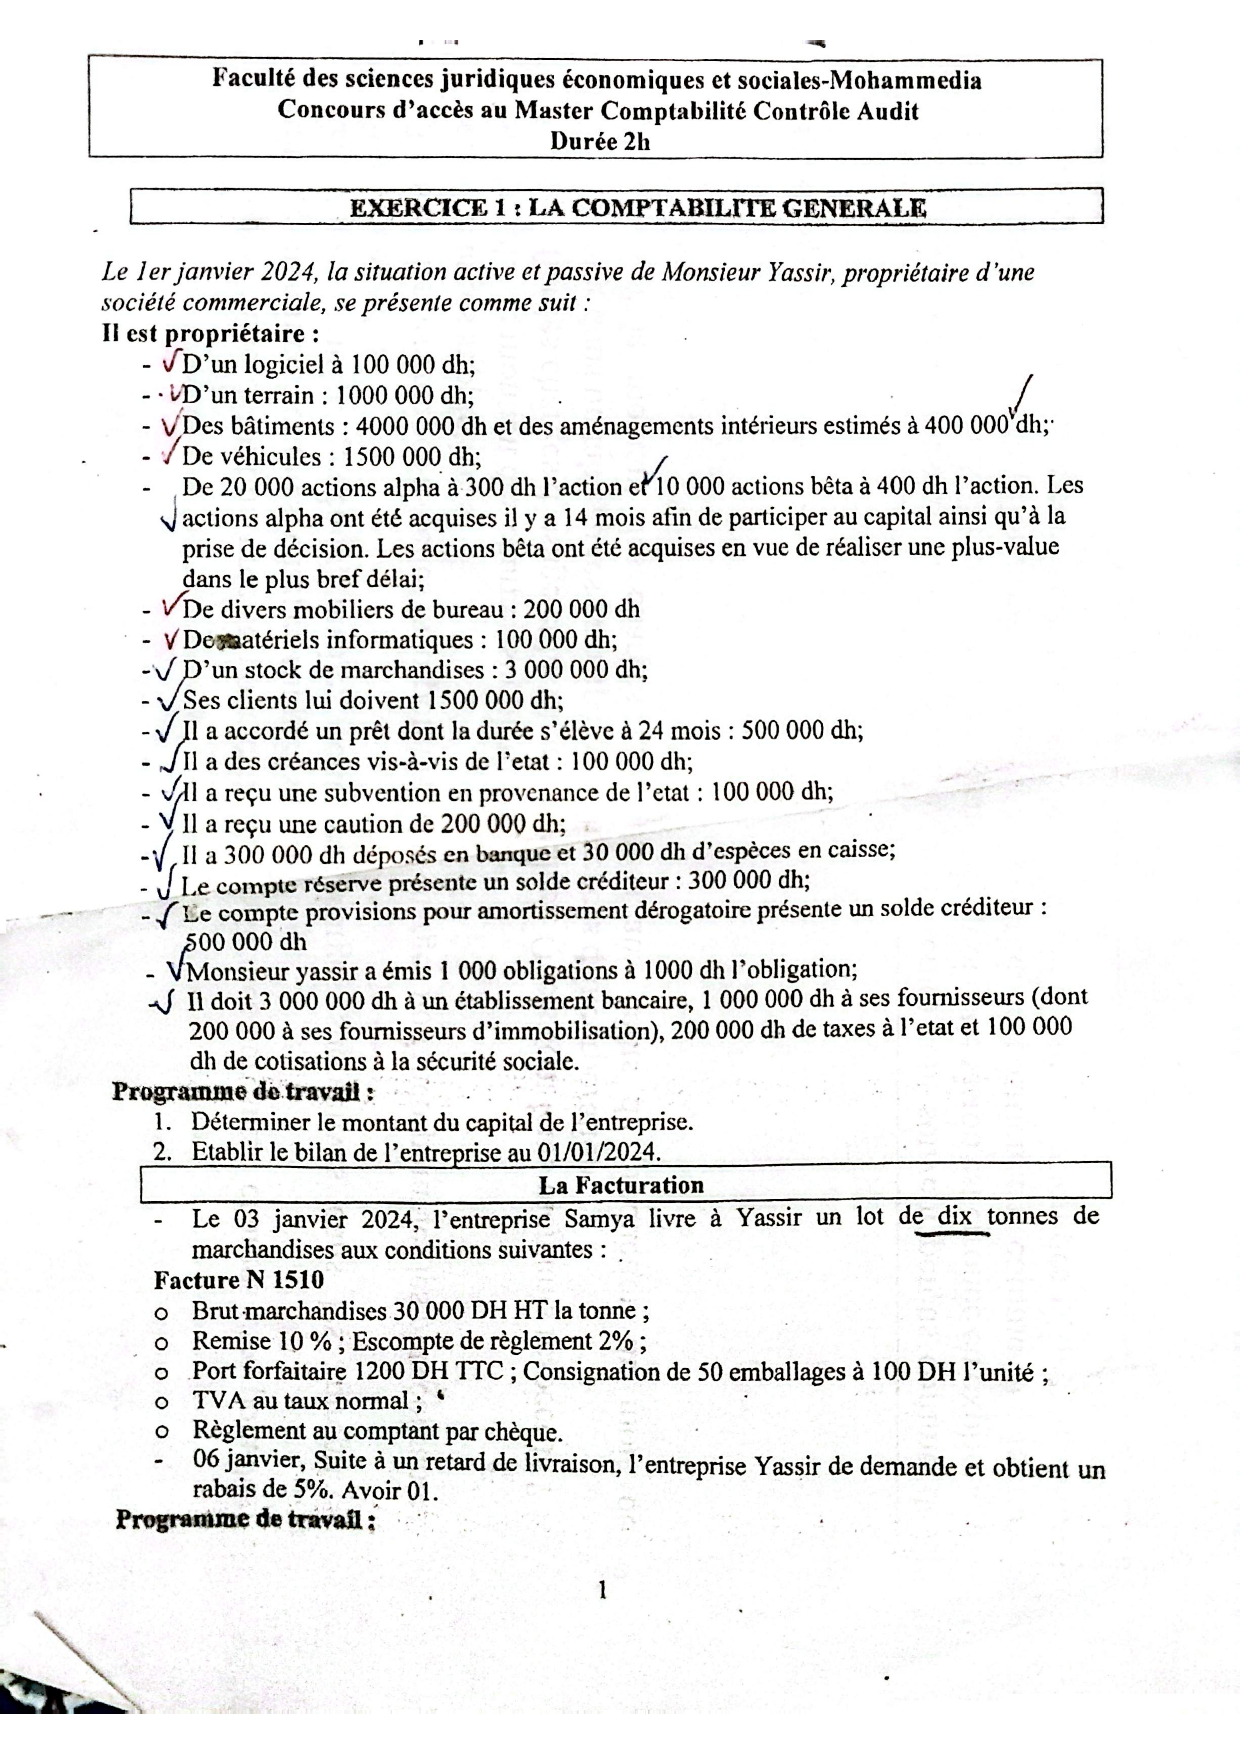
Faculté des sciences juridiques économiques et sociales-Mohammedia Concours d'accès au Master Comptabilité Contrôle Audit Durée 2h
Exercice 1 — La comptabilité générale
Le 1er janvier 2024, la situation active et passive de Monsieur Yassir, propriétaire d'une société commerciale, se présente comme suit. Il est propriétaire :
- d'un logiciel : 100 000 DH ;
- d'un terrain : 1 000 000 DH ;
- de bâtiments : 4 000 000 DH et des aménagements intérieurs estimés à 400 000 DH ;
- de véhicules : 1 500 000 DH ;
- de 20 000 actions Alpha à 300 DH l'action et 10 000 actions Bêta à 400 DH l'action. Les actions Alpha ont été acquises il y a 14 mois afin de participer au capital ainsi qu'à la prise de décision. Les actions Bêta ont été acquises en vue de réaliser une plus-value dans le plus bref délai ;
- de divers mobiliers de bureau : 200 000 DH ;
- de matériels informatiques : 100 000 DH ;
- d'un stock de marchandises : 3 000 000 DH.
Ses clients lui doivent 1 500 000 DH ; il a accordé un prêt dont la durée s'élève à 24 mois : 500 000 DH ; il a des créances vis-à-vis de l'État : 100 000 DH ; il a reçu une subvention en provenance de l'État : 100 000 DH ; il a reçu une caution : 200 000 DH ; il a 300 000 DH déposés en banque et 30 000 DH d'espèces en caisse ; le compte réserve présente un solde créditeur : 300 000 DH ; le compte provisions pour amortissement dérogatoire présente un solde créditeur : 500 000 DH ; Monsieur Yassir a émis 1 000 obligations à 1 000 DH l'obligation ; il doit 3 000 000 DH à un établissement bancaire, 1 000 000 DH à ses fournisseurs (dont 200 000 à ses fournisseurs d'immobilisation), 200 000 DH de taxes à l'État et 100 000 DH de cotisations à la sécurité sociale.
Programme de travail :
- Déterminer le montant du capital de l'entreprise.
- Établir le bilan de l'entreprise au 01/01/2024.
La Facturation
Le 03 janvier 2024, l'entreprise Samya livre à Yassir un lot de dix tonnes de marchandises aux conditions suivantes (facture N°1510) :
- Brut marchandises : 30 000 DH HT la tonne ;
- Remise 10 % ; Escompte de règlement 2 % ;
- Port forfaitaire 1 200 DH TTC ; Consignation de 50 emballages à 100 DH l'unité ;
- TVA au taux normal ;
- Règlement au comptant par chèque.
Le 06 janvier, suite à un retard de livraison, l'entreprise Yassir demande et obtient un rabais de 5 % (avoir 01).
Programme de travail : 3. Présenter la facture 1510 et enregistrer les opérations ci-dessus au journal de l'entreprise YASSIR.
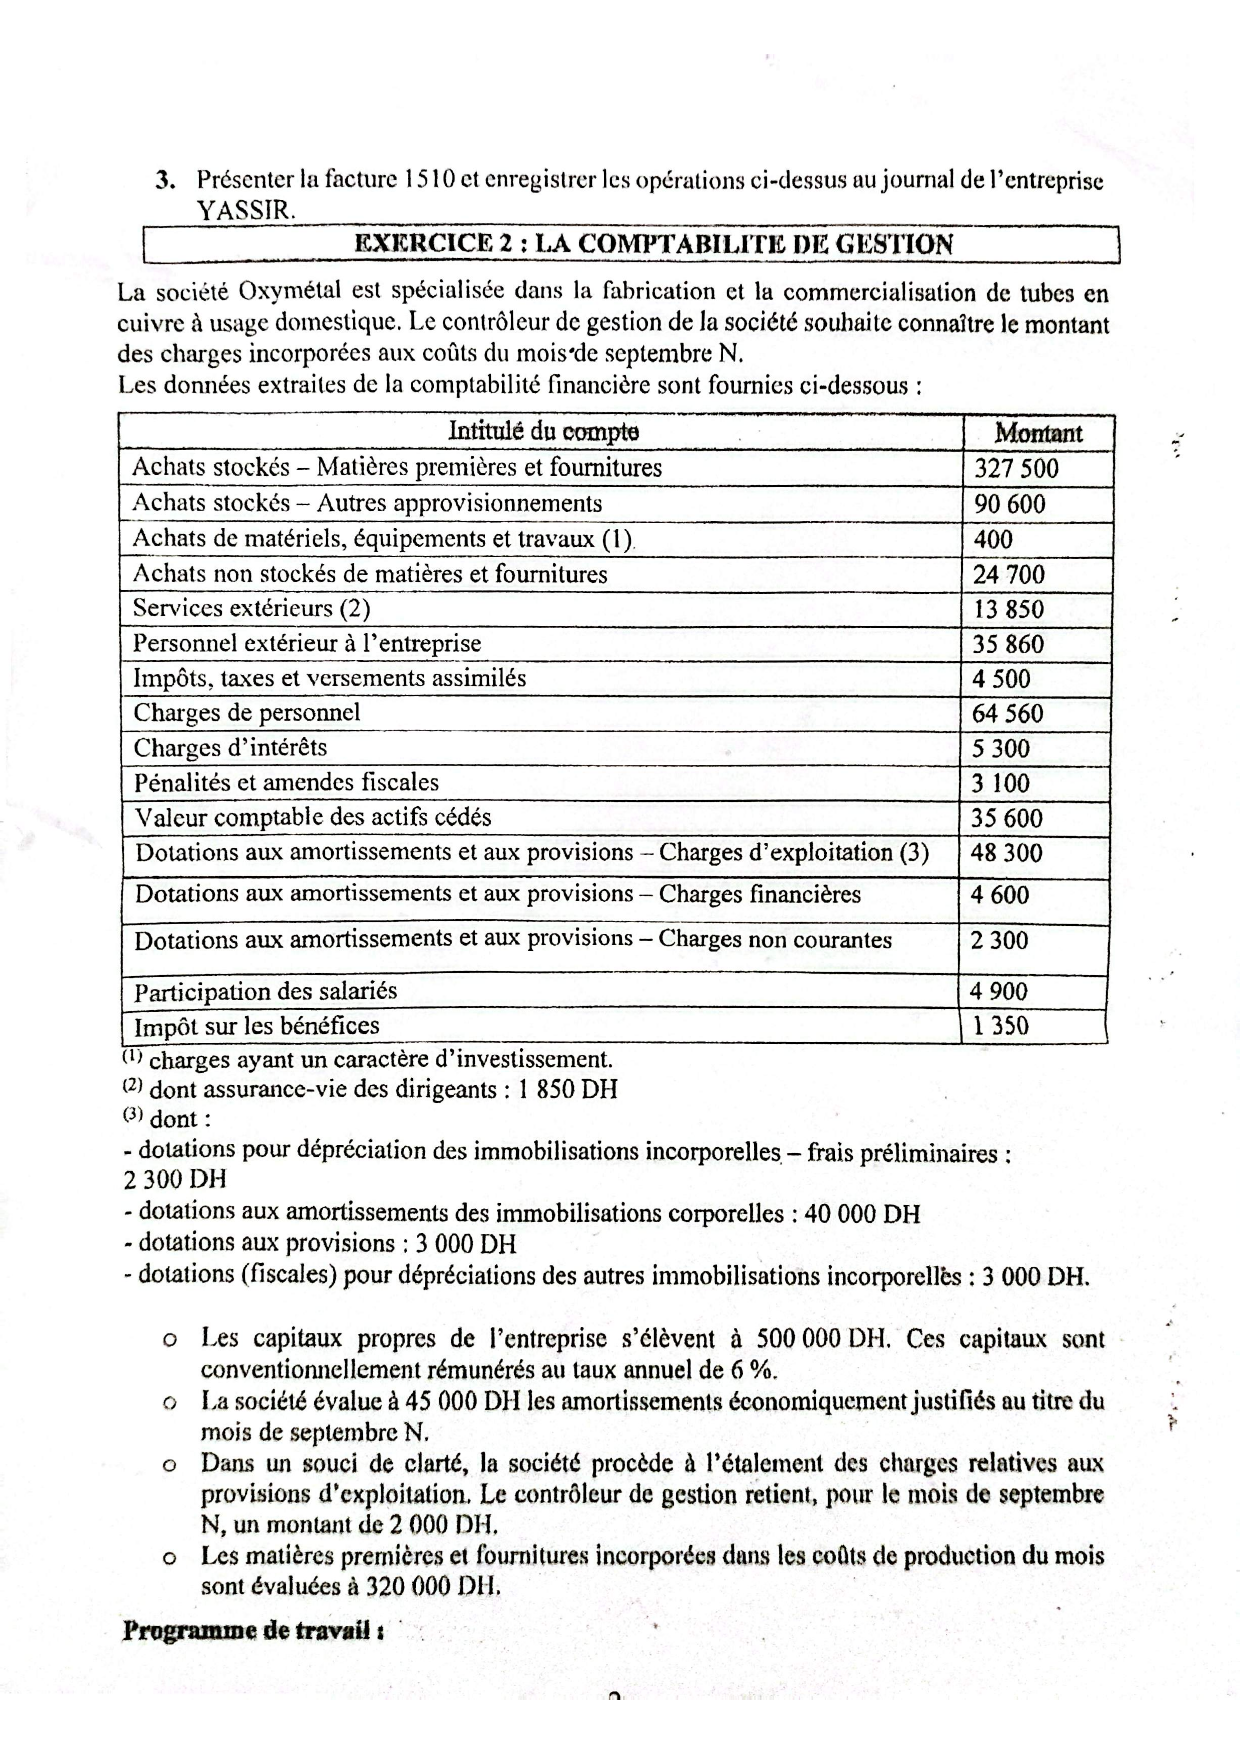
Exercice 2 — La comptabilité de gestion
La société Oxymétal est spécialisée dans la fabrication et la commercialisation de tubes en cuivre à usage domestique. Le contrôleur de gestion de la société souhaite connaître le montant des charges incorporées aux coûts du mois de septembre N.
Les données extraites de la comptabilité financière sont fournies ci-dessous :
| Intitulé du compte | Montant |
|---|---|
| Achats stockés — Matières premières et fournitures | 327 500 |
| Achats stockés — Autres approvisionnements | 90 600 |
| Achats de matériels, équipements et travaux (1) | 400 |
| Achats non stockés de matières et fournitures | 24 700 |
| Services extérieurs (2) | 13 850 |
| Personnel extérieur à l'entreprise | 35 860 |
| Impôts, taxes et versements assimilés | 4 500 |
| Charges de personnel | 64 560 |
| Charges d'intérêts | 5 300 |
| Pénalités et amendes fiscales | 3 100 |
| Valeur comptable des actifs cédés | 35 600 |
| Dotations aux amortissements et aux provisions — Charges d'exploitation (3) | 48 300 |
| Dotations aux amortissements et aux provisions — Charges financières | 4 600 |
| Dotations aux amortissements et aux provisions — Charges non courantes | 2 300 |
| Participation des salariés | 4 900 |
| Impôt sur les bénéfices | 1 350 |
(1) charges ayant un caractère d'investissement. (2) dont assurance-vie des dirigeants : 1 850 DH. (3) dont :
dotations pour dépréciation des immobilisations incorporelles — frais préliminaires : 2 300 DH
dotations aux amortissements des immobilisations corporelles : 40 000 DH
dotations aux provisions : 3 000 DH
dotations (fiscales) pour dépréciations des autres immobilisations incorporelles : 3 000 DH
Les capitaux propres de l'entreprise s'élèvent à 500 000 DH. Ces capitaux sont conventionnellement rémunérés au taux annuel de 6 %.
La société évalue à 45 000 DH les amortissements économiquement justifiés au titre du mois de septembre N.
Dans un souci de clarté, la société procède à l'étalement des charges relatives aux provisions d'exploitation. Le contrôleur de gestion retient, pour le mois de septembre N, un montant de 2 000 DH.
Les matières premières et fournitures incorporées dans les coûts de production du mois sont évaluées à 320 000 DH.
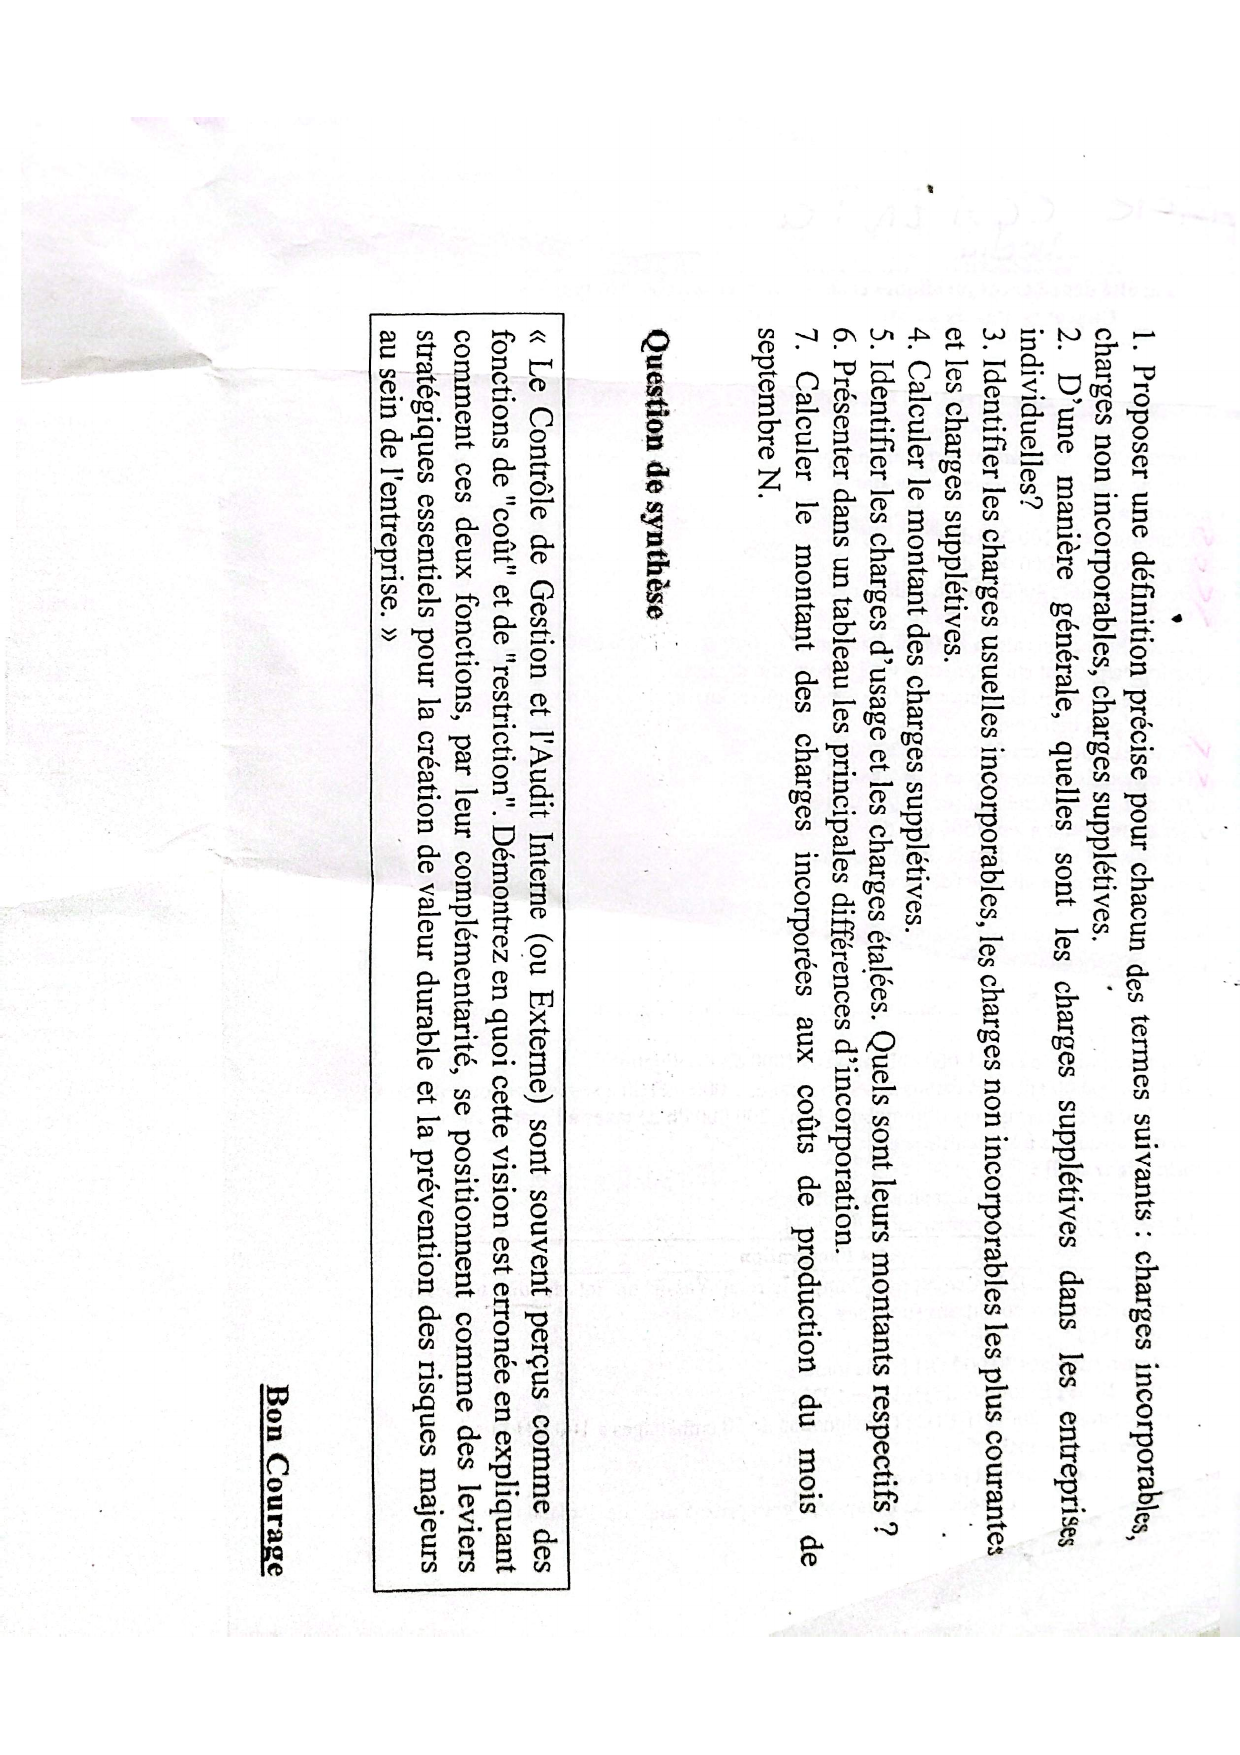
Programme de travail :
- Proposer une définition précise pour chacun des termes suivants : charges incorporables, charges non incorporables, charges supplétives.
- D'une manière générale, quelles sont les charges usuelles incorporables et les charges supplétives dans les entreprises et les charges supplétives individuelles ?
- Identifier les charges non incorporables, les charges supplétives et les charges supplétives individuelles.
- Calculer le montant des charges supplétives.
- Identifier les charges d'usage et les charges étalées. Quels sont leurs montants respectifs ?
- Présenter dans un tableau les principales différences d'incorporation.
- Calculer le montant des charges incorporées aux coûts de production du mois de septembre N.
Question de synthèse
« Le Contrôle de Gestion et l'Audit Interne (ou Externe) sont souvent perçus comme des fonctions de "coût" et de "restriction". Démontrez en quoi cette vision est erronée en expliquant comment ces deux fonctions, par leur complémentarité, se positionnent comme des leviers stratégiques essentiels pour la création de valeur durable et la prévention des risques majeurs au sein de l'entreprise. »
Corrigé
Corrigé rédigé par IA (non officiel) — aucun corrigé officiel de la FSJES Mohammedia n'a été retrouvé pour ce concours.
Exercice 1 — Bilan et facturation (M. Yassir)
1. Détermination du capital
Total de l'actif :
| Poste | Montant |
|---|---|
| Logiciel | 100 000 |
| Terrain | 1 000 000 |
| Bâtiments | 4 000 000 |
| Aménagements intérieurs | 400 000 |
| Véhicules | 1 500 000 |
| Titres de participation (20 000 actions Alpha × 300) | 6 000 000 |
| TVP (10 000 actions Bêta × 400) | 4 000 000 |
| Mobilier de bureau | 200 000 |
| Matériel informatique | 100 000 |
| Stock de marchandises | 3 000 000 |
| Clients | 1 500 000 |
| Prêt accordé (24 mois, immo. financière) | 500 000 |
| État, débiteur | 100 000 |
| Banque | 300 000 |
| Caisse | 30 000 |
| Total Actif | 22 730 000 |
Total du passif hors capital :
| Poste | Montant |
|---|---|
| Subvention reçue de l'État | 100 000 |
| Caution reçue | 200 000 |
| Réserves | 300 000 |
| Provision pour amortissement dérogatoire | 500 000 |
| Emprunt obligataire (1 000 × 1 000) | 1 000 000 |
| Dettes bancaires | 3 000 000 |
| Fournisseurs (dont 200 000 fournisseurs d'immobilisations) | 1 000 000 |
| État, créditeur | 200 000 |
| CNSS | 100 000 |
| Total passif hors capital | 6 400 000 |
Capital = 22 730 000 − 6 400 000 = 16 330 000 DH
2. Bilan au 01/01/2024
| ACTIF | Montant | PASSIF | Montant |
|---|---|---|---|
| Logiciel | 100 000 | Capital | 16 330 000 |
| Terrain | 1 000 000 | Réserves | 300 000 |
| Bâtiments | 4 000 000 | Subvention reçue | 100 000 |
| Aménagements intérieurs | 400 000 | Provision pour amort. dérogatoire | 500 000 |
| Véhicules | 1 500 000 | Caution reçue | 200 000 |
| Titres de participation (Alpha) | 6 000 000 | Emprunt obligataire | 1 000 000 |
| Mobilier de bureau | 200 000 | Dettes bancaires | 3 000 000 |
| Matériel informatique | 100 000 | Fournisseurs | 1 000 000 |
| TVP (Bêta) | 4 000 000 | État, créditeur | 200 000 |
| Stock de marchandises | 3 000 000 | CNSS | 100 000 |
| Clients | 1 500 000 | ||
| Prêt (immo. financière) | 500 000 | ||
| État, débiteur | 100 000 | ||
| Banque | 300 000 | ||
| Caisse | 30 000 | ||
| Total | 22 730 000 | Total | 22 730 000 |
3. Facture N°1510 (03/01/2024) et journal de YASSIR
| Montant | |
|---|---|
| Brut (10 t × 30 000) | 300 000 |
| Remise 10 % | → Net commercial = 270 000 |
| Escompte 2 % | − 5 400 → Net financier = 264 600 |
| TVA 20 % | 52 920 |
| Port forfaitaire TTC | 1 200 |
| Consignation (50 emballages × 100) | 5 000 |
| Net à payer | 323 720 |
Avoir n°01 (06/01/2024) — rabais de 5 % pour retard de livraison, sur le net commercial :
- Rabais = 270 000 × 5 % = 13 500
- TVA 20 % = 2 700
- Total avoir TTC = 16 200
Écritures chez YASSIR (acheteur) :
03/01 :
6111 Achats de marchandises ............................ 264 600
6142 Transports ........................................... 1 000
34552 État, TVA récupérable ............................. 53 120
3413 Fournisseurs — créances pour emballages consignés ...  5 000
        4411 Fournisseurs ................................ 323 720
06/01 :
4411 Fournisseurs ........................................ 16 200
        6129 RRR obtenus .................................. 13 500
        34552 État, TVA récupérable (à régulariser) ........ 2 700
Exercice 2 — Comptabilité de gestion (Oxymétal)
1. Définitions
- Charges incorporables : charges de la comptabilité générale qui, par leur nature, se rattachent à l'exploitation normale et sont reprises (telles quelles ou après retraitement) dans le calcul des coûts.
- Charges non incorporables : charges comptabilisées en comptabilité générale mais exclues du calcul des coûts, car étrangères à l'exploitation courante (charges exceptionnelles/non courantes, charges à caractère purement fiscal, éléments de répartition du résultat).
- Charges supplétives : charges non comptabilisées en comptabilité générale (aucun décaissement ni engagement juridique ne les constate) mais retenues en comptabilité analytique pour refléter un coût économique réel et permettre la comparaison entre entreprises de structures différentes (ex. rémunération conventionnelle des capitaux propres, rémunération du travail de l'exploitant non salarié).
2. Charges usuelles
- Incorporables : achats consommés (matières, fournitures, approvisionnements), charges de personnel, services extérieurs liés à l'exploitation, impôts et taxes d'exploitation, charges financières courantes, dotations aux amortissements et provisions normales.
- Non incorporables : charges non courantes (VNA des immobilisations cédées), charges exceptionnelles (pénalités, amendes), impôt sur les résultats, participation des salariés, charges à caractère patrimonial ou d'investissement.
- Supplétives : rémunération conventionnelle des capitaux propres ; rémunération du travail de l'exploitant individuel non salarié.
3. Charges non incorporables, charges supplétives — application à Oxymétal
| Charge | Montant | Nature |
|---|---|---|
| Achats de matériels/équipements à caractère d'investissement | 400 | Non incorporable (immobilisation, pas une charge de la période) |
| Assurance-vie des dirigeants | 1 850 | Non incorporable (charge à caractère patrimonial, sans lien direct avec l'exploitation) |
| Pénalités et amendes fiscales | 3 100 | Non incorporable (charge exceptionnelle) |
| Valeur comptable des actifs cédés | 35 600 | Non incorporable (charge non courante) |
| Dotations — frais préliminaires | 2 300 | Non incorporable (ne traduit pas une valeur d'usage réelle) |
| Dotations fiscales sur autres immo. incorporelles | 3 000 | Non incorporable (dotation à caractère purement fiscal) |
| Dotations aux amort./provisions — charges financières | 4 600 | Non incorporable (hors exploitation courante) |
| Dotations aux amort./provisions — charges non courantes | 2 300 | Non incorporable (hors exploitation courante) |
| Participation des salariés | 4 900 | Non incorporable (répartition du résultat) |
| Impôt sur les bénéfices | 1 350 | Non incorporable (charge fiscale sur le résultat) |
| Rémunération conventionnelle des capitaux propres | 2 500 | Charge supplétive (500 000 × 6 % / 12) |
⚠️ Point à trancher selon la convention retenue par le professeur : les « Charges d'intérêts » (5 300 DH) sont ici traitées comme incorporables (charge financière normale liée au financement du cycle d'exploitation), par opposition aux « Dotations — charges financières » qui, elles, sont exclues. Si ton cours retient plutôt l'exclusion systématique de toute charge financière (intérêts compris), retrancher 5 300 DH du total calculé au point 7.
4. Montant des charges supplétives = 2 500 DH (rémunération mensuelle des capitaux propres : 500 000 × 6 % / 12).
5. Charges d'usage et charges étalées
- Charge d'usage = dotations aux amortissements des immobilisations corporelles : comptabilisé 40 000 DH, montant économiquement justifié retenu en comptabilité analytique = 45 000 DH.
- Charge étalée = dotations aux provisions d'exploitation : comptabilisé 3 000 DH, montant retenu par le contrôleur de gestion = 2 000 DH.
6. Tableau des différences d'incorporation
| Élément | Comptabilité générale | Comptabilité analytique | Différence d'incorporation |
|---|---|---|---|
| Achats stockés — matières premières et fournitures | 327 500 | 320 000 | − 7 500 |
| Dotations aux amortissements (charge d'usage) | 40 000 | 45 000 | + 5 000 |
| Dotations aux provisions (charge étalée) | 3 000 | 2 000 | − 1 000 |
| Total des différences d'incorporation | − 3 500 |
7. Montant des charges incorporées aux coûts de production de septembre N
| Poste retenu | Montant |
|---|---|
| Achats stockés — matières premières et fournitures (incorporées) | 320 000 |
| Achats stockés — autres approvisionnements | 90 600 |
| Achats non stockés de matières et fournitures | 24 700 |
| Services extérieurs (hors assurance-vie des dirigeants : 13 850 − 1 850) | 12 000 |
| Personnel extérieur à l'entreprise | 35 860 |
| Impôts, taxes et versements assimilés | 4 500 |
| Charges de personnel | 64 560 |
| Charges d'intérêts | 5 300 |
| Dotations aux amortissements (montant économiquement justifié) | 45 000 |
| Dotations aux provisions (montant étalé retenu) | 2 000 |
| Charge supplétive (rémunération des capitaux propres) | 2 500 |
| TOTAL charges incorporées | 607 020 DH |
(Sans les charges d'intérêts, si ton cours les exclut : 601 720 DH — voir remarque au point 3.)
Question de synthèse — Contrôle de Gestion et Audit Interne : leviers stratégiques, non fonctions de coût
Réduire le Contrôle de Gestion et l'Audit à de simples « centres de coût » ou fonctions de « restriction » est une vision court-termiste qui ignore leur apport stratégique :
- Complémentarité des deux fonctions : le Contrôle de Gestion pilote la performance ex ante et en continu (budgets, tableaux de bord, analyse des écarts), tandis que l'Audit (interne ou externe) évalue ex post la fiabilité des processus et des dispositifs de maîtrise des risques. L'un éclaire la décision, l'autre en sécurise l'exécution — ils s'alimentent mutuellement (les constats d'audit nourrissent les priorités du contrôle de gestion, et les indicateurs de gestion orientent le plan d'audit).
- Levier de création de valeur : en identifiant les gisements de productivité, en objectivant les choix d'allocation de ressources et en fiabilisant l'information financière, ces deux fonctions permettent des décisions d'investissement et de développement mieux informées — donc créatrices de valeur, et non de simples gardes-fous.
- Prévention des risques majeurs : l'audit interne évalue et renforce le dispositif de contrôle interne, réduisant les risques opérationnels, financiers et de conformité ; le contrôle de gestion, par la détection précoce des dérives (écarts budgétaires, dérapages de coûts), agit en alerte avancée avant que ces risques ne se matérialisent.
- Positionnement stratégique : loin d'être de simples fonctions support, elles accompagnent la définition et le déploiement de la stratégie (aide à la décision, suivi des plans d'action, sécurisation des grands projets de transformation).
Conclusion : Contrôle de Gestion et Audit ne sont pas des freins mais des conditions de la performance durable — leur restriction perçue (discipline, rigueur) est en réalité l'instrument qui rend possible une croissance maîtrisée et pérenne.
Extraits scannés
Questions fréquentes
Quelles sont les matières du concours Comptabilité Contrôle Audit (CCA) à FSJES Mohammedia (2025) ?
Les épreuves portent sur : Comptabilité Générale, Comptabilité de Gestion, Contrôle de Gestion.
Un corrigé est-il disponible pour ce sujet ?
Oui, un corrigé indicatif est disponible sur cette page — vérifie les calculs avant de t'y fier pour réviser, la relecture humaine n'est pas garantie.
Ce sujet de concours est-il gratuit ?
Oui, l'énoncé complet est consultable en ligne et téléchargeable en PDF gratuitement sur SaadConcours, sans inscription.
Quel est le niveau de difficulté de ce concours ?
Ce sujet est classé avec une difficulté de 4/5 sur notre échelle, à titre indicatif.