Comptabilité Contrôle Audit (CCA)
Énoncé
Université Hassan II — Faculté des Sciences Juridiques Économiques et Sociales - Mohammedia Concours d'accès au Master Comptabilité Contrôle Audit (CCA) Durée 2h
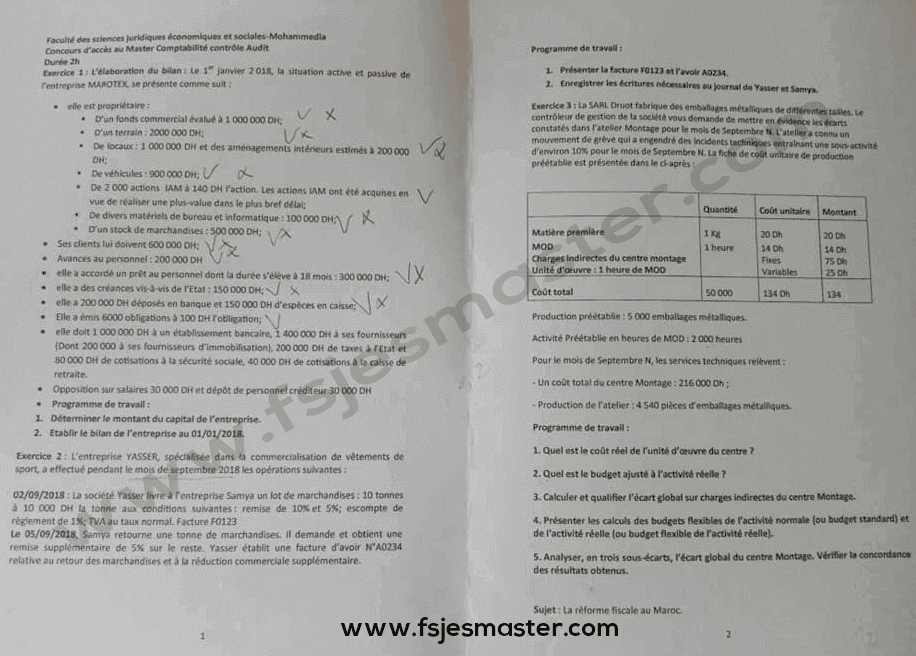
Exercice 1 — Comptabilité générale : élaboration du bilan (MAROTEX)
Le 1er janvier 2018, la situation active et passive de l'entreprise MAROTEX se présente comme suit. Elle est propriétaire :
- d'un fonds commercial évalué à 1 000 000 DH ;
- d'un terrain : 2 000 000 DH ;
- de locaux : 1 000 000 DH et des aménagements intérieurs estimés à 200 000 DH ;
- de véhicules : 900 000 DH ;
- de 2 000 actions IAM à 140 DH l'action (actions acquises en vue de réaliser une plus-value dans le plus bref délai) ;
- de divers matériels de bureau et informatique : 100 000 DH ;
- d'un stock de marchandises : 500 000 DH.
Ses clients lui doivent 600 000 DH ; avances au personnel 200 000 DH ; elle a accordé un prêt au personnel d'une durée de 18 mois : 300 000 DH ; elle a des créances vis-à-vis de l'État : 150 000 DH ; elle a 200 000 DH déposés en banque et 150 000 DH d'espèces en caisse ; elle a émis 6 000 obligations à 100 DH l'obligation ; elle doit 1 000 000 DH à un établissement bancaire, 1 400 000 DH à ses fournisseurs (dont 200 000 à ses fournisseurs d'immobilisation), 200 000 DH de taxes à l'État, 80 000 DH de cotisations à la sécurité sociale et 40 000 DH de cotisations à la caisse de retraite ; opposition sur salaires 30 000 DH et dépôt de personnel créditeur 30 000 DH.
Programme de travail :
- Déterminer le montant du capital de l'entreprise.
- Établir le bilan de l'entreprise MAROTEX au 01/01/2018.
Exercice 2 — Facturation (entreprise YASSER)
L'entreprise YASSER, spécialisée dans la commercialisation de vêtements de sport, a effectué pendant le mois de septembre 2018 les opérations suivantes :
- 02/09/2018 : la société Yasser livre à l'entreprise Samya un lot de marchandises (10 tonnes à 10 000 DH la tonne) aux conditions suivantes : remise de 10 % et 5 %, escompte de règlement de 1 %, TVA au taux normal (facture F0123).
- 05/09/2018 : Samya retourne une tonne de marchandises et demande et obtient une remise supplémentaire de 5 % sur le reste ; Yasser établit une facture d'avoir N°A0234 relative au retour des marchandises et à la réduction commerciale supplémentaire.
Programme de travail :
- Présenter la facture F0123 et l'avoir A0234.
- Enregistrer les écritures nécessaires au journal de Yasser et de Samya.
Exercice 3 — Contrôle de gestion : analyse des écarts (SARL Druot)
La SARL Druot fabrique des emballages métalliques de différentes tailles. Le contrôleur de gestion vous demande de mettre en évidence les écarts constatés dans l'atelier Montage pour le mois de septembre N. L'atelier a connu un mouvement de grève engendrant une sous-activité d'environ 10 %.
Fiche de coût unitaire de production préétablie :
| Élément | Quantité | Coût unitaire | Montant |
|---|---|---|---|
| Matière première | 1 kg | 20 DH | 20 DH |
| MOD | 1 heure | 14 DH | 14 DH |
| Charges indirectes du centre Montage (unité d'œuvre : 1 heure de MOD) | Fixes 75 / Variables 25 | 100 DH | |
| Coût total unitaire préétabli | 134 DH |
Production préétablie : 5 000 emballages. Activité préétablie : 2 000 heures de MOD.
Pour le mois de septembre N, les services techniques relèvent : coût total du centre Montage : 216 000 DH ; production de l'atelier : 4 540 pièces.
Programme de travail :
- Quel est le coût réel de l'unité d'œuvre du centre ?
- Quel est le budget ajusté à l'activité réelle ?
- Calculer et qualifier l'écart global sur charges indirectes du centre Montage.
- Présenter les calculs des budgets flexibles de l'activité normale (ou standard) et de l'activité réelle.
- Analyser, en trois sous-écarts, l'écart global du centre Montage. Vérifier la concordance des résultats obtenus.
Sujet de réflexion
La réforme fiscale au Maroc.
Corrigé
Corrigé rédigé par IA (non officiel) — aucun corrigé officiel de la FSJES Mohammedia n'a été retrouvé pour ce concours.
Exercice 1 — Élaboration du bilan (MAROTEX, 01/01/2018)
1. Détermination du capital
Total de l'actif :
| Poste | Montant |
|---|---|
| Fonds commercial | 1 000 000 |
| Terrain | 2 000 000 |
| Locaux | 1 000 000 |
| Aménagements intérieurs | 200 000 |
| Véhicules | 900 000 |
| Titres et valeurs de placement (2 000 actions IAM × 140) | 280 000 |
| Matériel de bureau et informatique | 100 000 |
| Prêt au personnel (18 mois — immobilisation financière) | 300 000 |
| Stock de marchandises | 500 000 |
| Clients | 600 000 |
| Avances au personnel | 200 000 |
| État, débiteur | 150 000 |
| Banque | 200 000 |
| Caisse | 150 000 |
| Total Actif | 7 580 000 |
Total du passif hors capital :
| Poste | Montant |
|---|---|
| Emprunt obligataire (6 000 × 100 DH) | 600 000 |
| Dettes bancaires | 1 000 000 |
| Fournisseurs (dont 200 000 fournisseurs d'immobilisations) | 1 400 000 |
| État, créditeur (taxes) | 200 000 |
| Cotisations sécurité sociale | 80 000 |
| Cotisations caisse de retraite | 40 000 |
| Opposition sur salaires | 30 000 |
| Dépôt de personnel créditeur | 30 000 |
| Total passif hors capital | 3 380 000 |
Capital = 7 580 000 − 3 380 000 = 4 200 000 DH
2. Bilan au 01/01/2018
| ACTIF | Montant | PASSIF | Montant |
|---|---|---|---|
| Fonds commercial | 1 000 000 | Capital | 4 200 000 |
| Terrain | 2 000 000 | Emprunt obligataire | 600 000 |
| Locaux | 1 000 000 | Dettes bancaires | 1 000 000 |
| Aménagements intérieurs | 200 000 | Fournisseurs | 1 400 000 |
| Véhicules | 900 000 | État, créditeur | 200 000 |
| Matériel de bureau/info | 100 000 | CNSS | 80 000 |
| Prêt au personnel (immo. financière) | 300 000 | Caisse de retraite | 40 000 |
| TVP (actions IAM) | 280 000 | Opposition sur salaires | 30 000 |
| Stock de marchandises | 500 000 | Dépôt de personnel créditeur | 30 000 |
| Clients | 600 000 | ||
| Avances au personnel | 200 000 | ||
| État, débiteur | 150 000 | ||
| Banque | 200 000 | ||
| Caisse | 150 000 | ||
| Total | 7 580 000 | Total | 7 580 000 |
Exercice 2 — Facturation (YASSER / SAMYA)
Facture F0123 (02/09/2018) :
| Montant | |
|---|---|
| Brut (10 t × 10 000) | 100 000 |
| Remise 10 % | − 10 000 → 90 000 |
| Remise 5 % | − 4 500 → Net commercial = 85 500 |
| Escompte 1 % | − 855 → Net financier = 84 645 |
| TVA 20 % | 16 929 |
| Net à payer | 101 574 |
Avoir A0234 (05/09/2018) — retour d'une tonne (1/10 du net commercial) + remise supplémentaire de 5 % sur le reste :
- Retour (1/10 × 85 500) = 8 550
- Reste après retour = 85 500 − 8 550 = 76 950
- Remise supplémentaire 5 % sur le reste = 76 950 × 5 % = 3 847,50
- Net commercial de l'avoir = 8 550 + 3 847,50 = 12 397,50
- TVA 20 % = 2 479,50
- Total avoir TTC = 14 877
Écritures chez YASSER (vendeur) :
02/09 :
3421 Clients .......................................... 101 574
        7111 Ventes de marchandises ...................... 84 645
        4455 État, TVA facturée ........................... 16 929
05/09 :
7129 RRR accordés (en moins des ventes) ............... 12 397,50
4455 État, TVA facturée (à annuler) ....................  2 479,50
        3421 Clients ...................................... 14 877
Écritures chez SAMYA (acheteur) :
02/09 :
6111 Achats de marchandises ........................... 84 645
34552 État, TVA récupérable ........................... 16 929
        4411 Fournisseurs ................................ 101 574
05/09 :
4411 Fournisseurs ...................................... 14 877
        6129 RRR obtenus (en moins des achats) ........... 12 397,50
        34552 État, TVA récupérable (à régulariser) ......  2 479,50
Exercice 3 — Analyse des écarts (SARL Druot, centre Montage)
Données de base : temps standard = 2 000 h / 5 000 emballages = 0,4 h/emballage. Taux fixe standard = 75 DH/h (150 000 DH de charges fixes budgétées à l'activité normale) ; taux variable standard = 25 DH/h.
Activité réelle = production réelle × temps standard = 4 540 × 0,4 = 1 816 heures
1. Coût réel de l'unité d'œuvre = 216 000 / 1 816 ≈ 118,94 DH/heure
2. Budget ajusté (flexible) à l'activité réelle = charges fixes budgétées (150 000) + charges variables standard × activité réelle (25 × 1 816 = 45 400) = 195 400 DH
3. Écart global sur charges indirectes = Coût réel − Coût préétabli de la production réelle (100 × 1 816 = 181 600) = 216 000 − 181 600 = 34 400 DH (Défavorable), dû en partie à la sous-activité (grève).
4. Budgets flexibles :
- Activité normale (2 000 h) : 150 000 + 25 × 2 000 = 200 000 DH
- Activité réelle (1 816 h) : 195 400 DH
5. Analyse en trois sous-écarts :
- Écart sur Budget = Coût réel − Budget flexible de l'activité réelle = 216 000 − 195 400 = + 20 600 (D)
- Écart sur Activité (sous-activité) = Frais fixes budgétés − Frais fixes imputés à l'activité réelle (75 × 1 816 = 136 200) = 150 000 − 136 200 = + 13 800 (D)
- Écart sur Rendement = Coût préétabli de l'activité réelle (181 600) − [charges variables standard à l'activité réelle (45 400) + frais fixes imputés (136 200)] = 181 600 − 181 600 = 0
Vérification de concordance : 20 600 + 13 800 + 0 = 34 400 DH, égal à l'écart global ✓. L'écart de rendement est nul car l'énoncé ne fournit pas d'heures réellement travaillées distinctes du temps standard appliqué à la production réelle : tout l'écart provient du dérapage des charges (budget) et de la sous-activité liée à la grève.
Sujet de réflexion — La réforme fiscale au Maroc
La réforme fiscale marocaine, engagée notamment via la loi-cadre n° 69-19 issue des 3èmes Assises nationales de la fiscalité (2019), poursuit plusieurs objectifs structurants :
- Équité fiscale : rapprocher progressivement les taux d'imposition entre les différentes catégories de contribuables et réduire les régimes dérogatoires trop favorables à certains secteurs.
- Élargissement de l'assiette et lutte contre l'informel : intégrer davantage d'agents économiques dans le champ de l'impôt plutôt que d'alourdir la charge de ceux déjà imposés.
- Neutralité de la TVA : résorption progressive du butoir de TVA et simplification du nombre de taux, pour ne pas pénaliser la trésorerie des entreprises.
- Convergence de l'IS : passage d'un barème très différencié à une trajectoire de taux plus resserrée entre PME et grandes entreprises.
- Réforme de l'IR : révision des tranches et des régimes des professions libérales et auto-entrepreneurs.
- Digitalisation et sécurité juridique : renforcement des télédéclarations/télépaiements et clarification de la doctrine fiscale pour réduire le contentieux.
Ces axes visent, in fine, à financer la protection sociale généralisée tout en préservant la compétitivité et l'attractivité du Maroc pour l'investissement.
Extraits scannés
Questions fréquentes
Quelles sont les matières du concours Comptabilité Contrôle Audit (CCA) à FSJES Mohammedia (2019) ?
Les épreuves portent sur : Comptabilité Générale, Comptabilité des Opérations Courantes, Contrôle de Gestion.
Un corrigé est-il disponible pour ce sujet ?
Oui, un corrigé indicatif est disponible sur cette page — vérifie les calculs avant de t'y fier pour réviser, la relecture humaine n'est pas garantie.
Ce sujet de concours est-il gratuit ?
Oui, l'énoncé complet est consultable en ligne et téléchargeable en PDF gratuitement sur SaadConcours, sans inscription.
Quel est le niveau de difficulté de ce concours ?
Ce sujet est classé avec une difficulté de 3/5 sur notre échelle, à titre indicatif.