Banque, Finance et Innovations Digitales
Énoncé
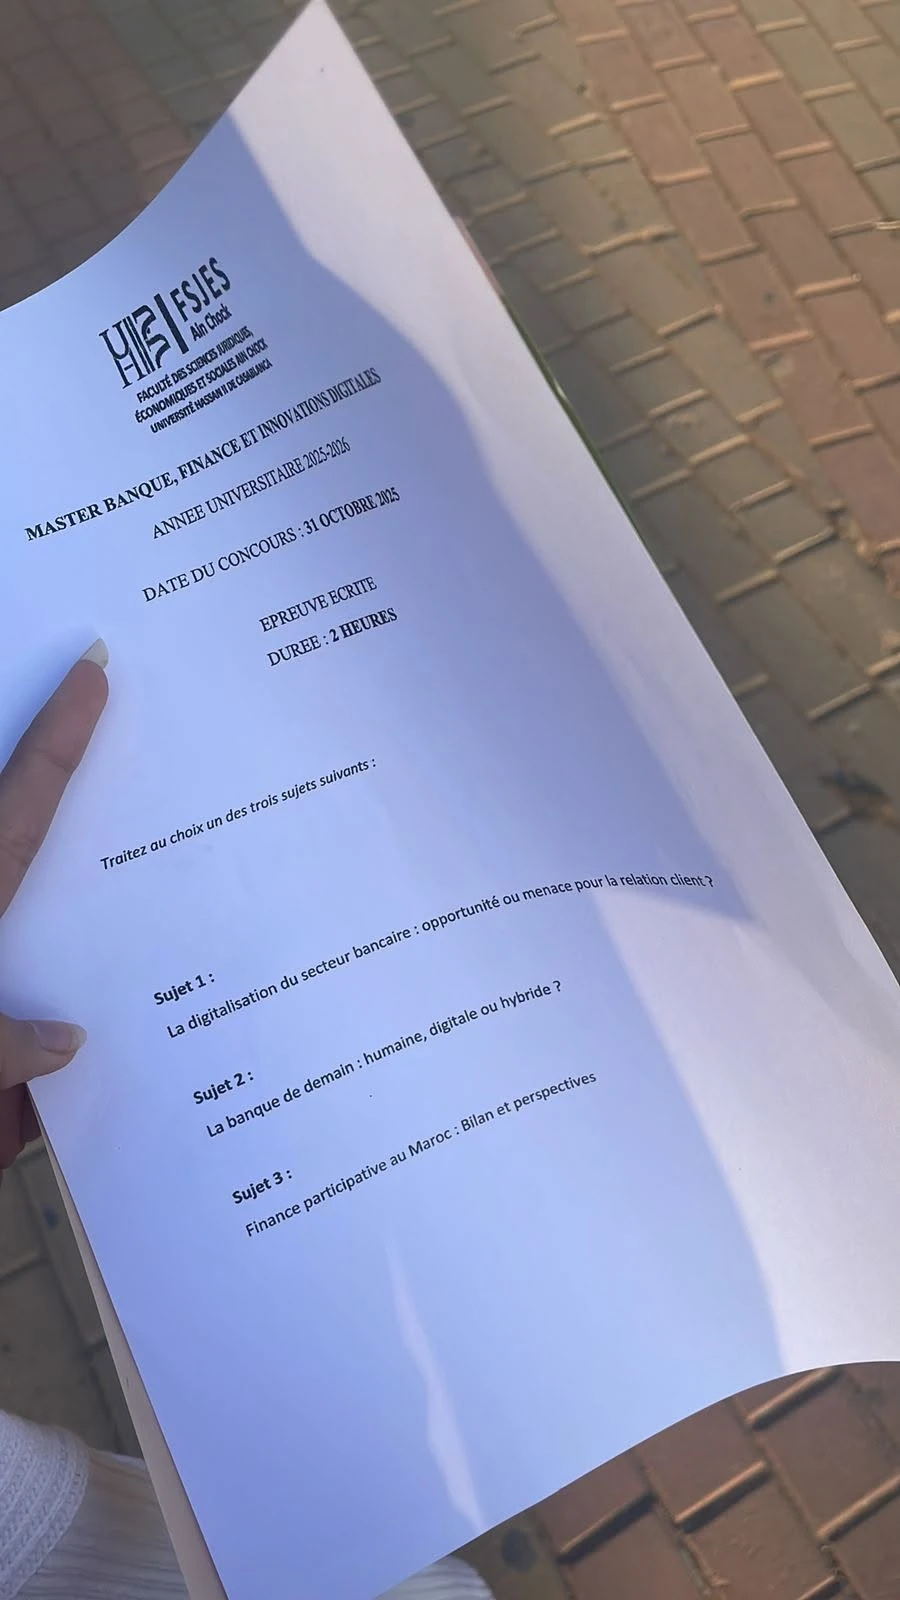
Université Hassan II de Casablanca — Faculté des Sciences Juridiques, Économiques et Sociales — Aïn Chock
Master Banque, Finance et Innovations Digitales — Année universitaire 2025-2026
Date du concours : 31 octobre 2025 — Épreuve écrite — Durée : 2 heures
Traitez au choix un des trois sujets suivants :
Sujet 1 :
La digitalisation du secteur bancaire : opportunité ou menace pour la relation client ?
Sujet 2 :
La banque de demain : humaine, digitale ou hybride ?
Sujet 3 :
Finance participative au Maroc : Bilan et perspectives
Corrigé
Corrigé indicatif rédigé par SaadConcours : plans détaillés pour les trois sujets, pas un modèle à recopier. Il n'émane pas de la FSJES Aïn Chock. Un seul sujet est à traiter. Les chiffres cités sont des ordres de grandeur à actualiser avec les dernières publications de Bank Al-Maghrib (rapport annuel sur la supervision bancaire) avant le jour J.
Méthode commune aux trois sujets
- Introduction : accroche (fait d'actualité ou chiffre), définition des termes du sujet, problématique, annonce du plan.
- Développement en deux ou trois parties équilibrées, chacune illustrée par des exemples marocains (le jury d'un master « Banque, Finance et Innovations Digitales » attend Bank Al-Maghrib, les banques de la place, les fintechs locales, le cadre légal national).
- Conclusion : réponse nette à la question posée, puis ouverture.
- Les sujets 1 et 2 sont formulés comme des alternatives (« opportunité ou menace », « humaine, digitale ou hybride ») : la copie doit trancher, pas juxtaposer. Le sujet 3 impose un plan bilan / perspectives.
Sujet 1 — La digitalisation du secteur bancaire : opportunité ou menace pour la relation client ?
Introduction
- Accroche : ouvrir un compte, virer de l'argent ou demander un crédit se fait désormais depuis un smartphone ; la fréquentation des agences baisse pendant que les usages mobiles explosent.
- Définitions :
- Digitalisation bancaire : intégration des technologies numériques (banque en ligne et mobile, paiement mobile, IA, big data, cloud, API) dans l'ensemble de la chaîne de valeur de la banque — produits, distribution, processus internes.
- Relation client : ensemble des interactions entre la banque et son client dans la durée, fondée sur la confiance, le conseil et la connaissance du client.
- Contexte marocain : stratégie Maroc Digital 2030, lancement du paiement mobile interopérable (m-wallet, 2018), stratégie nationale d'inclusion financière, arrivée des établissements de paiement et des fintechs.
- Problématique : la digitalisation enrichit-elle la relation banque-client ou la vide-t-elle de sa dimension humaine et de confiance ?
- Plan : I. Une opportunité réelle — II. Des menaces qui fragilisent la relation — III. Une opportunité à condition de repenser le modèle relationnel.
I. La digitalisation, une opportunité pour la relation client
- Accessibilité et disponibilité : services 24h/24, 7j/7, sans contrainte géographique ; ouverture de compte à distance (e-KYC).
- Personnalisation : exploitation des données (big data, IA) pour proposer l'offre adaptée au bon moment, scoring plus fin, alertes et conseils automatisés.
- Rapidité et fluidité : crédits à la consommation accordés en quelques minutes, virements instantanés, signature électronique.
- Inclusion financière : paiement mobile et comptes à bas coût pour des populations non bancarisées (monde rural, jeunes, TPE, secteur informel) — enjeu majeur au Maroc.
- Multiplication des points de contact : application, chatbot, réseaux sociaux, agence, conseiller à distance : la relation devient continue au lieu d'être ponctuelle.
II. Une menace pour la relation client
- Déshumanisation : perte du conseiller de référence, sentiment d'abandon chez les clients peu à l'aise avec le numérique.
- Fracture numérique : personnes âgées, faible littératie numérique, zones mal couvertes — risque d'exclusion au lieu d'inclusion.
- Cybersécurité et fraude : phishing, usurpation d'identité, piratage ; chaque incident détruit une confiance longue à reconstruire.
- Protection des données : usage des données personnelles (loi 09-08, contrôle de la CNDP), crainte d'une surveillance commerciale.
- Volatilité du client : comparer et changer de banque devient facile ; la concurrence des fintechs, néobanques et opérateurs télécoms (établissements de paiement) désintermédie la banque.
III. Une opportunité sous conditions : réinventer la relation
- Modèle phygital : le digital prend en charge les opérations simples, le conseiller se concentre sur les moments à forte valeur (crédit immobilier, épargne, projet d'entreprise).
- Montée en compétence des conseillers : du guichetier au conseiller-expert, assisté par les outils de données.
- Confiance par la sécurité : authentification forte, sensibilisation des clients, conformité aux exigences de Bank Al-Maghrib en matière de sécurité des systèmes d'information.
- Éthique des données et de l'IA : transparence sur l'usage des données, explicabilité des décisions automatisées (refus de crédit).
- Accompagnement de la fracture numérique : parcours assistés, agences de proximité maintenues.
Conclusion
- La digitalisation est d'abord une opportunité, mais elle devient une menace quand elle sert seulement à réduire les coûts en supprimant le contact humain.
- La relation client ne disparaît pas : elle change de nature — moins transactionnelle, plus orientée conseil.
- Ouverture : l'IA générative et l'open banking redéfiniront qui « possède » la relation client : la banque, ou les plateformes qui agrègent ses services ?
Sujet 2 — La banque de demain : humaine, digitale ou hybride ?
Introduction
- Accroche : les néobanques gagnent des millions de clients sans agence, et pourtant les grandes banques continuent d'ouvrir ou de rénover des agences — signe que le débat n'est pas tranché.
- Définitions :
- Banque humaine : modèle traditionnel fondé sur l'agence physique et le conseiller.
- Banque digitale : banque dont la relation passe entièrement ou principalement par des canaux numériques (néobanques, pure players).
- Banque hybride (phygitale, omnicanale) : combinaison des deux, chaque canal étant mobilisé selon le besoin du client.
- Problématique : quel modèle permettra à la banque de concilier efficacité, rentabilité et confiance ?
- Plan : I. Les limites d'un modèle purement humain — II. Les promesses et les limites du tout-digital — III. L'hybride, modèle d'avenir.
I. Le modèle humain : une valeur durable mais un modèle sous pression
- Atouts : confiance, conseil personnalisé, gestion des situations complexes (succession, restructuration de dette, financement d'entreprise), proximité locale.
- Limites : coût élevé du réseau d'agences, horaires restreints, lenteur des processus, attentes des nouvelles générations (digital natives).
- Au Maroc : forte densité d'agences dans les villes, rôle central de l'agence pour la bancarisation et pour les TPE-PME ; le cash encore très présent maintient le besoin de guichets.
II. Le modèle digital : efficacité et innovation, mais des limites
- Atouts : coûts d'exploitation plus faibles, rapidité, personnalisation par les données, innovation (paiement mobile, crédit instantané, robo-advisors, IA).
- Acteurs : néobanques, fintechs, offres digitales lancées par les banques marocaines elles-mêmes, établissements de paiement.
- Limites : faible rentabilité de nombreuses néobanques, relation fragile, risques cyber, fracture numérique, exigences réglementaires (KYC, lutte anti-blanchiment) difficiles à tenir à distance, confiance limitée pour les opérations importantes.
III. La banque hybride, modèle d'avenir
- Complémentarité des canaux : le digital pour le quotidien (consultation, paiements, virements), l'humain pour le conseil à forte valeur et les moments de vie.
- Transformation des agences : moins nombreuses mais repensées en espaces de conseil, avec bornes libre-service et conseillers spécialisés.
- L'humain augmenté par la technologie : le conseiller dispose des données et de l'IA pour mieux conseiller ; la technologie libère du temps pour la relation.
- Adaptation au client : c'est le client qui choisit son canal selon son profil (jeune urbain, retraité, entreprise, rural).
- Enjeux : formation des collaborateurs, refonte des systèmes d'information, cybersécurité, cadre réglementaire (Bank Al-Maghrib, CNDP).
Conclusion
- La banque de demain sera hybride : ni le tout-humain (trop coûteux, pas assez agile) ni le tout-digital (trop fragile en confiance et en conseil) ne répond seul aux attentes.
- La question n'est plus « humain ou digital », mais comment les articuler pour créer de la valeur.
- Ouverture : la « banque invisible » (embedded finance), intégrée dans les plateformes non bancaires, pourrait devenir un quatrième modèle.
Sujet 3 — Finance participative au Maroc : bilan et perspectives
Introduction
- Accroche : plusieurs années après l'arrivée des premières banques participatives, la finance participative reste une part modeste du système bancaire marocain, malgré une forte demande potentielle.
- Définition : la finance participative (appellation marocaine de la finance islamique) regroupe les activités financières conformes aux principes de la Charia : interdiction de l'intérêt (riba), de l'incertitude excessive (gharar) et de la spéculation (maysir), adossement de chaque opération à un actif réel, partage des pertes et des profits.
- Cadre : loi 103-12 relative aux établissements de crédit et organismes assimilés (2014/2015), qui consacre un titre aux banques participatives ; premiers agréments délivrés par Bank Al-Maghrib début 2017 ; avis de conformité rendus par le Comité Charia pour la Finance du Conseil Supérieur des Oulémas.
- Problématique : quel bilan tirer de l'expérience marocaine de la finance participative, et quelles conditions permettraient son véritable essor ?
- Plan : I. Un bilan positif sur le plan institutionnel, mais une croissance limitée — II. Des perspectives de développement conditionnées par plusieurs réformes.
I. Bilan : un écosystème en place, une croissance réelle mais limitée
A. Les acquis
- Un cadre légal et institutionnel complet : loi 103-12, circulaires de Bank Al-Maghrib, Comité Charia, adaptation du régime fiscal des opérations (neutralité fiscale entre produits conventionnels et participatifs).
- Un réseau d'acteurs : banques participatives filiales de groupes marocains associés à des partenaires du Golfe (Umnia Bank, Bank Assafa, Al Akhdar Bank, Bank Al Yousr, BTI Bank…) et fenêtres participatives de banques conventionnelles (Dar Al Amane, Arreda, Najmah).
- Des produits : Mourabaha (vente avec marge connue, surtout immobilière et automobile), Ijara (location avec option d'achat), Moucharaka et Moudaraba (partage des profits et pertes), Salam, Istisna'a, dépôts d'investissement.
- Un écosystème qui se complète : premier sukuk souverain en 2018, loi 87-18 sur l'assurance Takaful et premiers agréments d'opérateurs, fonds de garantie dédié (Tamwilcom), refinancement auprès de Bank Al-Maghrib.
- Une croissance soutenue des financements et des dépôts depuis 2017, tirée par la demande de financement immobilier des ménages.
B. Les limites
- Une part de marché modeste : quelques points de pourcentage des crédits bancaires, loin des ambitions initiales.
- Une concentration sur la Mourabaha immobilière : les produits de partage (Moucharaka, Moudaraba), cœur de la philosophie participative, restent marginaux ; le financement des entreprises et des PME est faible.
- Un coût jugé élevé : les marges pratiquées sont souvent supérieures aux taux conventionnels, ce qui nourrit un doute sur la différence réelle avec la banque classique.
- Des contraintes de liquidité : marché interbancaire participatif et instruments de refinancement encore peu développés, émissions de sukuks rares.
- Un déficit de notoriété et de compétences : méconnaissance du public, manque de profils formés à la fois en finance et en droit musulman des affaires.
II. Perspectives : les conditions d'un véritable essor
- Diversifier les produits : développer la Moucharaka et la Moudaraba pour les PME, les start-up et l'agriculture ; produits d'épargne et d'investissement.
- Développer le marché des capitaux participatif : émissions régulières de sukuks souverains et corporate, OPCVM et indices conformes, marché interbancaire participatif.
- Consolider le Takaful pour couvrir les financements (assurance décès-invalidité des emprunteurs) et offrir des produits d'épargne.
- Réduire le coût grâce aux économies d'échelle, à la concurrence et à la neutralité fiscale effective.
- Former et sensibiliser : masters spécialisés, certifications, communication pédagogique vers le grand public.
- Miser sur le digital : fintechs participatives, crowdfunding (loi 15-18 sur le financement collaboratif), parcours de financement en ligne.
- Contribuer à l'inclusion financière : attirer les populations qui refusaient la banque conventionnelle pour des raisons religieuses et bancariser l'épargne thésaurisée.
- Valoriser la dimension sociale et verte : sukuks verts, financement de projets d'infrastructure, articulation avec la finance durable.
Conclusion
- Bilan : la finance participative marocaine est institutionnellement réussie (cadre, acteurs, produits, Takaful, sukuk) mais économiquement encore modeste et trop concentrée sur l'immobilier.
- Perspectives : son essor dépend de la diversification vers le partage des risques, de la profondeur du marché des capitaux participatif, de la baisse des coûts et de la formation.
- Ouverture : la finance participative peut devenir un levier de financement des PME et des grands projets (infrastructures, Coupe du monde 2030), à condition de dépasser le simple rôle d'alternative au crédit immobilier.
Extraits scannés
Questions fréquentes
Quelles sont les matières du concours Banque, Finance et Innovations Digitales à FSJES Ain Chock (2025) ?
Les épreuves portent sur : Culture Générale, Économie Bancaire, Finance Participative, Transformation Digitale.
Un corrigé est-il disponible pour ce sujet ?
Oui, un corrigé indicatif est disponible sur cette page — vérifie les calculs avant de t'y fier pour réviser, la relecture humaine n'est pas garantie.
Ce sujet de concours est-il gratuit ?
Oui, l'énoncé complet est consultable en ligne et téléchargeable en PDF gratuitement sur SaadConcours, sans inscription.
Quel est le niveau de difficulté de ce concours ?
Ce sujet est classé avec une difficulté de 3/5 sur notre échelle, à titre indicatif.