Ingénierie Comptable, Fiscale et Financière (ICFF)
Énoncé
Université Hassan II — Faculté des Sciences Juridiques Économiques et Sociales - Mohammedia Concours d'accès au Master Ingénieries Comptable Fiscale et Financière Le jeudi 18 juillet 2019
Exercice 1 — Comptabilité analytique (entreprise COVAR)
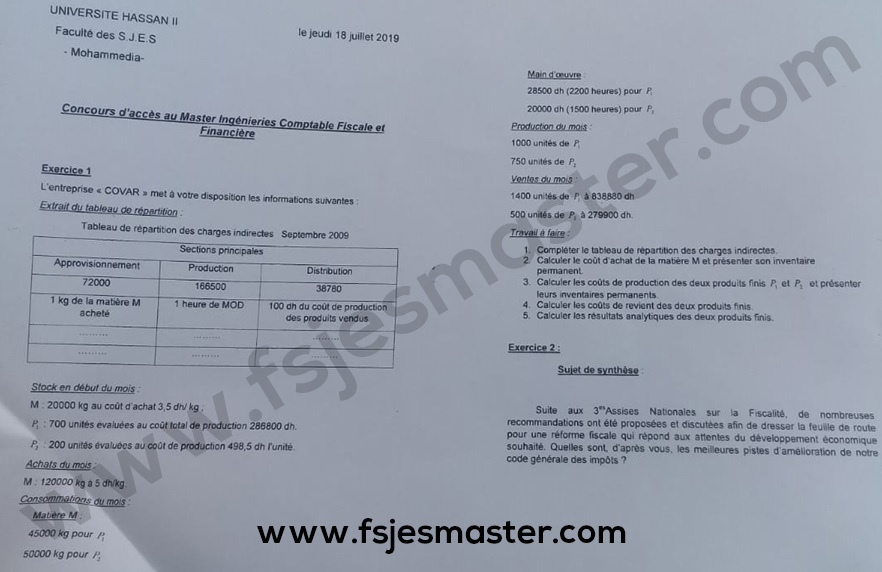
L'entreprise « COVAR » met à votre disposition les informations suivantes (extrait du tableau de répartition des charges indirectes, septembre 2009) :
| Approvisionnement | Production | Distribution | |
|---|---|---|---|
| Sections principales | 72 000 | 166 500 | 38 780 |
| Unité d'œuvre | 1 kg de la matière M acheté | 1 heure de MOD | 100 DH du coût de production des produits vendus |
Stock en début du mois :
- M : 20 000 kg au coût d'achat de 3,5 DH/kg
- P1 : 700 unités évaluées au coût total de production de 288 800 DH
- P2 : 200 unités évaluées au coût de production de 498,5 DH/unité
Achats du mois : M : 120 000 kg à 5 DH/kg
Consommations du mois (matière M) : 45 000 kg pour P1 ; 50 000 kg pour P2
Main d'œuvre : 28 500 DH (2 200 heures) pour P1 ; 20 000 DH (1 500 heures) pour P2
Production du mois : 1 000 unités de P1 ; 750 unités de P2
Ventes du mois : 1 400 unités de P1 à 838 880 DH ; 500 unités de P2 à 279 900 DH
Travail à faire :
- Compléter le tableau de répartition des charges indirectes.
- Calculer le coût d'achat de la matière M et présenter son inventaire permanent.
- Calculer les coûts de production des deux produits finis P1 et P2 et présenter leurs inventaires permanents.
- Calculer les coûts de revient des deux produits finis.
- Calculer les résultats analytiques des deux produits finis.
Exercice 2 — Sujet de synthèse
Suite aux 3èmes Assises Nationales sur la Fiscalité, de nombreuses recommandations ont été proposées et discutées afin de dresser la feuille de route pour une réforme fiscale qui réponde aux attentes du développement économique souhaité.
Quelles sont, d'après vous, les meilleures pistes d'amélioration de notre Code Général des Impôts ?
Corrigé
Corrigé rédigé par IA (non officiel) — aucun corrigé officiel de la FSJES Mohammedia n'a été retrouvé pour ce concours.
Exercice 1 — COVAR
1. Tableau de répartition des charges indirectes
- CUO Approvisionnement = 72 000 / 120 000 kg achetés = 0,60 DH/kg
- CUO Production = 166 500 / (2 200 + 1 500 = 3 700 heures) = 45 DH/heure
- CUO Distribution : calculé au point 4, une fois connu le coût de production des produits vendus.
2. Coût d'achat de M et inventaire permanent
Coût d'achat = Prix d'achat (120 000 × 5 = 600 000) + Charges d'approvisionnement (120 000 × 0,60 = 72 000) = 672 000 DH, soit un coût unitaire d'achat de 672 000 / 120 000 = 5,60 DH/kg.
Inventaire permanent (CUMP) de M :
| Entrées | Quantité | Valeur |
|---|---|---|
| Stock initial | 20 000 kg | 70 000 |
| Achats (coût d'achat total) | 120 000 kg | 672 000 |
| Total | 140 000 kg | 742 000 |
CUMP = 742 000 / 140 000 = 5,30 DH/kg
Sorties (consommations) : P1 45 000 kg × 5,30 = 238 500 ; P2 50 000 kg × 5,30 = 265 000. Stock final = 45 000 kg soit 238 500 DH.
3. Coûts de production et inventaires permanents de P1 et P2
- Coût de production P1 = Matière (238 500) + MOD (28 500) + Charges Production (2 200 h × 45 = 99 000) = 366 000 DH, soit 366 DH/unité pour 1 000 unités produites.
- Coût de production P2 = Matière (265 000) + MOD (20 000) + Charges Production (1 500 h × 45 = 67 500) = 352 500 DH, soit 470 DH/unité pour 750 unités produites.
Inventaire permanent P1 (CUMP) :
| Entrées | Quantité | Valeur |
|---|---|---|
| Stock initial | 700 | 288 800 |
| Production du mois | 1 000 | 366 000 |
| Total | 1 700 | 654 800 |
CUMP P1 = 654 800 / 1 700 ≈ 385,18 DH/unité. Sorties (ventes, 1 400 unités) ≈ 539 247 DH ; stock final (300 unités) ≈ 115 553 DH.
Inventaire permanent P2 (CUMP) :
| Entrées | Quantité | Valeur |
|---|---|---|
| Stock initial | 200 | 99 700 |
| Production du mois | 750 | 352 500 |
| Total | 950 | 452 200 |
CUMP P2 = 452 200 / 950 = 476 DH/unité (exact). Sorties (ventes, 500 unités) = 238 000 DH ; stock final (450 unités) = 214 200 DH.
4. Coûts de revient
Coût de production des produits vendus = 539 247 (P1) + 238 000 (P2) = 777 247 DH
CUO Distribution = 38 780 / (777 247 / 100) ≈ 4,99 % du coût de production vendu, réparti au prorata :
- Quote-part P1 ≈ 38 780 × (539 247 / 777 247) ≈ 26 899 DH
- Quote-part P2 ≈ 38 780 × (238 000 / 777 247) ≈ 11 881 DH
Coût de revient P1 = 539 247 + 26 899 = 566 146 DH, soit 404,39 DH/unité (1 400 unités). Coût de revient P2 = 238 000 + 11 881 = 249 881 DH, soit 499,76 DH/unité (500 unités).
5. Résultats analytiques
| CA | Coût de revient | Résultat | |
|---|---|---|---|
| P1 | 838 880 | 566 146 | + 272 734 |
| P2 | 279 900 | 249 881 | + 30 019 |
| Total | 1 118 780 | 816 027 | + 302 753 |
Exercice 2 — Sujet de synthèse : pistes d'amélioration du CGI
Dans le prolongement des 3èmes Assises Nationales sur la Fiscalité (2019), les principales pistes d'amélioration du Code Général des Impôts portent sur :
- L'élargissement de l'assiette fiscale en intégrant une part plus large du secteur informel, plutôt que d'alourdir la pression sur les contribuables déjà déclarés.
- La convergence progressive des taux d'IS entre PME et grandes entreprises, pour réduire les effets de seuil actuels.
- La neutralité de la TVA, avec une résorption du butoir et une simplification du nombre de taux appliqués.
- La réforme de l'IR, notamment pour les professions libérales et les auto-entrepreneurs, avec des règles plus lisibles.
- Le renforcement de la sécurité juridique du contribuable (limitation du pouvoir d'appréciation de l'administration, clarification de la doctrine).
- La digitalisation des procédures (télédéclaration, télépaiement généralisés) pour réduire les coûts de conformité et le contentieux.
Ces orientations ont été en grande partie traduites dans la loi-cadre n° 69-19 portant réforme fiscale, adoptée peu après ces Assises.
Extraits scannés
Questions fréquentes
Quelles sont les matières du concours Ingénierie Comptable, Fiscale et Financière (ICFF) à FSJES Mohammedia (2019) ?
Les épreuves portent sur : Comptabilité Analytique, Fiscalité de l'Entreprise.
Un corrigé est-il disponible pour ce sujet ?
Oui, un corrigé indicatif est disponible sur cette page — vérifie les calculs avant de t'y fier pour réviser, la relecture humaine n'est pas garantie.
Ce sujet de concours est-il gratuit ?
Oui, l'énoncé complet est consultable en ligne et téléchargeable en PDF gratuitement sur SaadConcours, sans inscription.
Quel est le niveau de difficulté de ce concours ?
Ce sujet est classé avec une difficulté de 3/5 sur notre échelle, à titre indicatif.