Comptabilité, Contrôle et Audit (Promotion 1)
Matières : Contrôle de Gestion, Comptabilité Approfondie, Comptabilité Analytique
Énoncé
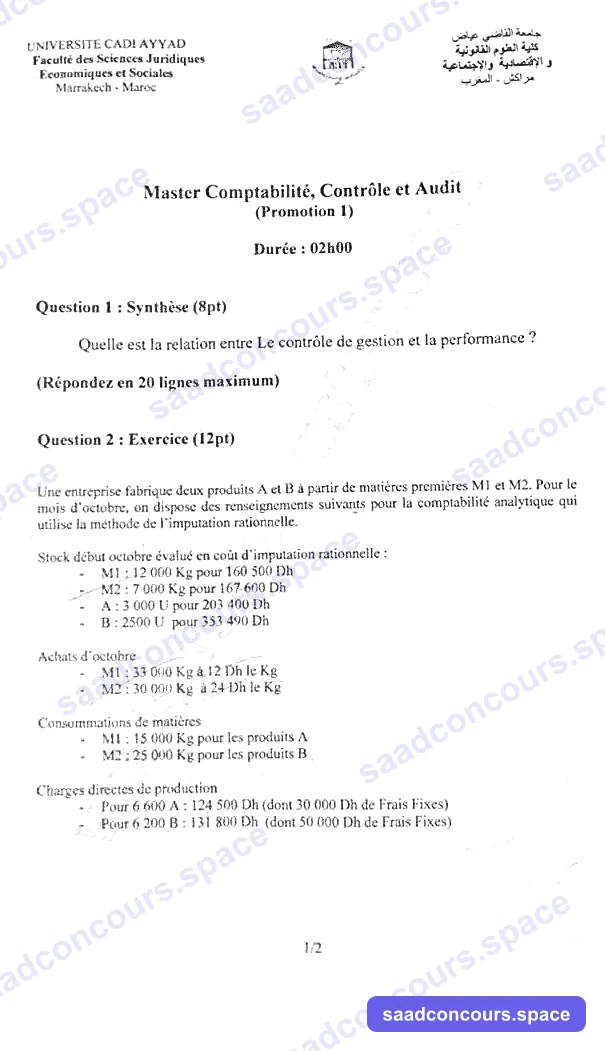
UNIVERSITÉ CADI AYYAD — Faculté des Sciences Juridiques Économiques et Sociales — Marrakech - Maroc
Master Comptabilité, Contrôle et Audit (Promotion 1)
Durée : 02h00
Question 1 : Synthèse (8pt)
Quelle est la relation entre le contrôle de gestion et la performance ?
(Répondez en 20 lignes maximum)
Question 2 : Exercice (12pt)
Une entreprise fabrique deux produits A et B à partir de matières premières M1 et M2. Pour le mois d'octobre, on dispose des renseignements suivants pour la comptabilité analytique qui utilise la méthode de l'imputation rationnelle.
Stock début octobre évalué en coût d'imputation rationnelle :
- M1 : 12 000 Kg pour 160 500 Dh
- M2 : 7 000 Kg pour 167 600 Dh
- A : 3 000 U pour 203 400 Dh
- B : 2500 U pour 353 490 Dh
Achats d'octobre
- M1 : 33 000 Kg à 12 Dh le Kg
- M2 : 30 000 Kg à 24 Dh le Kg
Consommations de matières
- M1 : 15 000 Kg pour les produits A
- M2 : 25 000 Kg pour les produits B
Charges directes de production
- Pour 6 600 A : 124 500 Dh (dont 30 000 Dh de Frais Fixes)
- Pour 6 200 B : 131 800 Dh (dont 50 000 Dh de Frais Fixes)
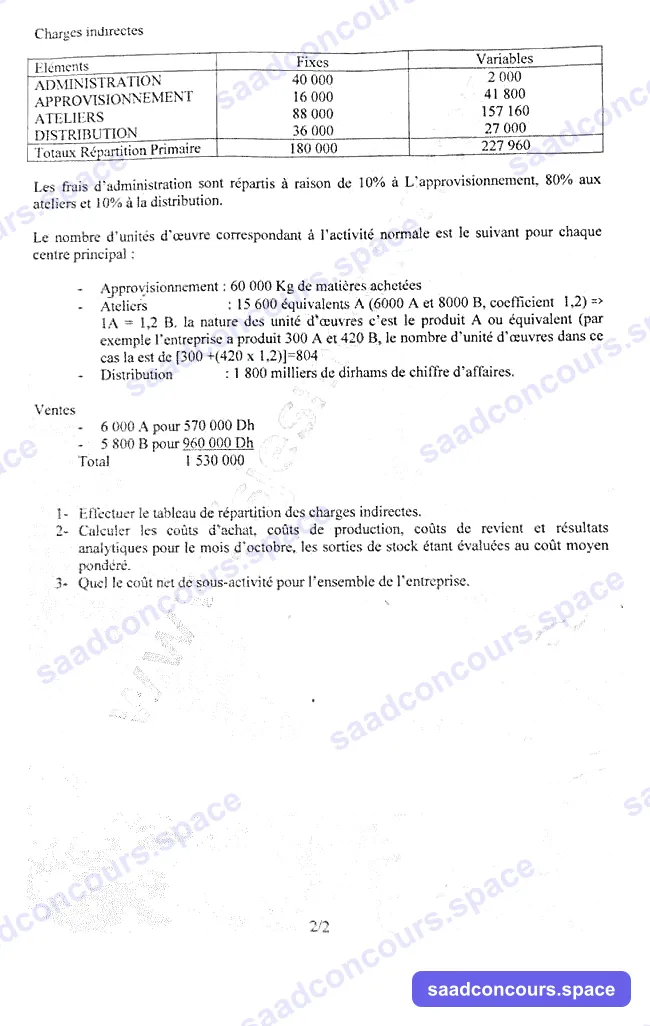
Charges indirectes
| Éléments | Fixes | Variables |
|---|---|---|
| ADMINISTRATION | 40 000 | 2 000 |
| APPROVISIONNEMENT | 16 000 | 41 800 |
| ATELIERS | 88 000 | 157 160 |
| DISTRIBUTION | 36 000 | 27 000 |
| Totaux Répartition Primaire | 180 000 | 227 960 |
Les frais d'administration sont répartis à raison de 10 % à l'Approvisionnement, 80 % aux ateliers et 10 % à la distribution.
Le nombre d'unités d'œuvre correspondant à l'activité normale est le suivant pour chaque centre principal :
- Approvisionnement : 60 000 Kg de matières achetées
- Ateliers : 15 600 équivalents A (6000 A et 8000 B, coefficient 1,2) => 1A = 1,2 B. la nature des unité d'œuvres c'est le produit A ou équivalent (par exemple l'entreprise a produit 300 A et 420 B, le nombre d'unité d'œuvres dans ce cas la est de [300+(420 x 1,2)]=804
- Distribution : 1 800 milliers de dirhams de chiffre d'affaires.
Ventes
- 6 000 A pour 570 000 Dh
- 5 800 B pour 960 000 Dh
- Total : 1 530 000
Travail à faire :
- Effectuer le tableau de répartition des charges indirectes.
- Calculer les coûts d'achat, coûts de production, coûts de revient et résultats analytiques pour le mois d'octobre, les sorties de stock étant évaluées au coût moyen pondéré.
- Quel le coût net de sous-activité pour l'ensemble de l'entreprise.
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
Question 1 — Synthèse : contrôle de gestion et performance (plan)
Le contrôle de gestion est le processus par lequel les managers influencent les membres de l'organisation pour mettre en œuvre les stratégies (Anthony). Il entretient avec la performance une relation d'instrumentation et de régulation :
- Pilotage : il décline la stratégie en objectifs opérationnels mesurables (budgets, tableaux de bord, SIG), rendant la performance observable et pilotable.
- Mesure : grâce aux indicateurs (coûts, marges, délais, qualité), il quantifie la performance économique et permet l'analyse des écarts prévu/réalisé.
- Coordination et motivation : la fixation d'objectifs et l'évaluation responsabilisent les acteurs ; le contrôle de gestion aligne les comportements individuels sur les buts organisationnels.
- Apprentissage : l'analyse des écarts et le reporting alimentent la révision des plans — boucle de régulation permanente.
- Limites : une instrumentation excessive peut déformer les comportements (indicateurs manipulés, myopie court-termiste) ; la performance ne se réduit pas au financier (approche par les perspectives : financier, clients, processus, apprentissage — Balanced Scorecard).
Conclusion : le contrôle de gestion ne crée pas la performance mais conditionne sa mesure, sa coordination et sa durabilité ; bien conçu, il transforme la stratégie en résultats mesurables.
Question 2 — Exercice (imputation rationnelle)
1. Répartition secondaire (administration 10/80/10)
| Centre | Fixes | Variables | Total |
|---|---|---|---|
| Administration | 40 000 | 2 000 | 42 000 |
| Approvisionnement | 16 000 + 4 000 = 20 000 | 41 800 + 200 = 42 000 | 62 000 |
| Ateliers | 88 000 + 32 000 = 120 000 | 157 160 + 1 600 = 158 760 | 278 760 |
| Distribution | 36 000 + 4 000 = 40 000 | 27 000 + 200 = 27 200 | 67 200 |
Activités : normale 60 000 kg / 15 600 éq.-A / 1 800 kDH ; réelles : 63 000 kg achetés / (6 600 + 6 200×1,2) = 14 040 éq.-A / 1 530 kDH.
Taux horaires d'imputation rationnelle :
- Approvisionnement : (42 000 + 20 000 × 63 000/60 000)/63 000 = 63 200/63 000 ≈ 1,0032 DH/kg
- Ateliers : (158 760 + 120 000 × 14 040/15 600)/14 040 = 266 760/14 040 = 19,00 DH/éq.-A
- Distribution : (27 200 + 40 000 × 1 530/1 800)/1 530 = 61 200/1 530 = 40,00 DH/kDH de CA
2. Coûts et résultats
Coûts d'achat : M1 = 33 000×12 + 63 200 = 459 200 (13,915/kg) ; M2 = 30 000×24 + 63 200 = 783 200 (26,107/kg).
CMUP : M1 = (160 500+459 200)/45 000 = 13,771 ; M2 = (167 600+783 200)/37 000 = 25,697.
Consommations : M1 15 000 kg = 206 567 ; M2 25 000 kg = 642 432.
Charges directes rationnalisées : A = 94 500 + 30 000×6 600/6 000 = 127 500 ; B = 81 800 + 50 000×6 200/8 000 = 120 550.
| A (6 600 u) | B (6 200 u) | |
|---|---|---|
| Matières | 206 567 | 642 432 |
| Charges directes | 127 500 | 120 550 |
| Ateliers (éq.-A × 19) | 6 600×19 = 125 400 | 7 440×19 = 141 360 |
| Coût de production | 459 467 (69,62) | 904 342 (145,86) |
CMUP PF : A = (203 400+459 467)/9 600 = 69,049 ; B = (353 490+904 342)/8 700 = 144,579.
| A | B | |
|---|---|---|
| Coût de revient (sorties + distribution 40/kDH) | 6 000×69,049 + 22 800 = 437 092 | 5 800×144,579 + 38 400 = 876 956 |
| Chiffre d'affaires | 570 000 | 960 000 |
| Résultat analytique | +132 908 | +83 044 |
Résultat global ≈ +215 952 DH
3. Coût net de sous-activité
Différence imputations (rationnelles) − charges réelles :
- Approvisionnement : imputé 63 200 vs réel 62 000 → boni +1 200
- Charges directes : A boni 3 000 ; B mali 11 250 → net mali 8 250
- Ateliers : imputé 266 760 vs réel 278 760 → mali 12 000
- Distribution : imputé 61 200 vs réel 67 200 → mali 6 000
Coût net de sous-activité ≈ 25 050 DH (les ateliers travaillent à 90 % de leur capacité normale : 14 040/15 600).