Finance et Banque
Matières : Mathématiques Financières, Analyse Financière
Énoncé
Université Cadi Ayyad — Faculté des Sciences Juridiques Économiques et Sociales — Marrakech, Maroc
Concours National d'Accès au Master « Finance et Banque »
Année universitaire : 2019-2020 ; Durée de l'épreuve : 3 heures
Traitez l'ensemble des questions dans l'ordre que vous voulez.
Problème N°1 (6 pts) :
Nous disposons des informations suivantes sur les performances de deux titres financiers A et B :
| Scénarios | Conditions économiques — Probabilité | Rentabilité des titres — A | Rentabilité des titres — B |
|---|---|---|---|
| 1 | 20 % | 0 % | +100 % |
| 2 | 30 % | +45 % | +30 % |
| 3 | 30 % | +20 % | -40 % |
| 4 | 20 % | -45 % | -20 % |
- a) Calculer les espérances mathématiques de rentabilité des 2 titres, quel est le titre le plus rentable ?
- b) Calculer les écarts types de rentabilité des 2 titres, quel est le titre le plus risqué ?
- c) Calculer le coefficient de corrélation des rentabilités des 2 titres. Commenter les résultats obtenus.
- d) Supposons que le cours du titre A a doublé en 10 ans, quel est son taux de progression annuel moyen ?
- e) Quelle est l'utilité de l'indice boursier et quelle différence faites-vous entre les indices MASI et MADEX ?
Problème 2 (6 pts) :
Une société envisage de réaliser un projet d'investissement de 4.000.000 de dirhams. La durée de vie de ce projet est de 4 ans. Les ventes annuelles anticipées sont de 3.000.000 unités. Les coûts fixes s'élèvent 600.000 dhs par ans. Les coûts variables unitaires sont de 7 dirhams. Le prix de vente sera de 8,5 dhs. L'amortissement est linéaire et la valeur résiduelle de la machine est de 700.000 dhs. Le coût du capital est de 10 %. L'impôt sur les sociétés est de 30 %.
- a. Calculer le Cash-Flow d'une seule période ; En se basant sur la formule suivante :
$$\sum \frac{1}{(1+i)^t} = \frac{1-(1+t)^{-n}}{t}$$
calculer la VAN et le TRI. Interpréter.
b. Pour ce même projet d'investissement, l'entreprise a le choix entre deux modalités de financement hybrides : i) Emprunt à hauteur de 60 % du montant de l'investissement à un taux d'intérêt de 7 %, ii) Emprunt à hauteur de 60 % du montant de l'investissement à un taux d'intérêt de 15 %. Définir et donner la formule de calcul de l'effet de levier. Quelle est la meilleure modalité de financement ? justifier votre réponse ?
c. Certains éléments de comptabilité de cette entreprise sont mis à votre disposition : Capitaux propres : 100M dhs, Résultat Net : 12M dhs, DLMT : 15M dhs, DCT : 5Mdhs, Actif immobilisé : 130M dhs, CAF : 5M dhs. Analyser la situation financière de cette entreprise à travers le calcul des ratios.
Problème 3 (8 pts) : Traitez un sujet au choix (2 pages maximum)
Sujet 1 : Après une présentation des avantages de la bourse pour l'entreprise, discuter de la situation actuelle de la bourse marocaine.
Sujet 2 : Après une présentation des objectifs de l'introduction de la finance participative au Maroc, discuter de la situation actuelle de cette finance au Maroc ?
Sujet original scanné
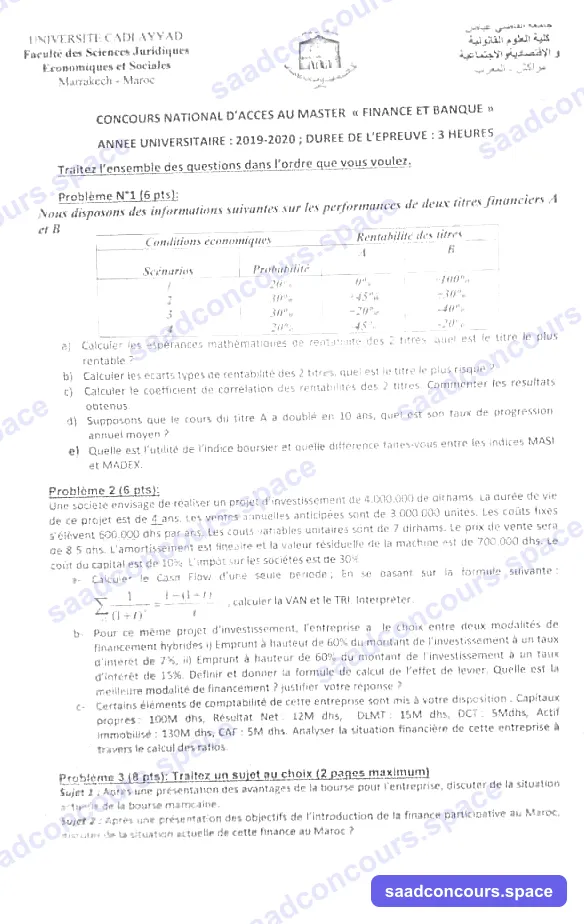
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
Problème 1 — Rentabilité et risque des titres A et B
a) Espérances mathématiques
E(A) = 0,2×0 + 0,3×45 + 0,3×20 + 0,2×(−45) = +10,5 %
E(B) = 0,2×100 + 0,3×30 + 0,3×(−40) + 0,2×(−20) = +13 % → B est le plus rentable.
b) Écarts types
σ²(A) = 0,2×10,5² + 0,3×34,5² + 0,3×9,5² + 0,2×55,5² = 1 022,25 → σA ≈ 31,97 %
σ²(B) = 0,2×87² + 0,3×17² + 0,3×53² + 0,2×33² = 2 661 → σB ≈ 51,58 %
→ B est le plus risqué (rendement supérieur mais volatilité très forte : +100 % à −40 %).
c) Coefficient de corrélation
Cov(A,B) = Σ p·(rA−EA)(rB−EB) = −182,7 + 175,95 − 151,05 + 366,3 = +208,5
ρ = 208,5/(31,97×51,58) ≈ 0,13
Commentaire : la corrélation est positive mais très faible — les deux titres réagissent peu de façon commune aux scénarios économiques. Leur combinaison dans un portefeuille procure donc un fort potentiel de diversification du risque.
d) Taux de progression annuel moyen
(2)^(1/10) − 1 ≈ 7,18 % par an.
e) L'indice boursier ; MASI vs MADEX
Un indice boursier synthétise l'évolution d'un ensemble de valeurs : il sert de thermomètre du marché, de référence (benchmark) pour la gestion indicielle, de support pour les produits dérivés et d'indicateur macroéconomique. Le MASI (Moroccan All Shares Index) couvre toutes les actions cotées à la Bourse de Casablanca ; le MADEX ne retient que les ~20 valeurs les plus liquides en flottant (indice « blue chips »).
Problème 2 — Investissement de 4 000 000 DH
Données : CA = 3 000 000 × 8,5 = 25 500 000 ; CV = 3 000 000 × 7 = 21 000 000 ; CF = 600 000 ; amortissement = (4 000 000 − 700 000)/4 = 825 000/an.
a) Cash-flow, VAN et TRI
RE = 25 500 000 − 21 000 000 − 600 000 − 825 000 = 3 075 000
IS (30 %) = 922 500 → RN = 2 152 500 → CF = RN + amortissement = 2 977 500 DH/an
Année 4 : valeur résiduelle +700 000 → flux terminal 3 677 500.
VAN (10 %) = 2 977 500 × 3,1699 + 700 000 × 0,6830 − 4 000 000
= 9 438 548 + 478 100 − 4 000 000 = + 5 916 648 DH
TRI : le taux qui annule la VAN ≈ 66 % (par interpolation). Interprétation : VAN largement positive au coût du capital de 10 % et TRI très supérieur à ce taux → le projet est fortement rentable, à réaliser sans hésitation.
b) Effet de levier
L'effet de levier mesure l'incidence de l'endettement sur la rentabilité financière :
RF = Re + (D/CP) × (Re − i) (après impôt : i×(1−t))
Si Re > i, la dette amplifie la rentabilité des capitaux propres ; si Re < i, elle l'érode.
Les deux modalités empruntent 60 % du montant ; seule diffère le taux (7 % vs 15 %). Comme la rentabilité économique du projet (~66 % avant effet) dépasse largement les deux taux, les deux créent un levier positif, mais la modalité i (7 %) est préférable : moindre charge d'intérêts, donc résultat net et RF plus élevés, et moins de risque financier.
c) Analyse financière par ratios
| Ratio | Calcul | Valeur | Lecture |
|---|---|---|---|
| Rentabilité financière | RN/CP = 12/100 | 12 % | Correcte |
| Autonomie financière | CP/Dettes totales = 100/(15+5) | 5 | Très bon |
| Endettement | DLMT/CP = 15/100 | 0,15 | Faible |
| Couverture des emplois stables | (CP+DLMT)/AI = 115/130 | 0,88 < 1 | FR négatif (−15 M) |
| Capacité de remboursement | DLMT/CAF = 15/5 | 3 ans | Acceptable |
Conclusion : la structure de financement est saine (faible endettement), mais les capitaux permanents ne couvrent pas la totalité des immobilisations (FR négatif) — une partie des investissements est financée par du court terme, situation fragile qu'il faut corriger (augmentation de capital ou dette LT).
Problème 3 — Sujets de dissertation (plans)
Sujet 1 — La bourse et l'entreprise ; situation de la bourse marocaine
Avantages pour l'entreprise : accès à des ressources longues et massives sans remboursement obligatoire ; notoriété et crédibilité renforcées (transparence, obligations d'information) ; valorisation objective du capital facilitant fusions/acquisitions et successions ; monnaie d'échange (actions) et possibilité d'attributions gratuites motivant les salariés ; réduction du coût du capital.
Situation actuelle (éléments de discussion) : la Bourse de Casablanca compte une soixantaine de sociétés cotées seulement — capitalisation concentrée sur quelques valeurs (télécoms, banques) ; frilosité des introductions (coûts, transparence exigée, crainte de perte de contrôle familial) ; faible participation des ménages ; malgré cela, infrastructures modernes, fonds ISR et initiatives (marché PME, programmes publics d'accompagnement) offrent des perspectives de développement.
Sujet 2 — La finance participative au Maroc
Objectifs de son introduction : mobiliser une épargne dormante à la recherche de produits conformes à l'éthique islamique (interdiction du ribâ, partage des pertes/profits) ; diversifier l'offre de financement des ménages et des PME (Mourabaha, Moucharaka, Ijara) ; renforcer l'inclusion financière ; positionner Casablanca comme hub africain de la finance islamique.
Situation actuelle (éléments de discussion) : cadre légal adopté en 2016-2017 (loi 103-12, Bank Al-Amal, Umnia Bank, fenêtres participatives dans les banques conventionnelles) ; mais part de marché encore marginale (quelques % des crédits), méconnaissance du public, fiscalité initialement inadaptée (double mutation lors des Mourabaha immobilières, depuis corrigée), concurrence des banques classiques. Potentiel important mais développement lent : nécessité d'éducation financière et d'ingénierie produit adaptée.