Comptabilité Contrôle Audit (CCA)
Énoncé
Université Ibn Zohr — Faculté des Sciences Juridiques, Économiques et Sociales — Agadir
Concours d'accès aux Masters — Master « Comptabilité Contrôle Audit » (CCA)
Année universitaire : 2022-2023 — Durée : 1 heure 30 minutes
N.B. : Nous vous proposons ci-dessous une batterie de questions à choix multiples. Chaque question comprend des affirmations dont une ou plusieurs sont exactes.
Partie 1 — Audit (Q1 à Q37)
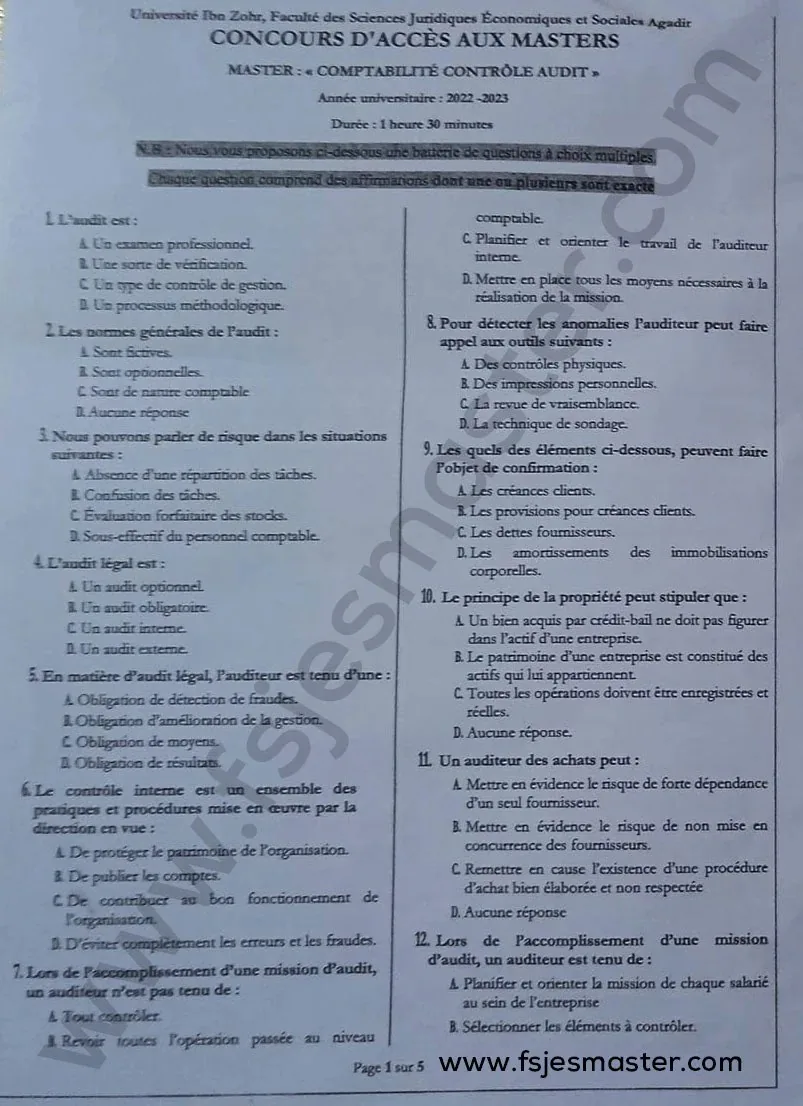
1. L'audit est :
- a. Un examen professionnel
- b. Une sorte de vérification
- c. Un type de contrôle de gestion
- d. Un processus méthodologique
2. Les normes générales de l'audit :
- a. Sont fictives
- b. Sont optionnelles
- c. Sont de nature comptable
- d. Aucune réponse
3. Nous pouvons parler de risque dans les situations suivantes :
- a. Absence d'une répartition des tâches
- b. Confusion des tâches
- c. Évaluation forfaitaire des stocks
- d. Sous-effectif du personnel comptable
4. L'audit légal est :
- a. Un audit optionnel
- b. Un audit obligatoire
- c. Un audit interne
- d. Un audit externe
5. En matière d'audit légal, l'auditeur est tenu d'une :
- a. Obligation de détection de fraudes
- b. Obligation d'amélioration de la gestion
- c. Obligation de moyens
- d. Obligation de résultats
6. Le contrôle interne est un ensemble des pratiques et procédures mises en œuvre par la direction en vue :
- a. De protéger le patrimoine de l'organisation
- b. De publier les comptes
- c. De contribuer au bon fonctionnement de l'organisation
- d. D'éviter complètement les erreurs et les fraudes
7. Lors de l'accomplissement d'une mission d'audit, un auditeur n'est pas tenu de :
- a. Tout contrôler
- b. Revoir toutes les opérations passées au niveau comptable
- c. Planifier et orienter le travail de l'auditeur interne
- d. Mettre en place tous les moyens nécessaires à la réalisation de la mission
8. Pour détecter les anomalies, l'auditeur peut faire appel aux outils suivants :
- a. Des contrôles physiques
- b. Des impressions personnelles
- c. La revue de vraisemblance
- d. La technique de sondage
9. Lesquels des éléments ci-dessous peuvent faire l'objet de confirmation :
- a. Les créances clients
- b. Les provisions pour créances clients
- c. Les dettes fournisseurs
- d. Les amortissements des immobilisations corporelles
10. Le principe de la propriété peut stipuler que :
- a. Un bien acquis par crédit-bail ne doit pas figurer dans l'actif d'une entreprise
- b. Le patrimoine d'une entreprise est constitué des actifs qui lui appartiennent
- c. Toutes les opérations doivent être enregistrées et réelles
- d. Aucune réponse
11. Un auditeur des achats peut :
- a. Mettre en évidence le risque de forte dépendance d'un seul fournisseur
- b. Mettre en évidence le risque de non mise en concurrence des fournisseurs
- c. Remettre en cause l'existence d'une procédure d'achat bien élaborée et non respectée
- d. Aucune réponse
12. Lors de l'accomplissement d'une mission d'audit, un auditeur est tenu de :
- a. Planifier et orienter la mission de chaque salarié au sein de l'entreprise
- b. Sélectionner les éléments à contrôler
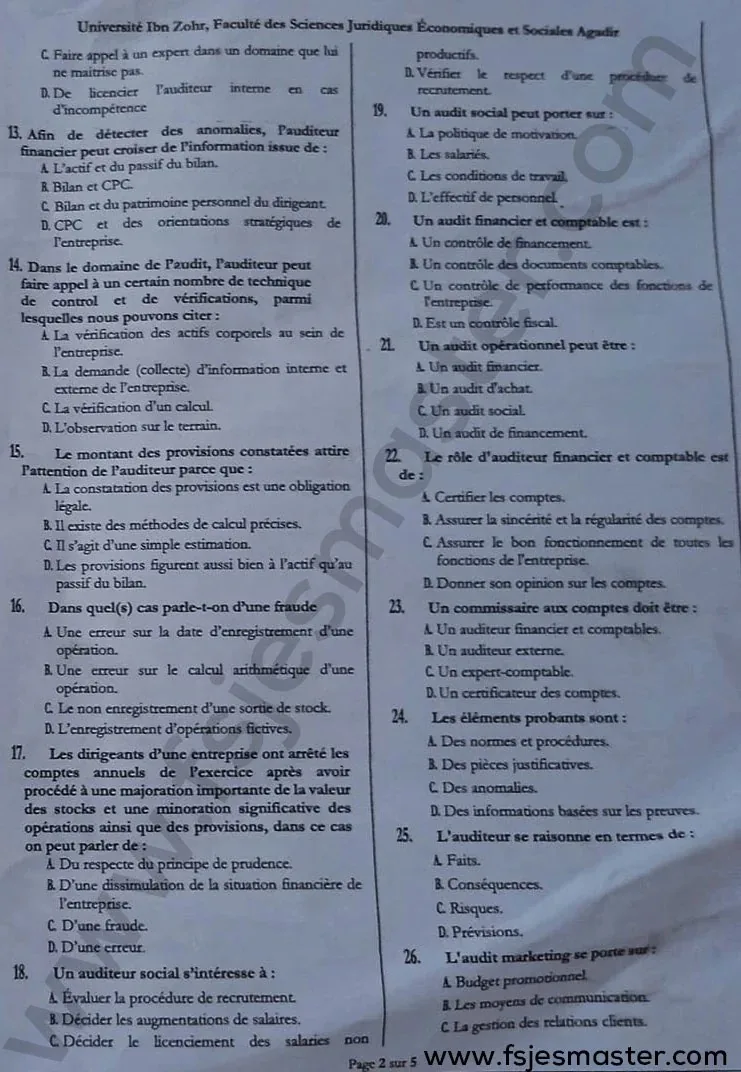
- c. Faire appel à un expert dans un domaine qu'il ne maîtrise pas
- d. Licencier l'auditeur interne en cas d'incompétence
13. Afin de détecter des anomalies, l'auditeur financier peut croiser de l'information issue de :
- a. L'actif et du passif du bilan
- b. Bilan et CPC
- c. Bilan et du patrimoine personnel du dirigeant
- d. CPC et des orientations stratégiques de l'entreprise
14. Dans le domaine de l'audit, l'auditeur peut faire appel à un certain nombre de techniques de contrôle et de vérifications, parmi lesquelles nous pouvons citer :
- a. La vérification des actifs corporels au sein de l'entreprise
- b. La demande (collecte) d'information interne et externe de l'entreprise
- c. La vérification d'un calcul
- d. L'observation sur le terrain
15. Le montant des provisions constatées attire l'attention de l'auditeur parce que :
- a. La constatation des provisions est une obligation légale
- b. Il existe des méthodes de calcul précises
- c. Il s'agit d'une simple estimation
- d. Les provisions figurent aussi bien à l'actif qu'au passif du bilan
16. Dans quel(s) cas parle-t-on d'une fraude :
- a. Une erreur sur la date d'enregistrement d'une opération
- b. Une erreur sur le calcul arithmétique d'une opération
- c. Le non enregistrement d'une sortie de stock
- d. L'enregistrement d'opérations fictives
17. Les dirigeants d'une entreprise ont arrêté les comptes annuels de l'exercice après avoir procédé à une majoration importante de la valeur des stocks et une minoration significative des opérations ainsi que des provisions ; dans ce cas on peut parler de :
- a. Du respect du principe de prudence
- b. D'une dissimulation de la situation financière de l'entreprise
- c. D'une fraude
- d. D'une erreur
18. Un auditeur social s'intéresse à :
- a. Évaluer la procédure de recrutement
- b. Décider les augmentations de salaires
- c. Décider le licenciement des salariés non productifs
- d. Vérifier le respect d'une procédure de recrutement
19. Un audit social peut porter sur :
- a. La politique de motivation
- b. Les salariés
- c. Les conditions de travail
- d. L'effectif de personnel
20. Un audit financier et comptable est :
- a. Un contrôle de financement
- b. Un contrôle des documents comptables
- c. Un contrôle de performance des fonctions de l'entreprise
- d. Un contrôle fiscal
21. Un audit opérationnel peut être :
- a. Un audit financier
- b. Un audit d'achat
- c. Un audit social
- d. Un audit de financement
22. Le rôle de l'auditeur financier et comptable est de :
- a. Certifier les comptes
- b. Assurer la sincérité et la régularité des comptes
- c. Assurer le bon fonctionnement de toutes les fonctions de l'entreprise
- d. Donner son opinion sur les comptes
23. Un commissaire aux comptes doit être :
- a. Un auditeur financier et comptable
- b. Un auditeur externe
- c. Un expert-comptable
- d. Un certificateur des comptes
24. Les éléments probants sont :
- a. Des normes et procédures
- b. Des pièces justificatives
- c. Des anomalies
- d. Des informations basées sur les preuves
25. L'auditeur raisonne en termes de :
- a. Faits
- b. Conséquences
- c. Risques
- d. Prévisions
26. L'audit marketing porte sur :
- a. Budget promotionnel
- b. Les moyens de communication
- c. La gestion des relations clients
- d. Aucune de ces réponses
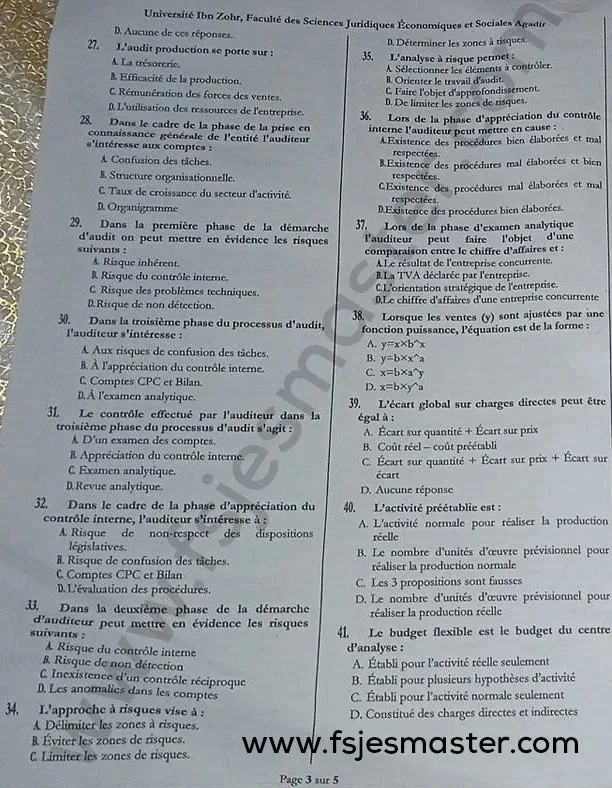
27. L'audit production porte sur :
- a. La trésorerie
- b. L'efficacité de la production
- c. La rémunération des forces de vente
- d. L'utilisation des ressources de l'entreprise
28. Dans le cadre de la phase de prise de connaissance générale de l'entité, l'auditeur s'intéresse aux :
- a. Confusion des tâches
- b. Structure organisationnelle
- c. Taux de croissance du secteur d'activité
- d. Organigramme
29. Dans la première phase de la démarche d'audit, on peut mettre en évidence les risques suivants :
- a. Risque inhérent
- b. Risque du contrôle interne
- c. Risque des problèmes techniques
- d. Risque de non détection
30. Dans la troisième phase du processus d'audit, l'auditeur s'intéresse :
- a. Aux risques de confusion des tâches
- b. À l'appréciation du contrôle interne
- c. Aux comptes CPC et Bilan
- d. À l'examen analytique
31. Le contrôle effectué par l'auditeur dans la troisième phase du processus d'audit s'agit :
- a. D'un examen des comptes
- b. D'une appréciation du contrôle interne
- c. D'un examen analytique
- d. D'une revue analytique
32. Dans le cadre de la phase d'appréciation du contrôle interne, l'auditeur s'intéresse à :
- a. Risque de non-respect des dispositions législatives
- b. Risque de confusion des tâches
- c. Comptes CPC et Bilan
- d. L'évaluation des procédures
33. Dans la deuxième phase de la démarche d'audit, l'auditeur peut mettre en évidence les risques suivants :
- a. Risque du contrôle interne
- b. Risque de non détection
- c. Inexistence d'un contrôle réciproque
- d. Les anomalies dans les comptes
34. L'approche à risques vise à :
- a. Délimiter les zones à risques
- b. Éviter les zones de risques
- c. Limiter les zones de risques
- d. Déterminer les zones à risques
35. L'analyse à risque permet :
- a. De sélectionner les éléments à contrôler
- b. D'orienter le travail d'audit
- c. De faire l'objet d'approfondissement
- d. De limiter les zones de risques
36. Lors de la phase d'appréciation du contrôle interne, l'auditeur peut mettre en cause :
- a. L'existence des procédures bien élaborées et mal respectées
- b. L'existence des procédures mal élaborées et bien respectées
- c. L'existence des procédures mal élaborées et mal respectées
- d. L'existence des procédures bien élaborées et bien respectées
37. Lors de la phase d'examen analytique, l'auditeur peut faire l'objet d'une comparaison entre le chiffre d'affaires et :
- a. Le résultat de l'entreprise concurrente
- b. La TVA déclarée par l'entreprise
- c. L'orientation stratégique de l'entreprise
- d. Le chiffre d'affaires d'une entreprise concurrente
Partie 2 — Contrôle de gestion (Q38 à Q41)
38. Lorsque les ventes (y) sont ajustées par une fonction puissance, l'équation est de la forme :
- a. $y = x \times b^x$
- b. $y = b \times x^a$
- c. $x = b \times a^y$
- d. $x = b \times y^a$
39. L'écart global sur charges directes peut être égal à :
- a. Écart sur quantité + Écart sur prix
- b. Coût réel − coût préétabli
- c. Écart sur quantité + Écart sur prix + Écart sur écart
- d. Aucune réponse
40. L'activité préétablie est :
- a. L'activité normale pour réaliser la production réelle
- b. Le nombre d'unités d'œuvre prévisionnel pour réaliser la production normale
- c. Les 3 propositions sont fausses
- d. Le nombre d'unités d'œuvre prévisionnel pour réaliser la production réelle
41. Le budget flexible est le budget du centre d'analyse :
- a. Établi pour l'activité réelle seulement
- b. Établi pour plusieurs hypothèses d'activité
- c. Établi pour l'activité normale seulement
- d. Constitué des charges directes et indirectes
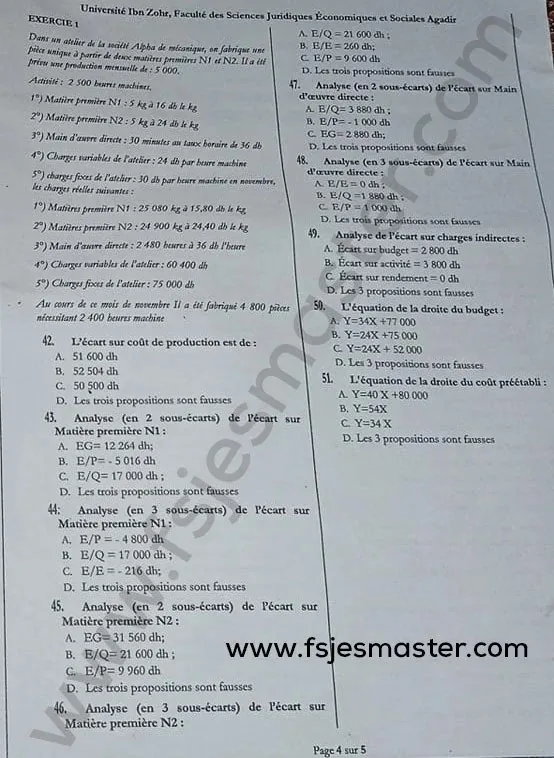
EXERCICE 1 — Coûts préétablis et analyse des écarts (Q42 à Q51)
Dans un atelier de la société Alpha de mécanique, on fabrique une pièce unique à partir de deux matières premières N1 et N2. Il a été prévu une production mensuelle de 5 000 pièces.
Activité : 2 500 heures machines.
1°) Matière première N1 : 5 kg à 16 dh le kg
2°) Matière première N2 : 5 kg à 24 dh le kg
3°) Main d'œuvre directe : 30 minutes au taux horaire de 36 dh
4°) Charges variables de l'atelier : 24 dh par heure machine
5°) Charges fixes de l'atelier : 30 dh par heure machine
En novembre, les charges réelles sont les suivantes :
1°) Matière première N1 : 25 080 kg à 15,80 dh le kg
2°) Matière première N2 : 24 900 kg à 24,40 dh le kg
3°) Main d'œuvre directe : 2 480 heures à 36 dh l'heure
4°) Charges variables de l'atelier : 60 400 dh
5°) Charges fixes de l'atelier : 75 000 dh
Au cours de ce mois de novembre, il a été fabriqué 4 800 pièces nécessitant 2 400 heures machine.
42. L'écart sur coût de production est de :
- a. 51 600 dh
- b. 52 504 dh
- c. 50 500 dh
- d. Les trois propositions sont fausses
43. Analyse (en 2 sous-écarts) de l'écart sur Matière première N1 :
- a. EG = 12 264 dh
- b. E/P = − 5 016 dh
- c. E/Q = 17 000 dh
- d. Les trois propositions sont fausses
44. Analyse (en 3 sous-écarts) de l'écart sur Matière première N1 :
- a. E/P = − 4 800 dh
- b. E/Q = 17 000 dh
- c. E/E = − 216 dh
- d. Les trois propositions sont fausses
45. Analyse (en 2 sous-écarts) de l'écart sur Matière première N2 :
- a. EG = 31 560 dh
- b. E/Q = 21 600 dh
- c. E/P = 9 960 dh
- d. Les trois propositions sont fausses
46. Analyse (en 3 sous-écarts) de l'écart sur Matière première N2 :
- a. E/Q = 21 600 dh
- b. E/E = 260 dh
- c. E/P = 9 600 dh
- d. Les trois propositions sont fausses
47. Analyse (en 2 sous-écarts) de l'écart sur Main d'œuvre directe :
- a. E/Q = 3 880 dh
- b. E/P = − 1 000 dh
- c. EG = 2 880 dh
- d. Les trois propositions sont fausses
48. Analyse (en 3 sous-écarts) de l'écart sur Main d'œuvre directe :
- a. E/E = 0 dh
- b. E/Q = 1 880 dh
- c. E/P = 1 000 dh
- d. Les trois propositions sont fausses
49. Analyse de l'écart sur charges indirectes :
- a. Écart sur budget = 2 800 dh
- b. Écart sur activité = 3 800 dh
- c. Écart sur rendement = 0 dh
- d. Les 3 propositions sont fausses
50. L'équation de la droite du budget :
- a. Y = 34X + 77 000
- b. Y = 24X + 75 000
- c. Y = 24X + 52 000
- d. Les 3 propositions sont fausses
51. L'équation de la droite du coût préétabli :
- a. Y = 40X + 80 000
- b. Y = 54X
- c. Y = 34X
- d. Les 3 propositions sont fausses
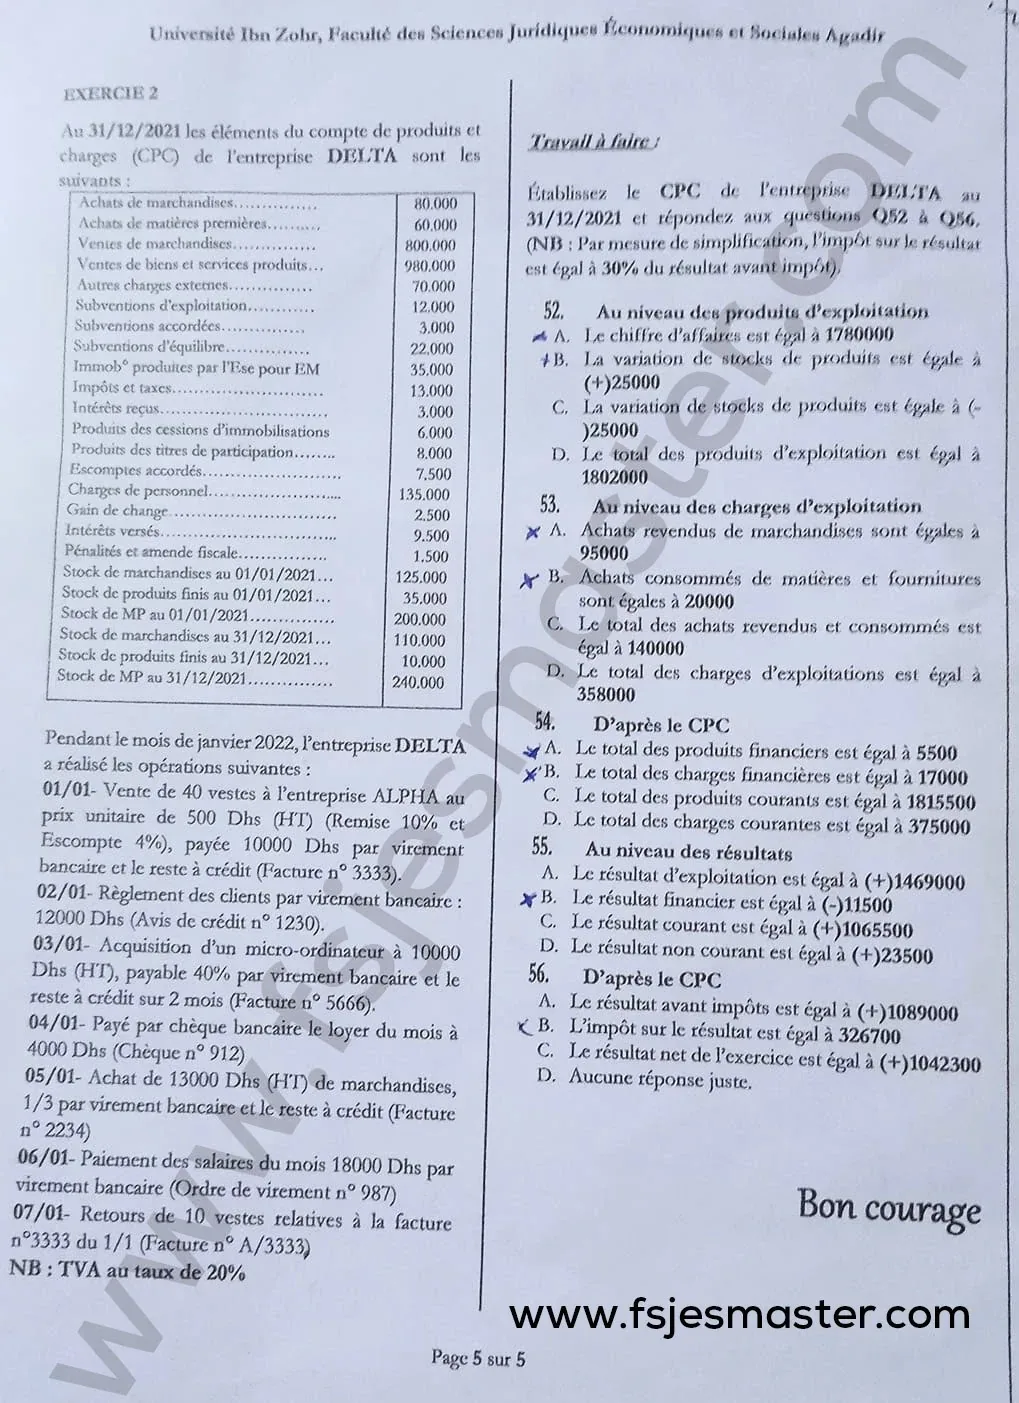
EXERCICE 2 — Compte de produits et charges (Q52 à Q56)
Au 31/12/2021, les éléments du compte de produits et charges (CPC) de l'entreprise DELTA sont les suivants :
| Élément | Montant |
|---|---|
| Achats de marchandises | 80 000 |
| Achats de matières premières | 60 000 |
| Ventes de marchandises | 800 000 |
| Ventes de biens et services produits | 980 000 |
| Autres charges externes | 70 000 |
| Subventions d'exploitation | 12 000 |
| Subventions accordées | 3 000 |
| Subventions d'équilibre | 22 000 |
| Immobilisations produites par l'entreprise pour elle-même | 35 000 |
| Impôts et taxes | 13 000 |
| Intérêts reçus | 3 000 |
| Produits des cessions d'immobilisations | 6 000 |
| Produits des titres de participation | 8 000 |
| Escomptes accordés | 7 500 |
| Charges de personnel | 135 000 |
| Gain de change | 2 500 |
| Intérêts versés | 9 500 |
| Pénalités et amende fiscale | 1 500 |
| Stock de marchandises au 01/01/2021 | 125 000 |
| Stock de produits finis au 01/01/2021 | 35 000 |
| Stock de MP au 01/01/2021 | 200 000 |
| Stock de marchandises au 31/12/2021 | 110 000 |
| Stock de produits finis au 31/12/2021 | 10 000 |
| Stock de MP au 31/12/2021 | 240 000 |
Pendant le mois de janvier 2022, l'entreprise DELTA a réalisé les opérations suivantes :
- 01/01 — Vente de 40 vestes à l'entreprise ALPHA au prix unitaire de 500 Dhs (HT) (Remise 10 % et Escompte 4 %), payée 10 000 Dhs par virement bancaire et le reste à crédit (Facture n° 3333).
- 02/01 — Règlement des clients par virement bancaire : 12 000 Dhs (Avis de crédit n° 1230).
- 03/01 — Acquisition d'un micro-ordinateur à 10 000 Dhs (HT), payable 40 % par virement bancaire et le reste à crédit sur 2 mois (Facture n° 5666).
- 04/01 — Payé par chèque bancaire le loyer du mois : 4 000 Dhs (Chèque n° 912).
- 05/01 — Achat de 13 000 Dhs (HT) de marchandises, 1/3 par virement bancaire et le reste à crédit (Facture n° 2234).
- 06/01 — Paiement des salaires du mois : 18 000 Dhs par virement bancaire (Ordre de virement n° 987).
- 07/01 — Retours de 10 vestes relatives à la facture n° 3333 du 1/1 (Facture n° A/3333).
NB : TVA au taux de 20 %.
Travail à faire : Établissez le CPC de l'entreprise DELTA au 31/12/2021 et répondez aux questions Q52 à Q56 (NB : par mesure de simplification, l'impôt sur le résultat est égal à 30 % du résultat avant impôt).
52. Au niveau des produits d'exploitation :
- a. Le chiffre d'affaires est égal à 1 780 000
- b. La variation de stocks de produits est égale à (+) 25 000
- c. La variation de stocks de produits est égale à (−) 25 000
- d. Le total des produits d'exploitation est égal à 1 802 000
53. Au niveau des charges d'exploitation :
- a. Les achats revendus de marchandises sont égaux à 95 000
- b. Les achats consommés de matières et fournitures sont égaux à 20 000
- c. Le total des achats revendus et consommés est égal à 140 000
- d. Le total des charges d'exploitation est égal à 358 000
54. D'après le CPC :
- a. Le total des produits financiers est égal à 5 500
- b. Le total des charges financières est égal à 17 000
- c. Le total des produits courants est égal à 1 815 500
- d. Le total des charges courantes est égal à 375 000
55. Au niveau des résultats :
- a. Le résultat d'exploitation est égal à (+) 1 469 000
- b. Le résultat financier est égal à (−) 11 500
- c. Le résultat courant est égal à (+) 1 065 500
- d. Le résultat non courant est égal à (+) 23 500
56. D'après le CPC :
- a. Le résultat avant impôts est égal à (+) 1 089 000
- b. L'impôt sur le résultat est égal à 326 700
- c. Le résultat net de l'exercice est égal à (+) 1 042 300
- d. Aucune réponse juste
Corrigé
Corrigé rédigé par IA (non officiel) — aucun corrigé officiel de la FSJES Ibn Zohr Agadir n'a été retrouvé pour ce concours. Le scan source (
public/images/Agadir/2022_Agadir_FSJES_CCA/) porte quelques réponses cochées à la main par un candidat sur les deux exercices : elles ont servi d'indication, mais tous les calculs ont été refaits et plusieurs divergent des marques du scan. QCM à réponses multiples : « chaque question comprend des affirmations dont une ou plusieurs sont exactes ».
Partie 1 — Audit (Q1 à Q37)
1. A et D — L'audit est un examen professionnel d'une information, conduit selon une démarche méthodologique en vue d'exprimer une opinion motivée. Il ne se réduit pas à une simple vérification (B) et n'est pas un type de contrôle de gestion (C).
2. D (aucune réponse) — Les normes générales (indépendance, compétence, qualité du travail, secret professionnel) sont des normes professionnelles obligatoires et ne sont ni fictives, ni optionnelles, ni de nature comptable.
3. A, B, C et D — A, B et D traduisent des faiblesses de contrôle interne (absence de séparation des tâches, confusion des tâches, sous-effectif comptable) ; C relève du risque inhérent d'évaluation (une valorisation forfaitaire des stocks expose à une anomalie significative).
4. B et D — L'audit légal (commissariat aux comptes) est obligatoire et exercé par un professionnel externe et indépendant.
5. C — Le commissaire aux comptes est tenu d'une obligation de moyens : il met en œuvre des diligences normales, sans garantir la détection de toutes les fraudes (A) ni un résultat (D) ; améliorer la gestion (B) n'entre pas dans sa mission.
6. A et C — Objectifs du contrôle interne : protection du patrimoine et bon fonctionnement de l'organisation (avec la fiabilité de l'information et le respect des instructions). Publier les comptes (B) relève de la direction ; aucun dispositif ne peut garantir l'élimination complète des erreurs et fraudes (D).
7. A, B et C — L'auditeur n'est pas tenu de tout contrôler ni de revoir l'intégralité des opérations : il travaille par sondages sur la base d'une approche par les risques ; il n'a pas davantage à piloter le travail de l'auditeur interne. En revanche, il doit bien mettre en œuvre les moyens nécessaires à sa mission (D).
8. A, C et D — Contrôles physiques, revue de vraisemblance et sondages sont des techniques d'audit. Les impressions personnelles (B) ne constituent pas un élément probant.
9. A et C — La confirmation directe (circularisation) s'adresse à des tiers : clients et fournisseurs. Les provisions pour créances (B) et les amortissements (D) sont des estimations internes, contrôlées par d'autres diligences.
10. A et B — Le principe de la propriété (approche patrimoniale du CGNC) veut que l'actif ne comprenne que les biens dont l'entreprise est propriétaire : un bien en crédit-bail reste la propriété du bailleur. C énonce les principes d'exhaustivité et de réalité, pas celui de propriété.
11. A, B et C — Dépendance excessive vis-à-vis d'un fournisseur, absence de mise en concurrence et procédure d'achat existante mais non respectée sont précisément les constats d'un audit des achats.
12. B et C — L'auditeur sélectionne les éléments à contrôler et peut recourir à un expert (évaluateur, informaticien, juriste). Il ne dirige pas les salariés (A) et n'a aucun pouvoir de licenciement (D).
13. A, B et D — Le recoupement se fait à l'intérieur du bilan (A), entre bilan et CPC (B) et, au stade de l'examen analytique, entre les données du CPC et les orientations / la réalité économique de l'entreprise (D). Le patrimoine personnel du dirigeant (C) est hors du périmètre de l'entité auditée (principe d'entité).
14. A, B, C et D — Inspection physique, demande d'information interne et externe, vérification arithmétique (recalcul) et observation sur le terrain sont les quatre techniques classiques de collecte d'éléments probants.
15. C — Les provisions attirent l'attention parce qu'elles reposent sur une estimation subjective de la direction, donc sur un jugement facilement biaisable. B est faux (il n'existe pas de méthode de calcul unique et précise) ; A et D décrivent des faits sans expliquer le risque.
16. C et D — La fraude suppose une intention : l'enregistrement d'opérations fictives (D) en est l'illustration type, et le non-enregistrement délibéré d'une sortie de stock (C) en relève également. A et B sont des erreurs involontaires.
17. B et C — Majorer les stocks et minorer charges et provisions revient à embellir sciemment les comptes : il s'agit d'une dissimulation de la situation financière, constitutive d'une fraude. C'est l'inverse du principe de prudence (A), et le caractère intentionnel exclut l'erreur (D).
18. A et D — L'auditeur social évalue les procédures (recrutement notamment) et vérifie leur respect. Il n'a aucun pouvoir de décision sur les salaires (B) ni sur les licenciements (C).
19. A, C et D — L'audit social porte sur la politique de motivation, les conditions de travail et l'effectif (et plus largement la conformité sociale). La proposition B, trop vague, ne désigne pas un objet d'audit : ce sont les pratiques et données sociales relatives aux salariés qui sont auditées, non les salariés eux-mêmes.
20. B — L'audit financier et comptable est un contrôle des documents comptables en vue d'une opinion sur les états de synthèse. Il n'est ni un contrôle de la performance des fonctions (C, audit opérationnel), ni un contrôle fiscal (D).
21. B et C — L'audit opérationnel porte sur les fonctions de l'entreprise : audit des achats, audit social, audit production, audit marketing. L'audit financier (A) et l'audit de financement (D) relèvent du domaine financier et comptable.
22. A, B et D — Le commissaire aux comptes certifie les comptes, se prononce sur leur sincérité et régularité et exprime une opinion. Il ne garantit pas le bon fonctionnement de toutes les fonctions de l'entreprise (C).
23. A, B, C et D — Au Maroc, le commissaire aux comptes est un professionnel inscrit à l'Ordre des experts-comptables (C), donc un auditeur externe (B), financier et comptable (A), dont la mission aboutit à la certification des comptes (D).
24. B et D — Les éléments probants sont les informations fondées sur des preuves collectées par l'auditeur, au premier rang desquelles les pièces justificatives. Les normes et procédures (A) encadrent la mission ; les anomalies (C) sont ce que l'auditeur cherche à détecter.
25. A, B et C — L'auditeur raisonne en faits constatés, risques encourus et conséquences (démarche de la FRAP : faits, causes, conséquences, recommandations). Les prévisions (D) relèvent du contrôle de gestion.
26. A, B et C — L'audit marketing examine le budget promotionnel, les moyens de communication et la gestion de la relation client.
27. B et D — L'audit de la fonction production s'intéresse à l'efficacité du processus productif et à l'utilisation des ressources (matières, machines, main-d'œuvre). La trésorerie (A) et la rémunération des forces de vente (C) relèvent d'autres audits.
28. B, C et D — La prise de connaissance générale porte sur l'environnement et l'organisation : structure organisationnelle, secteur d'activité et sa croissance, organigramme. La confusion des tâches (A) n'est détectée qu'au stade de l'appréciation du contrôle interne.
29. A — La première phase (prise de connaissance) met en évidence le risque inhérent, lié à l'activité et à l'environnement. Le risque lié au contrôle (B) apparaît en phase 2 et le risque de non-détection (D) en phase 3 ; C n'est pas une catégorie du modèle du risque d'audit.
30. C et D — La troisième phase est celle du contrôle des comptes : examen des postes du bilan et du CPC, appuyé sur l'examen analytique.
31. A, C et D — Ce contrôle prend la forme d'un examen des comptes complété par l'examen (ou revue) analytique — les propositions C et D désignent la même diligence. L'appréciation du contrôle interne (B) appartient à la phase précédente.
32. B et D — L'appréciation du contrôle interne consiste à évaluer les procédures et à repérer les faiblesses d'organisation, dont la confusion des tâches. La conformité législative (A) relève de l'audit de conformité ; les comptes (C) sont contrôlés en phase 3.
33. A et C — La deuxième phase (appréciation du contrôle interne) met en évidence le risque lié au contrôle et ses manifestations concrètes, comme l'inexistence d'un contrôle réciproque. Le risque de non-détection (B) et les anomalies dans les comptes (D) relèvent du contrôle des comptes.
34. A, C et D — L'approche par les risques sert à déterminer, délimiter et limiter les zones à risques afin d'y concentrer les diligences. Aucun audit ne permet d'éviter les risques (B).
35. A, B et C — L'analyse des risques permet de sélectionner les éléments à contrôler, d'orienter le programme de travail et d'identifier les zones à approfondir. La proposition D confond l'analyse du risque avec son traitement, qui incombe à la direction.
36. A, B et C — Trois situations posent problème : procédures bien conçues mais mal appliquées, procédures mal conçues mais appliquées, procédures mal conçues et mal appliquées. Le cas D (bien élaborées et bien respectées) est précisément la situation satisfaisante.
37. B et D — L'examen analytique recoupe le chiffre d'affaires avec la TVA déclarée (cohérence fiscale) et avec le chiffre d'affaires d'entreprises comparables du secteur. Le résultat d'un concurrent (A) et les orientations stratégiques (C) ne permettent pas ce rapprochement chiffré.
Partie 2 — Contrôle de gestion (Q38 à Q41)
38. B — Un ajustement par une fonction puissance s'écrit $y = b \times x^{a}$ (linéarisable en $\ln y = \ln b + a \ln x$).
39. A, B et C — L'écart global est par définition coût réel − coût préétabli de la production réelle (B). Il se décompose en 2 sous-écarts (écart sur quantité + écart sur prix, A) ou en 3 sous-écarts (écart sur quantité + écart sur prix + écart sur écart, C).
40. D — L'activité préétablie est le nombre d'unités d'œuvre prévisionnel nécessaire pour réaliser la production réelle (ici : 4 800 pièces × 0,5 h = 2 400 heures machine).
41. B — Le budget flexible est établi pour plusieurs hypothèses d'activité ($Y = vX + F$), ce qui permet de comparer le réel au budget de l'activité effectivement réalisée.
EXERCICE 1 — Analyse des écarts (Q42 à Q51)
Coût préétabli d'une pièce
| Élément | Quantité | Coût unitaire | Montant |
|---|---|---|---|
| Matière N1 | 5 kg | 16,00 | 80 |
| Matière N2 | 5 kg | 24,00 | 120 |
| Main d'œuvre directe | 0,5 h | 36,00 | 18 |
| Charges variables atelier | 0,5 h machine | 24,00 | 12 |
| Charges fixes atelier | 0,5 h machine | 30,00 | 15 |
| Coût préétabli unitaire | 245 |
(2 500 heures machine pour 5 000 pièces ⇒ 0,5 heure machine par pièce.)
Coût préétabli de la production réelle (4 800 pièces) = 4 800 × 245 = 1 176 000 dh
Coût réel de novembre
| Élément | Calcul | Montant |
|---|---|---|
| Matière N1 | 25 080 × 15,80 | 396 264 |
| Matière N2 | 24 900 × 24,40 | 607 560 |
| Main d'œuvre directe | 2 480 × 36 | 89 280 |
| Charges variables atelier | — | 60 400 |
| Charges fixes atelier | — | 75 000 |
| Coût réel total | 1 228 504 |
42. B — 52 504 dh — Écart global = 1 228 504 − 1 176 000 = + 52 504 dh (défavorable).
43. A et B — Quantité préétablie de N1 pour 4 800 pièces : 4 800 × 5 = 24 000 kg ; coût préétabli = 24 000 × 16 = 384 000 dh.
- EG = 396 264 − 384 000 = + 12 264 dh (défavorable) → A exacte
- E/P = (15,80 − 16) × 25 080 = − 5 016 dh (favorable) → B exacte
- E/Q = (25 080 − 24 000) × 16 = 1 080 × 16 = 17 280 dh, et non 17 000 dh → C fausse
- Vérification : − 5 016 + 17 280 = 12 264 ✔
44. A et C — Décomposition en 3 sous-écarts :
- E/P = (15,80 − 16) × 24 000 = − 4 800 dh → A exacte
- E/Q = (25 080 − 24 000) × 16 = 17 280 dh (la proposition B annonce 17 000 dh) → B fausse
- E/E = (15,80 − 16) × (25 080 − 24 000) = − 0,20 × 1 080 = − 216 dh → C exacte
45. A, B et C — les trois propositions sont exactes — Quantité préétablie de N2 : 24 000 kg ; coût préétabli = 24 000 × 24 = 576 000 dh.
- EG = 607 560 − 576 000 = + 31 560 dh
- E/Q = (24 900 − 24 000) × 24 = 21 600 dh
- E/P = (24,40 − 24) × 24 900 = 9 960 dh
- Vérification : 21 600 + 9 960 = 31 560 ✔
46. A et C — En 3 sous-écarts :
- E/Q = (24 900 − 24 000) × 24 = 21 600 dh → A exacte
- E/P = (24,40 − 24) × 24 000 = 9 600 dh → C exacte
- E/E = 0,40 × 900 = 360 dh, et non 260 dh → B fausse
47. C — Main d'œuvre directe : temps préétabli = 4 800 × 0,5 = 2 400 h ; coût préétabli = 2 400 × 36 = 86 400 dh ; coût réel = 89 280 dh.
- EG = 89 280 − 86 400 = + 2 880 dh → C exacte
- E/P = (36 − 36) × 2 480 = 0 (le taux horaire réel est égal au taux prévu) → A et B fausses
- E/Q = (2 480 − 2 400) × 36 = 2 880 dh
48. A — En 3 sous-écarts : E/P = 0, E/Q = 2 880 dh (et non 1 880 dh) et E/E = 0 dh puisque l'écart sur taux est nul → seule A est exacte.
49. A et C — Charges indirectes de l'atelier : coût réel = 60 400 + 75 000 = 135 400 dh ; activité réelle = 2 400 h machine ; activité normale = 2 500 h ; activité préétablie de la production réelle = 4 800 × 0,5 = 2 400 h.
- Budget flexible de l'activité réelle = (2 400 × 24) + 75 000 = 57 600 + 75 000 = 132 600 dh
- Coût préétabli de l'activité réelle = 2 400 × 54 = 129 600 dh
- Écart sur budget = 135 400 − 132 600 = + 2 800 dh → A exacte
- Écart sur activité (chômage) = 132 600 − 129 600 = + 3 000 dh, et non 3 800 dh → B fausse
- Écart sur rendement = (activité réelle − activité préétablie) × 54 = (2 400 − 2 400) × 54 = 0 dh → C exacte
50. B — Droite de budget : $Y = 24X + 75\,000$ (charges variables 24 dh par heure machine, charges fixes totales 2 500 × 30 = 75 000 dh).
51. B — Droite du coût préétabli : $Y = 54X$ (coût standard de l'heure machine = 24 + 30 = 54 dh).
EXERCICE 2 — CPC de l'entreprise DELTA au 31/12/2021 (Q52 à Q56)
I. Produits d'exploitation
| Rubrique | Montant |
|---|---|
| Ventes de marchandises | 800 000 |
| Ventes de biens et services produits | 980 000 |
| Chiffre d'affaires | 1 780 000 |
| Variation de stocks de produits (10 000 − 35 000) | − 25 000 |
| Immobilisations produites par l'entreprise pour elle-même | 35 000 |
| Subventions d'exploitation | 12 000 |
| Total I | 1 802 000 |
II. Charges d'exploitation
| Rubrique | Calcul | Montant |
|---|---|---|
| Achats revendus de marchandises | 80 000 + 125 000 − 110 000 | 95 000 |
| Achats consommés de matières et fournitures | 60 000 + 200 000 − 240 000 | 20 000 |
| Autres charges externes | — | 70 000 |
| Impôts et taxes | — | 13 000 |
| Charges de personnel | — | 135 000 |
| Total II | 333 000 |
Résultat d'exploitation (I − II) = + 1 469 000
Résultat financier : produits financiers = 8 000 (titres de participation) + 2 500 (gain de change) + 3 000 (intérêts reçus) = 13 500 ; charges financières = 7 500 (escomptes accordés) + 9 500 (intérêts versés) = 17 000 ⇒ − 3 500
Résultat courant = 1 469 000 − 3 500 = + 1 465 500
Résultat non courant : produits non courants = 6 000 (produits de cession) + 22 000 (subventions d'équilibre) = 28 000 ; charges non courantes = 3 000 (subventions accordées) + 1 500 (pénalités et amendes fiscales) = 4 500 ⇒ + 23 500
Résultat avant impôts = 1 465 500 + 23 500 = 1 489 000 ; impôt (30 %) = 446 700 ; résultat net = 1 042 300
52. A, C et D — CA = 800 000 + 980 000 = 1 780 000 (A) ; variation de stocks de produits = stock final − stock initial = 10 000 − 35 000 = − 25 000 (C exacte, B fausse) ; total des produits d'exploitation = 1 802 000 (D).
53. A et B — Achats revendus de marchandises = 95 000 (A) ; achats consommés de matières et fournitures = 20 000 (B). En revanche leur total est de 115 000 et non 140 000 (C fausse), et le total des charges d'exploitation s'élève à 333 000 et non 358 000 (D fausse).
54. B et C — Charges financières = 17 000 (B) ; produits courants = 1 802 000 + 13 500 = 1 815 500 (C). A est fausse : les produits financiers s'élèvent à 13 500 (les produits des titres de participation en font partie) et non à 5 500. D est fausse : les charges courantes sont de 333 000 + 17 000 = 350 000.
55. A et D — Résultat d'exploitation = + 1 469 000 (A) ; résultat non courant = + 23 500 (D). B est fausse (résultat financier = − 3 500) et C est fausse : le résultat courant s'établit à 1 465 500, la valeur proposée (1 065 500) reprenant une erreur de 400 000 dh.
56. C — Résultat avant impôts = 1 465 500 + 23 500 = 1 489 000 (donc A fausse) ; impôt = 1 489 000 × 30 % = 446 700 (donc B fausse) ; résultat net = 1 489 000 − 446 700 = 1 042 300 → C exacte, ce qui confirme au passage la chaîne de calculs ci-dessus.
Complément — Écritures de janvier 2022 (opérations de l'énoncé)
Ces opérations figurent à l'énoncé sans question rattachée dans la version scannée ; voici les écritures attendues (TVA 20 %).
01/01 — Facture n° 3333 (vente de 40 vestes à 500 dh HT)
Brut 20 000 − remise 10 % (2 000) = 18 000 ; escompte 4 % (720) ⇒ net financier 17 280 ; TVA 20 % = 3 456 ; net à payer 20 736, dont 10 000 par banque et 10 736 à crédit.
5141  Banque .............................. 10 000,00
3421  Clients ............................. 10 736,00
6386  Escomptes accordés ..................    720,00
        7111  Ventes de marchandises .............. 18 000,00
        4455  État - TVA facturée .................  3 456,00
        (Facture n° 3333)
02/01 — Avis de crédit n° 1230 (règlement clients)
5141  Banque .............................. 12 000,00
        3421  Clients ............................. 12 000,00
        (Avis de crédit n° 1230)
03/01 — Facture n° 5666 (micro-ordinateur 10 000 dh HT)
TTC = 12 000 ; 40 % par banque = 4 800 ; solde à crédit = 7 200.
2355  Matériel informatique ............... 10 000,00
3455  État - TVA récupérable s/immob ......  2 000,00
        5141  Banque ..............................  4 800,00
        4481  Dettes s/acquisitions d'immob .......  7 200,00
        (Facture n° 5666)
04/01 — Chèque n° 912 (loyer du mois)
6131  Locations et charges locatives ......  4 000,00
        5141  Banque ..............................  4 000,00
        (Chèque n° 912)
05/01 — Facture n° 2234 (achat de marchandises 13 000 dh HT)
TTC = 15 600 ; 1/3 par banque = 5 200 ; solde à crédit = 10 400.
6111  Achats de marchandises .............. 13 000,00
3455  État - TVA récupérable s/charges ...   2 600,00
        5141  Banque ..............................  5 200,00
        4411  Fournisseurs ........................ 10 400,00
        (Facture n° 2234)
06/01 — Ordre de virement n° 987 (salaires du mois)
6171  Rémunérations du personnel .......... 18 000,00
        5141  Banque .............................. 18 000,00
        (Ordre de virement n° 987)
07/01 — Facture d'avoir n° A/3333 (retour de 10 vestes)
Retour au quart de la facture initiale : HT net 4 500 ; escompte 4 % (180) ⇒ 4 320 ; TVA 864 ; total 5 184.
7111  Ventes de marchandises ..............  4 500,00
4455  État - TVA facturée .................    864,00
        6386  Escomptes accordés ..................    180,00
        3421  Clients .............................  5 184,00
        (Facture d'avoir n° A/3333)
Extraits scannés
Source
- Lien / origine du sujet : https://www.fsjesmaster.com/2022/09/exemple-cca-2022-fsjes-agadir.html
Questions fréquentes
Quelles sont les matières du concours Comptabilité Contrôle Audit (CCA) à FSJES Agadir (Ibn Zohr) (2022) ?
Les épreuves portent sur : Audit, Contrôle de Gestion, Comptabilité Analytique, Comptabilité Générale.
Un corrigé est-il disponible pour ce sujet ?
Oui, un corrigé indicatif est disponible sur cette page — vérifie les calculs avant de t'y fier pour réviser, la relecture humaine n'est pas garantie.
Ce sujet de concours est-il gratuit ?
Oui, l'énoncé complet est consultable en ligne et téléchargeable en PDF gratuitement sur SaadConcours, sans inscription.
Quel est le niveau de difficulté de ce concours ?
Ce sujet est classé avec une difficulté de 4/5 sur notre échelle, à titre indicatif.