Économie et Finance Participative
Matières : Finance d'Entreprise, Finance Participative, Probabilités
Énoncé
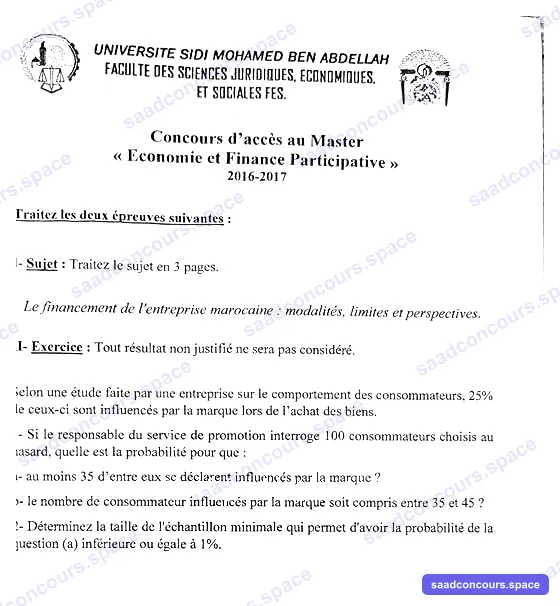
Université Sidi Mohamed Ben Abdellah — Faculté des Sciences Juridiques, Économiques et Sociales — Fès
Concours d'accès au Master « Économie et Finance Participative » — 2016-2017
Le sujet ne précise pas la durée de l'épreuve.
Traitez les deux épreuves suivantes :
I - Sujet : Traitez le sujet en 3 pages.
Le financement de l'entreprise marocaine : modalités, limites et perspectives.
II - Exercice : Tout résultat non justifié ne sera pas considéré.
Selon une étude faite par une entreprise sur le comportement des consommateurs, 25 % de ceux-ci sont influencés par la marque lors de l'achat des biens.
- Si le responsable du service de promotion interroge 100 consommateurs choisis au hasard, quelle est la probabilité pour que :
- a. au moins 35 d'entre eux se déclarent influencés par la marque ?
- b. le nombre de consommateurs influencés par la marque soit compris entre 35 et 45 ?
- Déterminez la taille de l'échantillon minimale qui permet d'avoir la probabilité de la question (a) inférieure ou égale à 1 %.
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
Corrigé indicatif rédigé par SaadConcours, pas une correction officielle de la FSJES Fès. La question 2 de l'exercice est ambiguë : nous la lisons comme « la proportion de consommateurs influencés atteint 35 % », seule lecture qui donne une taille minimale, et nous le signalons.
Méthode
Deux épreuves : un sujet en 3 pages et un exercice de probabilités. Comptez environ 25 minutes pour l'exercice. L'énoncé insiste : « tout résultat non justifié ne sera pas considéré ». Écrivez la loi exacte, justifiez l'approximation, puis posez le calcul.
I. Le financement de l'entreprise marocaine : modalités, limites et perspectives
Introduction : les entreprises marocaines, à plus de 90 % des TPME, doivent financer leurs investissements et leur cycle d'exploitation. Problématique : les modes de financement disponibles répondent-ils à leurs besoins, et comment les élargir ?
I. Les modalités de financement
- Financement interne : autofinancement (capacité d'autofinancement, mise en réserve des bénéfices), cessions d'actifs.
- Fonds propres externes : apports des associés, augmentation de capital, introduction en Bourse de Casablanca, capital-investissement.
- Endettement bancaire : crédits d'investissement et de fonctionnement (découvert, escompte, facilités de caisse), crédit-bail ; c'est le mode dominant.
- Financement par le marché : obligations et billets de trésorerie, réservés en pratique aux grandes entreprises.
- Dispositifs publics : garanties et cofinancements de la Caisse centrale de garantie (devenue Tamwilcom), programmes de Maroc PME (Imtiaz, Moussanada).
II. Les limites
- Exigence de garanties et coût du crédit élevés pour les petites entreprises, rationnement du crédit et asymétrie d'information.
- Délais de paiement longs, qui alourdissent les besoins de trésorerie.
- Bourse étroite et peu accessible aux PME ; faible culture du capital-risque.
- Sous-capitalisation, structures familiales et informalité, qui découragent les investisseurs.
- En 2016, aucune offre bancaire conforme aux préceptes de la finance islamique, alors qu'une partie des épargnants et des entrepreneurs la demande.
III. Les perspectives
- Finance participative : loi 103-12 (2014) sur les établissements de crédit, banques participatives agréées en 2017 ; produits mourabaha, ijara, moucharaka, moudaraba et sukuk ; intérêt pour les entrepreneurs qui refusent le crédit à intérêt.
- Développement du capital-investissement, des compartiments boursiers dédiés aux PME et du financement collaboratif.
- Meilleure application des délais de paiement, renforcement des garanties publiques, éducation financière.
Conclusion : diversifier les sources de financement, notamment par la finance participative, est une condition de la croissance des PME marocaines.
II. Exercice
Soit $X$ le nombre de consommateurs influencés parmi 100 : $X \sim \mathcal{B}(100 ; 0{,}25)$, avec $E(X) = 25$ et $V(X) = 100 \times 0{,}25 \times 0{,}75 = 18{,}75$, soit $\sigma = 4{,}33$.
Comme $np = 25 \geq 5$ et $n(1-p) = 75 \geq 5$, on approche $X$ par la loi normale $\mathcal{N}(25 ; 4{,}33^2)$, avec correction de continuité.
1.a Au moins 35 consommateurs influencés
$$P(X \geq 35) \approx P\left(U \geq \frac{34{,}5 - 25}{4{,}33}\right) = P(U \geq 2{,}19) = 1 - 0{,}9857 = \mathbf{0{,}0143}$$
Sans correction de continuité : $P(U \geq 2{,}31) = 0{,}0104$. Le calcul exact par la loi binomiale donne 0,0164.
1.b Entre 35 et 45
$$P(35 \leq X \leq 45) \approx P(2{,}19 \leq U \leq 4{,}73) \approx \mathbf{0{,}0143}$$
La probabilité de dépasser 45 est négligeable ($P(U > 4{,}73) \approx 0{,}000001$) : le résultat est pratiquement le même qu'à la question a.
2. Taille minimale de l'échantillon
On cherche $n$ tel que la proportion observée $F$ atteigne 35 % avec une probabilité d'au plus 1 %, avec $F \approx \mathcal{N}\left(0{,}25 ; \dfrac{0{,}25 \times 0{,}75}{n}\right)$ :
$$P(F \geq 0{,}35) \leq 0{,}01 \iff \frac{0{,}35 - 0{,}25}{\sqrt{0{,}1875/n}} \geq 2{,}33 \iff n \geq \frac{2{,}33^2 \times 0{,}1875}{0{,}10^2} = 101{,}8$$
Taille minimale : $n = 102$ consommateurs. Avec 100 personnes, la probabilité de la question 1.a (1,4 %) dépasse encore légèrement 1 %, ce qui est cohérent.
Pièges : appliquer la loi normale sans vérifier les conditions, oublier la correction de continuité, ou utiliser 1,645 (seuil unilatéral à 5 %) au lieu de 2,33.