Management et Contrôle des Organisations
Matières : Contrôle de Gestion, Comptabilité Analytique, Management
Énoncé
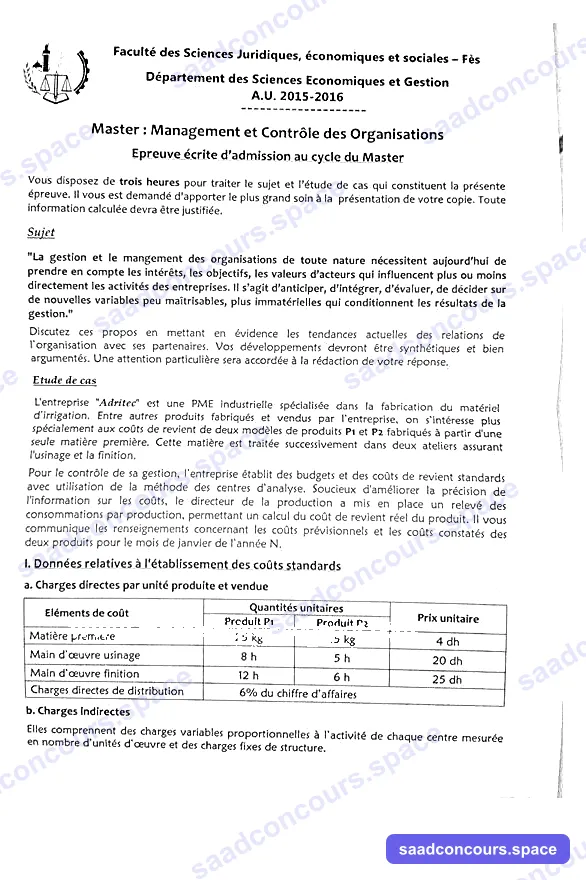
Faculté des Sciences Juridiques, Économiques et Sociales — Fès — Département des Sciences Économiques et Gestion — A.U. 2015-2016
Master : Management et Contrôle des Organisations — Épreuve écrite d'admission au cycle du Master
Vous disposez de trois heures pour traiter le sujet et l'étude de cas qui constituent la présente épreuve. Il vous est demandé d'apporter le plus grand soin à la présentation de votre copie. Toute information calculée devra être justifiée.
Sujet
« La gestion et le management des organisations de toute nature nécessitent aujourd'hui de prendre en compte les intérêts, les objectifs, les valeurs d'acteurs qui influencent plus ou moins directement les activités des entreprises. Il s'agit d'anticiper, d'intégrer, d'évaluer, de décider sur de nouvelles variables peu maîtrisables, plus immatérielles qui conditionnent les résultats de la gestion. »
Discutez ces propos en mettant en évidence les tendances actuelles des relations de l'organisation avec ses partenaires. Vos développements devront être synthétiques et bien argumentés. Une attention particulière sera accordée à la rédaction de votre réponse.
Étude de cas
L'entreprise « Adritec » est une PME industrielle spécialisée dans la fabrication du matériel d'irrigation. Entre autres produits fabriqués et vendus par l'entreprise, on s'intéresse plus spécialement aux coûts de revient de deux modèles de produits P1 et P2 fabriqués à partir d'une seule matière première. Cette matière est traitée successivement dans deux ateliers assurant l'usinage et la finition.
Pour le contrôle de sa gestion, l'entreprise établit des budgets et des coûts de revient standards avec utilisation de la méthode des centres d'analyse. Soucieux d'améliorer la précision de l'information sur les coûts, le directeur de la production a mis en place un relevé des consommations par production, permettant un calcul du coût de revient réel du produit. Il vous communique les renseignements concernant les coûts prévisionnels et les coûts constatés des deux produits pour le mois de janvier de l'année N.
I. Données relatives à l'établissement des coûts standards
a. Charges directes par unité produite et vendue
| Éléments de coût | Quantités unitaires : Produit P1 | Produit P2 | Prix unitaire |
|---|---|---|---|
| Matière première | 25 kg | 15 kg | 4 dh |
| Main d'œuvre usinage | 8 h | 5 h | 20 dh |
| Main d'œuvre finition | 12 h | 6 h | 25 dh |
| Charges directes de distribution | 6 % du chiffre d'affaires |
b. Charges indirectes
Elles comprennent des charges variables proportionnelles à l'activité de chaque centre mesurée en nombre d'unités d'œuvre et des charges fixes de structure.
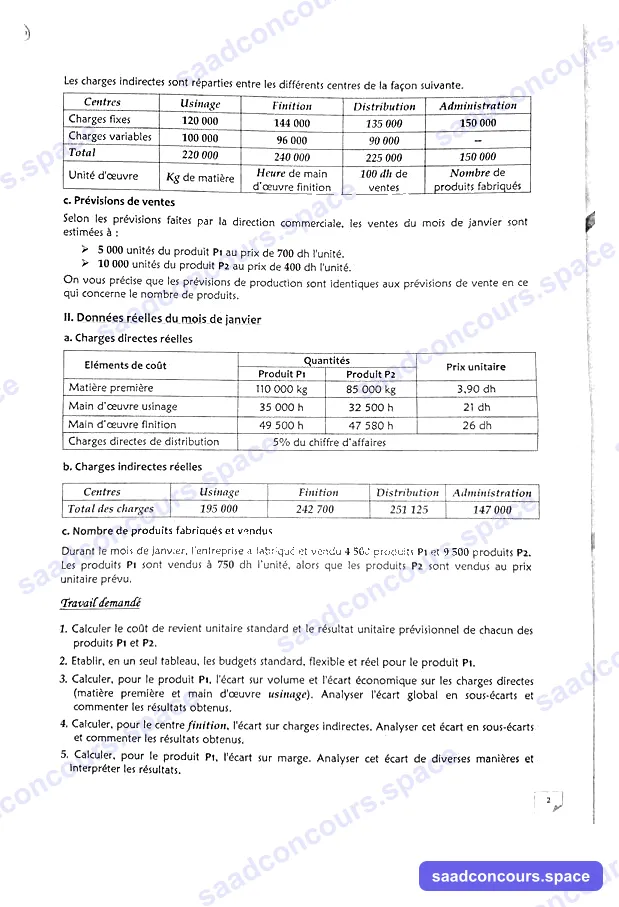
Les charges indirectes sont réparties entre les différents centres de la façon suivante :
| Centres | Usinage | Finition | Distribution | Administration |
|---|---|---|---|---|
| Charges fixes | 120 000 | 144 000 | 135 000 | 150 000 |
| Charges variables | 100 000 | 96 000 | 90 000 | – |
| Total | 220 000 | 240 000 | 225 000 | 150 000 |
| Unité d'œuvre | Kg de matière | Heure de main d'œuvre finition | 100 dh de ventes | Nombre de produits fabriqués |
c. Prévisions de ventes
Selon les prévisions faites par la direction commerciale, les ventes du mois de janvier sont estimées à :
- 5 000 unités du produit P1 au prix de 700 dh l'unité.
- 10 000 unités du produit P2 au prix de 400 dh l'unité.
On vous précise que les prévisions de production sont identiques aux prévisions de vente en ce qui concerne le nombre de produits.
II. Données réelles du mois de janvier
a. Charges directes réelles
| Éléments de coût | Quantités : Produit P1 | Produit P2 | Prix unitaire |
|---|---|---|---|
| Matière première | 110 000 kg | 85 000 kg | 3,90 dh |
| Main d'œuvre usinage | 35 000 h | 32 500 h | 21 dh |
| Main d'œuvre finition | 49 500 h | 47 580 h | 26 dh |
| Charges directes de distribution | 5 % du chiffre d'affaires |
b. Charges indirectes réelles
| Centres | Usinage | Finition | Distribution | Administration |
|---|---|---|---|---|
| Total des charges | 195 000 | 242 700 | 251 125 | 147 000 |
c. Nombre de produits fabriqués et vendus
Durant le mois de janvier, l'entreprise a fabriqué et vendu 4 500 produits P1 et 9 500 produits P2. Les produits P1 sont vendus à 750 dh l'unité, alors que les produits P2 sont vendus au prix unitaire prévu.
Travail demandé
- Calculer le coût de revient unitaire standard et le résultat unitaire prévisionnel de chacun des produits P1 et P2.
- Établir, en un seul tableau, les budgets standard, flexible et réel pour le produit P1.
- Calculer, pour le produit P1, l'écart sur volume et l'écart économique sur les charges directes (matière première et main d'œuvre usinage). Analyser l'écart global en sous-écarts et commenter les résultats obtenus.
- Calculer, pour le centre finition, l'écart sur charges indirectes. Analyser cet écart en sous-écarts et commenter les résultats obtenus.
- Calculer, pour le produit P1, l'écart sur marge. Analyser cet écart de diverses manières et interpréter les résultats.
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
Corrigé indicatif rédigé par SaadConcours, pas une correction officielle de la FSJES Fès. Convention de signe : un écart positif sur une charge est défavorable (D), un écart négatif est favorable (F) ; pour la marge, c'est l'inverse.
Méthode
Trois heures pour une dissertation et une étude de cas de contrôle de gestion très calculatoire. Traitez le cas en premier (environ 1 h 50), car ses calculs s'enchaînent : les coûts d'unité d'œuvre préétablis (question 1) servent à toutes les autres questions. Gardez 1 heure pour la dissertation.
Étude de cas — Adritec
Coûts préétablis des unités d'œuvre
Activité normale (prévisions de janvier) :
| Centre | Activité prévue | Coût total | Coût de l'UO (dont fixe / variable) |
|---|---|---|---|
| Usinage (kg de matière) | 25 × 5 000 + 15 × 10 000 = 275 000 kg | 220 000 | 0,80 (0,4364 / 0,3636) |
| Finition (heure MOD finition) | 12 × 5 000 + 6 × 10 000 = 120 000 h | 240 000 | 2,00 (1,20 / 0,80) |
| Distribution (100 DH de ventes) | (3 500 000 + 4 000 000) / 100 = 75 000 | 225 000 | 3,00 |
| Administration (produit fabriqué) | 15 000 produits | 150 000 | 10,00 |
1. Coûts de revient unitaires standards
| Élément | P1 | P2 |
|---|---|---|
| Matière première | 25 kg × 4 = 100 | 15 kg × 4 = 60 |
| MOD usinage | 8 h × 20 = 160 | 5 h × 20 = 100 |
| MOD finition | 12 h × 25 = 300 | 6 h × 25 = 150 |
| Distribution directe (6 % du prix) | 6 % × 700 = 42 | 6 % × 400 = 24 |
| Centre usinage | 25 × 0,80 = 20 | 15 × 0,80 = 12 |
| Centre finition | 12 × 2 = 24 | 6 × 2 = 12 |
| Centre distribution | 7 × 3 = 21 | 4 × 3 = 12 |
| Centre administration | 10 | 10 |
| Coût de revient standard | 677 | 380 |
| Prix de vente | 700 | 400 |
| Résultat unitaire prévisionnel | 23 | 20 |
2. Budgets standard, flexible et réel de P1
Coûts réels des centres (pour imputer à P1) :
| Centre | Activité réelle | Coût réel | Coût réel de l'UO | Part de P1 |
|---|---|---|---|---|
| Usinage | 110 000 + 85 000 = 195 000 kg | 195 000 | 1,00 | 110 000 × 1 = 110 000 |
| Finition | 49 500 + 47 580 = 97 080 h | 242 700 | 2,50 | 49 500 × 2,5 = 123 750 |
| Distribution | (3 375 000 + 3 800 000) / 100 = 71 750 | 251 125 | 3,50 | 33 750 × 3,5 = 118 125 |
| Administration | 4 500 + 9 500 = 14 000 | 147 000 | 10,50 | 4 500 × 10,5 = 47 250 |
| Élément | Budget standard (5 000 u) | Budget flexible (4 500 u au standard) | Réel (4 500 u) |
|---|---|---|---|
| Matière première | 500 000 | 450 000 | 110 000 × 3,9 = 429 000 |
| MOD usinage | 800 000 | 720 000 | 35 000 × 21 = 735 000 |
| MOD finition | 1 500 000 | 1 350 000 | 49 500 × 26 = 1 287 000 |
| Distribution directe | 210 000 | 189 000 | 5 % × 3 375 000 = 168 750 |
| Centre usinage | 100 000 | 90 000 | 110 000 |
| Centre finition | 120 000 | 108 000 | 123 750 |
| Centre distribution | 105 000 | 94 500 | 118 125 |
| Centre administration | 50 000 | 45 000 | 47 250 |
| Coût de revient | 3 385 000 | 3 046 500 | 3 018 875 |
| Chiffre d'affaires | 3 500 000 | 3 150 000 | 3 375 000 |
| Résultat | 115 000 | 103 500 | 356 125 |
3. Écarts sur charges directes de P1
Écart global = réel − budget standard = écart sur volume (flexible − standard) + écart économique (réel − flexible).
| Charge | Réel | Flexible | Standard | Écart volume | Écart économique | Écart global |
|---|---|---|---|---|---|---|
| Matière première | 429 000 | 450 000 | 500 000 | − 50 000 | − 21 000 (F) | − 71 000 |
| MOD usinage | 735 000 | 720 000 | 800 000 | − 80 000 | + 15 000 (D) | − 65 000 |
L'écart sur volume résulte seulement de la baisse de production (4 500 au lieu de 5 000) : il n'est pas imputable à l'atelier. L'écart économique mesure la performance.
Matière première (production réelle 4 500 u ; quantité standard 4 500 × 25 = 112 500 kg) :
- Écart sur quantité : (110 000 − 112 500) × 4 = − 10 000 (F)
- Écart sur prix : (3,90 − 4) × 110 000 = − 11 000 (F)
- Total : − 21 000 (F)
MOD usinage (temps standard 4 500 × 8 = 36 000 h) :
- Écart sur temps (rendement) : (35 000 − 36 000) × 20 = − 20 000 (F)
- Écart sur taux : (21 − 20) × 35 000 = + 35 000 (D)
- Total : + 15 000 (D)
Commentaire : les achats de matière sont bien gérés (prix inférieur de 2,5 %, consommation inférieure de 2,2 %). En usinage, le personnel est plus productif que prévu (1 000 heures économisées), mais la hausse du taux horaire (+5 %, augmentation de salaire, heures supplémentaires ou personnel plus qualifié) fait plus qu'annuler ce gain. Ces deux résultats peuvent être liés : un personnel mieux payé et plus qualifié travaille plus vite.
4. Écart sur charges indirectes du centre finition
- Activité réelle : 97 080 h. Activité standard de la production réelle : 4 500 × 12 + 9 500 × 6 = 111 000 h.
- Coût réel : 242 700. Coût préétabli imputé : 111 000 × 2 = 222 000.
- Écart global = 242 700 − 222 000 = + 20 700 (D).
Budget flexible à l'activité réelle : 144 000 + 0,80 × 97 080 = 221 664.
| Sous-écart | Calcul | Montant |
|---|---|---|
| Écart sur budget (coût) | 242 700 − 221 664 | + 21 036 (D) |
| Écart sur activité (imputation rationnelle) | 221 664 − 97 080 × 2 = 221 664 − 194 160 | + 27 504 (D) |
| Écart sur rendement | (97 080 − 111 000) × 2 | − 27 840 (F) |
| Total | + 20 700 (D) |
Commentaire : l'atelier a utilisé 12,5 % d'heures de moins que la norme (rendement très favorable), mais cette sous-activité laisse des charges fixes non absorbées (écart d'activité défavorable de 27 504), et les charges du centre dépassent le budget de 21 036 DH. Le responsable de la finition est comptable de l'écart sur budget (dépenses) et du rendement ; l'écart sur activité dépend du volume de production, donc plutôt de la direction.
5. Écart sur marge de P1
Marge préétablie unitaire (prix − coût préétabli) : 700 − 677 = 23. La marge réelle se calcule avec le prix réel et le coût préétabli (les écarts de coût sont analysés à part).
- Marge réelle : (750 − 677) × 4 500 = 328 500
- Marge prévue : 23 × 5 000 = 115 000
- Écart sur marge = + 213 500 (F)
Première décomposition : prix et quantité
- Écart sur prix : (750 − 700) × 4 500 = + 225 000 (F)
- Écart sur quantité : (4 500 − 5 000) × 23 = − 11 500 (D)
Deuxième décomposition : volume global et composition des ventes (mix)
Ventes totales réelles : 14 000 unités au lieu de 15 000 ; P1 représentait 1/3 des ventes prévues.
- Quantité de P1 au mix prévu : 14 000 × 1/3 = 4 666,67
- Écart sur volume global : (4 666,67 − 5 000) × 23 = − 7 666,67 (D)
- Écart sur composition : (4 500 − 4 666,67) × 23 = − 3 833,33 (D)
- Total : − 11 500, auquel s'ajoute l'écart sur prix de + 225 000.
Rapprochement avec le résultat : résultat réel 356 125 − résultat prévu 115 000 = + 241 125 = écart sur marge (+ 213 500) + écart sur coûts (3 046 500 − 3 018 875 = + 27 625, favorable).
Interprétation : la hausse de prix de 7 % a plus que compensé la baisse des quantités (−10 %), et la demande de P1 semble peu sensible au prix. Le recul des volumes est surtout un effet global (marché) et, dans une moindre mesure, un effet de mix défavorable (P1, plus rentable par unité que P2, pèse un peu moins dans les ventes). À surveiller : la baisse des volumes pourrait s'accentuer si la hausse de prix se prolonge.
Dissertation — Les relations de l'organisation avec ses partenaires
Introduction : la citation décrit le passage d'une gestion centrée sur l'actionnaire et sur des variables financières mesurables à une gestion qui doit composer avec de multiples parties prenantes (R. E. Freeman, 1984) et des variables immatérielles (réputation, confiance, compétences, information). Problématique : comment l'organisation peut-elle intégrer ces acteurs et ces variables dans son pilotage ?
I. Des partenaires plus nombreux et plus influents
- Partenaires internes (salariés, syndicats, dirigeants) et externes (actionnaires, banques, clients, fournisseurs, État, collectivités, ONG, médias).
- Tendances actuelles : pouvoir accru des clients (réseaux sociaux, avis en ligne), exigences des investisseurs sur la gouvernance et l'ESG, réglementation (protection des données, loi 09-08 ; environnement), attentes sociétales (RSE, norme ISO 26000), relations de coopération avec les fournisseurs (partenariats, entreprise étendue).
- Les variables immatérielles (image, capital humain, savoir-faire, relations) deviennent des sources de valeur et de risque.
II. Intégrer ces variables dans la gestion et le contrôle
- Anticiper : veille, cartographie des parties prenantes, gestion des risques.
- Intégrer : gouvernance partenariale, dialogue social, contrats et partenariats durables, RSE stratégique (Porter et Kramer, valeur partagée).
- Évaluer : tableaux de bord équilibrés (balanced scorecard de Kaplan et Norton : finance, clients, processus, apprentissage), indicateurs non financiers, reporting extra-financier.
- Décider : arbitrer entre intérêts parfois contradictoires (court terme actionnarial contre long terme social).
Conclusion : le contrôle de gestion évolue d'un contrôle-vérification des coûts vers un pilotage de la performance globale, financière et non financière ; c'est l'objet même d'un master en management et contrôle des organisations.