Comptabilité Contrôle Audit (CCA)
Énoncé
Université Ibn Zohr — Faculté des Sciences Juridiques, Économiques et Sociales — Agadir
Concours d'accès au cycle Master « Comptabilité Contrôle Audit » (CCA)
Année universitaire : 2015-2016 — Durée : 1H30 — Aucun document n'est autorisé
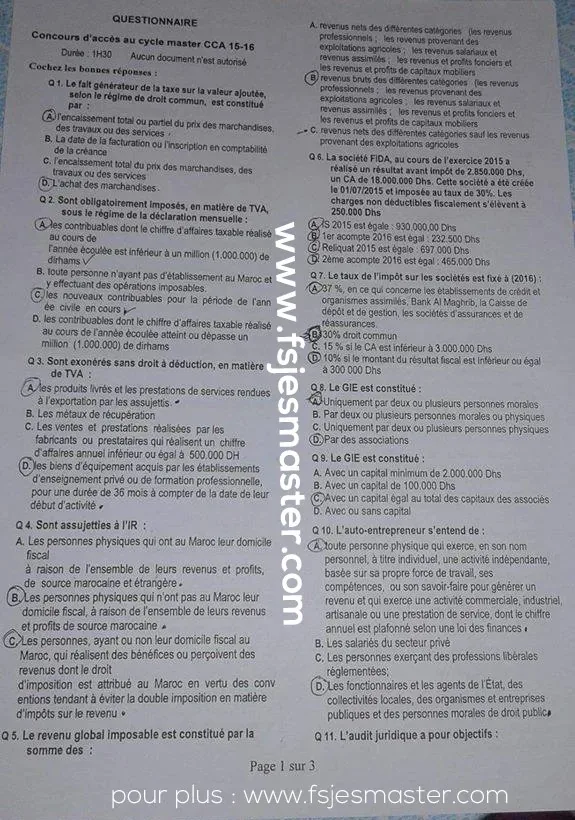
QUESTIONNAIRE — Cochez les bonnes réponses (une ou plusieurs réponses possibles par question). 42 questions sur 3 pages : fiscalité marocaine, droit des sociétés et du travail, audit, contrôle de gestion, management stratégique et analyse financière.
Q1. Le fait générateur de la taxe sur la valeur ajoutée, selon le régime de droit commun, est constitué par :
- a. L'encaissement total ou partiel du prix des marchandises, des travaux ou des services
- b. La date de la facturation ou l'inscription en comptabilité de la créance
- c. L'encaissement total du prix des marchandises, des travaux ou des services
- d. L'achat des marchandises
Q2. Sont obligatoirement imposés, en matière de TVA, sous le régime de la déclaration mensuelle :
- a. Les contribuables dont le chiffre d'affaires taxable réalisé au cours de l'année écoulée est inférieur à un million (1 000 000) de dirhams
- b. Toute personne n'ayant pas d'établissement au Maroc et y effectuant des opérations imposables
- c. Les nouveaux contribuables pour la période de l'année civile en cours
- d. Les contribuables dont le chiffre d'affaires taxable réalisé au cours de l'année écoulée atteint ou dépasse un million (1 000 000) de dirhams
Q3. Sont exonérés sans droit à déduction, en matière de TVA :
- a. Les produits livrés et les prestations de services rendues à l'exportation par les assujettis
- b. Les métaux de récupération
- c. Les ventes et prestations réalisées par les fabricants ou prestataires qui réalisent un chiffre d'affaires annuel inférieur ou égal à 500 000 DH
- d. Les biens d'équipement acquis par les établissements d'enseignement privé ou de formation professionnelle, pour une durée de 36 mois à compter de la date de leur début d'activité
Q4. Sont assujetties à l'IR :
- a. Les personnes physiques qui ont au Maroc leur domicile fiscal, à raison de l'ensemble de leurs revenus et profits, de source marocaine et étrangère
- b. Les personnes physiques qui n'ont pas au Maroc leur domicile fiscal, à raison de l'ensemble de leurs revenus et profits de source marocaine
- c. Les personnes, ayant ou non leur domicile fiscal au Maroc, qui réalisent des bénéfices ou perçoivent des revenus dont le droit d'imposition est attribué au Maroc en vertu des conventions tendant à éviter la double imposition en matière d'impôts sur le revenu
Q5. Le revenu global imposable est constitué par la somme des :
- a. Revenus nets des différentes catégories (les revenus professionnels ; les revenus provenant des exploitations agricoles ; les revenus salariaux et revenus assimilés ; les revenus et profits fonciers et les revenus et profits de capitaux mobiliers)
- b. Revenus bruts des différentes catégories (les revenus professionnels ; les revenus provenant des exploitations agricoles ; les revenus salariaux et revenus assimilés ; les revenus et profits fonciers et les revenus et profits de capitaux mobiliers)
- c. Revenus nets des différentes catégories sauf les revenus provenant des exploitations agricoles
Q6. La société FIDA, au cours de l'exercice 2015, a réalisé un résultat avant impôt de 2 850 000 Dhs, un CA de 18 000 000 Dhs. Cette société a été créée le 01/07/2015 et imposée au taux de 30 %. Les charges non déductibles fiscalement s'élèvent à 250 000 Dhs :
- a. L'IS 2015 est égal à 930 000,00 Dhs
- b. Le 1er acompte 2016 est égal à 232 500 Dhs
- c. Le reliquat 2015 est égal à 697 000 Dhs
- d. Le 2ème acompte 2016 est égal à 465 000 Dhs
Q7. Le taux de l'impôt sur les sociétés est fixé à (2016) :
- a. 37 %, en ce qui concerne les établissements de crédit et organismes assimilés, Bank Al Maghrib, la Caisse de dépôt et de gestion, les sociétés d'assurances et de réassurances
- b. 30 % droit commun
- c. 15 % si le CA est inférieur à 3 000 000 Dhs
- d. 10 % si le montant du résultat fiscal est inférieur ou égal à 300 000 Dhs
Q8. Le GIE est constitué :
- a. Uniquement par deux ou plusieurs personnes morales
- b. Par deux ou plusieurs personnes morales ou physiques
- c. Uniquement par deux ou plusieurs personnes physiques
- d. Par des associations
Q9. Le GIE est constitué :
- a. Avec un capital minimum de 2 000 000 Dhs
- b. Avec un capital de 100 000 Dhs
- c. Avec un capital égal au total des capitaux des associés
- d. Avec ou sans capital
Q10. L'auto-entrepreneur s'entend de :
- a. Toute personne physique qui exerce, en son nom personnel, à titre individuel, une activité indépendante, basée sur sa propre force de travail, ses compétences ou son savoir-faire pour générer un revenu, et qui exerce une activité commerciale, industrielle, artisanale ou une prestation de service, dont le chiffre d'affaires annuel est plafonné selon une loi de finances
- b. Les salariés du secteur privé
- c. Les personnes exerçant des professions libérales réglementées
- d. Les fonctionnaires et les agents de l'État, des collectivités locales, des organismes et entreprises publiques et des personnes morales de droit public
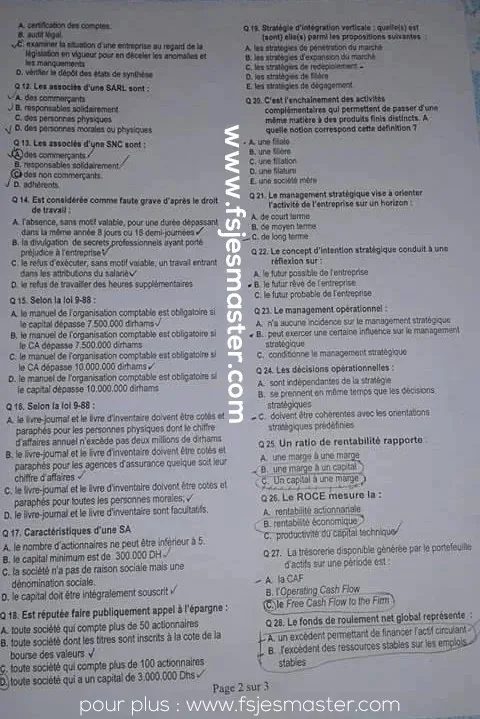
Q11. L'audit juridique a pour objectifs :
- a. La certification des comptes
- b. L'audit légal
- c. Examiner la situation d'une entreprise au regard de la législation en vigueur pour en déceler les anomalies et les manquements
- d. Vérifier le dépôt des états de synthèse
Q12. Les associés d'une SARL sont :
- a. Des commerçants
- b. Responsables solidairement
- c. Des personnes physiques
- d. Des personnes morales ou physiques
Q13. Les associés d'une SNC sont :
- a. Des commerçants
- b. Responsables solidairement
- c. Des non commerçants
- d. Adhérents
Q14. Est considérée comme faute grave d'après le droit du travail :
- a. L'absence, sans motif valable, pour une durée dépassant dans la même année 8 jours ou 16 demi-journées
- b. La divulgation de secrets professionnels ayant porté préjudice à l'entreprise
- c. Le refus d'exécuter, sans motif valable, un travail entrant dans les attributions du salarié
- d. Le refus de travailler des heures supplémentaires
Q15. Selon la loi 9-88 :
- a. Le manuel de l'organisation comptable est obligatoire si le capital dépasse 7 500 000 dirhams
- b. Le manuel de l'organisation comptable est obligatoire si le CA dépasse 7 500 000 dirhams
- c. Le manuel de l'organisation comptable est obligatoire si le CA dépasse 10 000 000 dirhams
- d. Le manuel de l'organisation comptable est obligatoire si le capital dépasse 10 000 000 dirhams
Q16. Selon la loi 9-88 :
- a. Le livre-journal et le livre d'inventaire doivent être cotés et paraphés pour les personnes physiques dont le chiffre d'affaires annuel n'excède pas deux millions de dirhams
- b. Le livre-journal et le livre d'inventaire doivent être cotés et paraphés pour les agences d'assurance quel que soit leur chiffre d'affaires
- c. Le livre-journal et le livre d'inventaire doivent être cotés et paraphés pour toutes les personnes morales
- d. Le livre-journal et le livre d'inventaire sont facultatifs
Q17. Caractéristiques d'une SA :
- a. Le nombre d'actionnaires ne peut être inférieur à 5
- b. Le capital minimum est de 300 000 DH
- c. La société n'a pas de raison sociale mais une dénomination sociale
- d. Le capital doit être intégralement souscrit
Q18. Est réputée faire publiquement appel à l'épargne :
- a. Toute société qui compte plus de 50 actionnaires
- b. Toute société dont les titres sont inscrits à la cote de la bourse des valeurs
- c. Toute société qui compte plus de 100 actionnaires
- d. Toute société qui a un capital de 3 000 000 Dhs
Q19. Stratégie d'intégration verticale : quelle(s) est (sont) elle(s) parmi les propositions suivantes :
- a. Les stratégies de pénétration du marché
- b. Les stratégies d'expansion du marché
- c. Les stratégies de redéploiement
- d. Les stratégies de filière
- e. Les stratégies de dégagement
Q20. C'est l'enchaînement des activités complémentaires qui permettent de passer d'une même matière à des produits finis distincts. À quelle notion correspond cette définition ?
- a. Une filiale
- b. Une filière
- c. Une filiation
- d. Une filature
- e. Une société mère
Q21. Le management stratégique vise à orienter l'activité de l'entreprise sur un horizon :
- a. De court terme
- b. De moyen terme
- c. De long terme
Q22. Le concept d'intention stratégique conduit à une réflexion sur :
- a. Le futur possible de l'entreprise
- b. Le futur rêvé de l'entreprise
- c. Le futur probable de l'entreprise
Q23. Le management opérationnel :
- a. N'a aucune incidence sur le management stratégique
- b. Peut exercer une certaine influence sur le management stratégique
- c. Conditionne le management stratégique
Q24. Les décisions opérationnelles :
- a. Sont indépendantes de la stratégie
- b. Se prennent en même temps que les décisions stratégiques
- c. Doivent être cohérentes avec les orientations stratégiques prédéfinies
Q25. Un ratio de rentabilité rapporte :
- a. Une marge à une marge
- b. Une marge à un capital
- c. Un capital à une marge
Q26. Le ROCE mesure la :
- a. Rentabilité actionnariale
- b. Rentabilité économique
- c. Productivité du capital technique
Q27. La trésorerie disponible générée par le portefeuille d'actifs sur une période est :
- a. La CAF
- b. L'Operating Cash Flow
- c. Le Free Cash Flow to the Firm
Q28. Le fonds de roulement net global représente :
- a. Un excédent permettant de financer l'actif circulant
- b. L'excédent des ressources stables sur les emplois stables
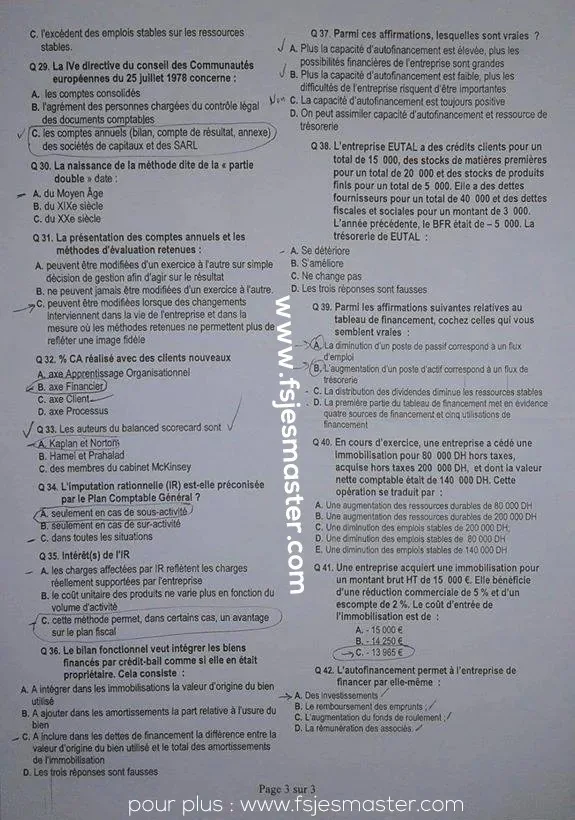
- c. L'excédent des emplois stables sur les ressources stables
Q29. La IVe directive du conseil des Communautés européennes du 25 juillet 1978 concerne :
- a. Les comptes consolidés
- b. L'agrément des personnes chargées du contrôle légal des documents comptables
- c. Les comptes annuels (bilan, compte de résultat, annexe) des sociétés de capitaux et des SARL
Q30. La naissance de la méthode dite de la « partie double » date :
- a. Du Moyen Âge
- b. Du XIXe siècle
- c. Du XXe siècle
Q31. La présentation des comptes annuels et les méthodes d'évaluation retenues :
- a. Peuvent être modifiées d'un exercice à l'autre sur simple décision de gestion afin d'agir sur le résultat
- b. Ne peuvent jamais être modifiées d'un exercice à l'autre
- c. Peuvent être modifiées lorsque des changements interviennent dans la vie de l'entreprise et dans la mesure où les méthodes retenues ne permettent plus de refléter une image fidèle
Q32. « % du CA réalisé avec des clients nouveaux » est un indicateur de l'axe :
- a. Axe Apprentissage Organisationnel
- b. Axe Financier
- c. Axe Client
- d. Axe Processus
Q33. Les auteurs du balanced scorecard sont :
- a. Kaplan et Norton
- b. Hamel et Prahalad
- c. Des membres du cabinet McKinsey
Q34. L'imputation rationnelle (IR) est-elle préconisée par le Plan Comptable Général ?
- a. Seulement en cas de sous-activité
- b. Seulement en cas de sur-activité
- c. Dans toutes les situations
Q35. Intérêt(s) de l'IR :
- a. Les charges affectées par IR reflètent les charges réellement supportées par l'entreprise
- b. Le coût unitaire des produits ne varie plus en fonction du volume d'activité
- c. Cette méthode permet, dans certains cas, un avantage sur le plan fiscal
Q36. Le bilan fonctionnel veut intégrer les biens financés par crédit-bail comme si l'entreprise en était propriétaire. Cela consiste :
- a. À intégrer dans les immobilisations la valeur d'origine du bien utilisé
- b. À ajouter dans les amortissements la part relative à l'usure du bien
- c. À inclure dans les dettes de financement la différence entre la valeur d'origine du bien utilisé et le total des amortissements de l'immobilisation
- d. Les trois réponses sont fausses
Q37. Parmi ces affirmations, lesquelles sont vraies ?
- a. Plus la capacité d'autofinancement est élevée, plus les possibilités financières de l'entreprise sont grandes
- b. Plus la capacité d'autofinancement est faible, plus les difficultés de l'entreprise risquent d'être importantes
- c. La capacité d'autofinancement est toujours positive
- d. On peut assimiler capacité d'autofinancement et ressource de trésorerie
Q38. L'entreprise EUTAL a des crédits clients pour un total de 15 000, des stocks de matières premières pour un total de 20 000 et des stocks de produits finis pour un total de 5 000. Elle a des dettes fournisseurs pour un total de 40 000 et des dettes fiscales et sociales pour un montant de 3 000. L'année précédente, le BFR était de – 5 000. La trésorerie de EUTAL :
- a. Se détériore
- b. S'améliore
- c. Ne change pas
- d. Les trois réponses sont fausses
Q39. Parmi les affirmations suivantes relatives au tableau de financement, cochez celles qui vous semblent vraies :
- a. La diminution d'un poste de passif correspond à un flux d'emploi
- b. L'augmentation d'un poste d'actif correspond à un flux de trésorerie
- c. La distribution des dividendes diminue les ressources stables
- d. La première partie du tableau de financement met en évidence quatre sources de financement et cinq utilisations de financement
Q40. En cours d'exercice, une entreprise a cédé une immobilisation pour 80 000 DH hors taxes, acquise hors taxes 200 000 DH, et dont la valeur nette comptable était de 140 000 DH. Cette opération se traduit par :
- a. Une augmentation des ressources durables de 80 000 DH
- b. Une augmentation des ressources durables de 200 000 DH
- c. Une diminution des emplois stables de 200 000 DH
- d. Une diminution des emplois stables de 80 000 DH
- e. Une diminution des emplois stables de 140 000 DH
Q41. Une entreprise acquiert une immobilisation pour un montant brut HT de 15 000 €. Elle bénéficie d'une réduction commerciale de 5 % et d'un escompte de 2 %. Le coût d'entrée de l'immobilisation est de :
- a. 15 000 €
- b. 14 250 €
- c. 13 965 €
Q42. L'autofinancement permet à l'entreprise de financer par elle-même :
- a. Des investissements
- b. Le remboursement des emprunts
- c. L'augmentation du fonds de roulement
- d. La rémunération des associés
Corrigé
Corrigé rédigé par IA (non officiel) — aucun corrigé officiel de la FSJES Ibn Zohr Agadir n'a été retrouvé pour ce concours. Le scan source (
public/images/Agadir/2015_Agadir_FSJES_CCA/) porte des réponses entourées ou cochées à la main par un candidat : elles ont servi d'indication, mais chaque réponse ci-dessous a été re-raisonnée (CGI, loi 9-88, loi 17-95, loi 13-97, Code du travail, contrôle de gestion, analyse financière) et plusieurs divergent des marques du scan — celles-ci sont signalées. QCM à réponses multiples : une question peut avoir plusieurs bonnes réponses.
Partie fiscalité (Q1 à Q10)
Q1. A — Sous le régime de droit commun (régime de l'encaissement), le fait générateur de la TVA est l'encaissement total ou partiel du prix. La proposition B (facturation / inscription en comptabilité de la créance) décrit le régime optionnel des débits, et D est hors sujet.
Q2. B et D — Sont obligatoirement soumis à la déclaration mensuelle : les contribuables dont le CA taxable de l'année écoulée atteint ou dépasse 1 000 000 DH (D), ainsi que toute personne n'ayant pas d'établissement au Maroc et y réalisant des opérations imposables (B). Les propositions A et C décrivent au contraire les redevables relevant de la déclaration trimestrielle (CA < 1 000 000 DH, nouveaux contribuables pour l'année civile en cours) — c'est le piège classique de la question.
Q3. C — Exonération sans droit à déduction : les ventes et prestations réalisées par les petits fabricants et petits prestataires dont le CA annuel ne dépasse pas le seuil prévu par le CGI (500 000 DH dans l'énoncé). A (exportations) et D (biens d'équipement de l'enseignement privé / formation professionnelle, dans les 36 mois du début d'activité) sont des exonérations avec droit à déduction ; B ne relève pas d'une exonération sans droit à déduction, les ventes de produits de récupération étant taxables.
Q4. A, B et C — Les trois propositions reprennent exactement les trois cas de rattachement à l'IR marocain : domicile fiscal au Maroc → revenus de source marocaine et étrangère ; domicile fiscal hors du Maroc → revenus de source marocaine ; et, avec ou sans domicile fiscal au Maroc, les revenus dont le droit d'imposition revient au Maroc en vertu d'une convention de non-double imposition.
Q5. A — Le revenu global imposable est la somme des revenus nets (et non bruts) des cinq catégories, exploitations agricoles comprises (ce qui élimine C).
Q6. A et B
- Résultat fiscal = 2 850 000 + 250 000 (charges non déductibles) = 3 100 000 DH
- IS 2015 = 3 100 000 × 30 % = 930 000 DH → A exacte
- Acomptes 2016 = 25 % de l'IS de référence (930 000) = 232 500 DH chacun → B exacte, et D fausse (le 2ème acompte est lui aussi de 232 500 DH, pas 465 000 DH, qui correspondrait à deux acomptes cumulés)
- C fausse : la société ayant été créée le 01/07/2015, c'est son premier exercice — aucun acompte n'a pu être versé en 2015, le reliquat à payer est donc l'IS entier (930 000 DH). La valeur proposée (697 000 DH) est en outre incohérente avec 930 000 − 232 500 = 697 500 DH.
Q7. A, B et D — Taux visés par l'énoncé : 37 % pour les établissements de crédit, BAM, CDG, sociétés d'assurances et de réassurances ; 30 % de droit commun ; 10 % lorsque le résultat fiscal est inférieur ou égal à 300 000 DH. La proposition C est fausse telle qu'elle est rédigée : le taux réduit retenu par l'énoncé est adossé au résultat fiscal, non au chiffre d'affaires.
Q8. A (et D par voie de conséquence) — Selon la loi 13-97, le groupement d'intérêt économique est constitué entre deux ou plusieurs personnes morales : une personne physique ne peut en être membre (ce qui élimine B et C). Des associations, qui sont des personnes morales, peuvent donc constituer un GIE — c'est ce que vise la proposition D, également entourée sur le scan.
Q9. D — Le GIE peut être constitué avec ou sans capital (loi 13-97) : aucun capital minimum n'est exigé.
Q10. A — Définition légale de l'auto-entrepreneur (loi 114-13) : personne physique exerçant en son nom personnel, à titre individuel, une activité indépendante, avec un chiffre d'affaires annuel plafonné. Salariés (B), professions libérales réglementées (C) et fonctionnaires (D) en sont expressément exclus.
Partie droit et audit (Q11 à Q18)
Q11. C — L'audit juridique consiste à examiner la situation de l'entreprise au regard de la législation en vigueur pour en déceler anomalies et manquements. La certification des comptes (A) et l'audit légal (B) relèvent de l'audit financier ; D n'est qu'une formalité ponctuelle.
Q12. D — Les associés d'une SARL peuvent être des personnes physiques ou morales. Ils n'ont pas la qualité de commerçant (A) et leur responsabilité est limitée à leurs apports, donc non solidaire (B).
Q13. A et B — Dans une SNC, tous les associés ont la qualité de commerçant et répondent indéfiniment et solidairement des dettes sociales.
Q14. B et C — Relèvent de la faute grave (article 39 du Code du travail) la divulgation d'un secret professionnel ayant causé un préjudice à l'entreprise et le refus délibéré et injustifié d'exécuter un travail relevant des attributions du salarié. A est le piège : le seuil légal est l'absence non justifiée de plus de 4 jours ou 8 demi-journées sur 12 mois, et non « 8 jours ou 16 demi-journées » (le scan coche pourtant A). D n'est pas une faute grave : les heures supplémentaires obéissent à leur propre régime.
Q15. C — Loi 9-88 : le manuel décrivant l'organisation comptable est obligatoire lorsque le chiffre d'affaires annuel dépasse 10 000 000 DH (le critère n'est ni le capital, ni un seuil de 7 500 000 DH).
Q16. C — La cotation et le paraphe du livre-journal et du livre d'inventaire s'imposent aux assujettis tenus d'une comptabilité — donc à toutes les personnes morales (les livres ne sont jamais facultatifs, ce qui élimine D ; A restreint à tort l'obligation à un seuil de chiffre d'affaires). B, entourée sur le scan, n'est exacte que comme cas particulier de cette règle générale.
Q17. A, B, C et D — les quatre propositions sont exactes (loi 17-95) : minimum de 5 actionnaires ; capital minimum de 300 000 DH (3 000 000 DH en cas d'appel public à l'épargne) ; désignation par une dénomination sociale et non une raison sociale ; capital devant être intégralement souscrit à la constitution.
Q18. B et C — Sont réputées faire publiquement appel à l'épargne les sociétés dont les titres sont inscrits à la cote de la Bourse des valeurs et celles comptant plus de 100 actionnaires (le seuil de 50 de la proposition A est faux). D confond le critère avec sa conséquence : c'est l'appel public à l'épargne qui impose un capital minimum de 3 000 000 DH.
Partie management stratégique (Q19 à Q24)
Q19. D — L'intégration verticale correspond aux stratégies de filière (remonter ou descendre la chaîne de valeur). Pénétration et expansion de marché relèvent de la croissance ; redéploiement et dégagement, du recentrage.
Q20. B — La filière désigne l'enchaînement des activités complémentaires permettant de passer d'une même matière première à des produits finis distincts.
Q21. C — Le management stratégique engage l'entreprise sur le long terme ; le management opérationnel gère le court terme.
Q22. B — L'intention stratégique (Hamel et Prahalad) traduit l'ambition, le « futur rêvé » que l'entreprise se donne pour cible, au-delà de ses ressources actuelles.
Q23. B — La remontée d'informations et les résultats opérationnels influencent les choix stratégiques sans les conditionner totalement (C) ni être sans effet (A).
Q24. C — Les décisions opérationnelles déclinent la stratégie : elles doivent rester cohérentes avec les orientations stratégiques prédéfinies.
Partie contrôle de gestion et analyse financière (Q25 à Q42)
Q25. B — Un ratio de rentabilité rapporte toujours une marge (un résultat) à un capital engagé : rentabilité économique = résultat d'exploitation / capitaux investis ; rentabilité financière = résultat net / capitaux propres.
Q26. B — Le ROCE (Return On Capital Employed) = résultat d'exploitation après impôt / capitaux employés : c'est la mesure de la rentabilité économique.
Q27. C — Le Free Cash Flow to the Firm est le flux de trésorerie disponible généré par l'ensemble des actifs, avant rémunération des apporteurs de fonds. La CAF (A) est un flux potentiel, l'operating cash flow (B) ne déduit ni investissements ni variation du BFR.
Q28. A et B — Le FRNG est l'excédent des ressources stables sur les emplois stables (B), excédent qui sert précisément à financer une partie de l'actif circulant (A). C en est la définition inversée.
Q29. C — La IVe directive (25 juillet 1978) porte sur les comptes annuels des sociétés de capitaux et des SARL ; les comptes consolidés relèvent de la VIIe directive (1983) et l'agrément des contrôleurs légaux de la VIIIe (1984).
Q30. A — La partie double est formalisée à la fin du Moyen Âge (pratiques marchandes italiennes des XIIIe-XIVe siècles, codifiées par Luca Pacioli en 1494).
Q31. C — Application du principe de permanence des méthodes : un changement n'est admis que s'il est justifié par une modification dans la vie de l'entreprise ou par la recherche d'une meilleure image fidèle, et il doit être mentionné dans l'ETIC. A autoriserait une manipulation du résultat, B est trop absolue.
Q32. C — Le pourcentage de chiffre d'affaires réalisé avec de nouveaux clients est un indicateur de l'axe Client du balanced scorecard (conquête et acquisition).
Q33. A — Le balanced scorecard (tableau de bord prospectif) a été formalisé par Robert Kaplan et David Norton (1992).
Q34. A — L'imputation rationnelle n'est imposée qu'en cas de sous-activité : la quote-part de charges fixes correspondant à la sous-activité constitue une charge de la période et ne doit pas être incorporée au coût des stocks.
Q35. B et C — Intérêt principal : le coût unitaire devient indépendant du volume d'activité (B), ce qui rend les coûts comparables d'une période à l'autre ; l'exclusion du coût de sous-activité de la valorisation des stocks procure par ailleurs un avantage fiscal (C). A est faux : l'IR fournit un coût « normalisé », pas le coût réellement supporté.
Q36. A, B et C — Retraitement du crédit-bail au bilan fonctionnel : la valeur d'origine du bien est portée en immobilisations (A), les amortissements cumulés fictifs sont constatés (B) et la différence (valeur d'origine − amortissements) est inscrite en dettes de financement (C).
Q37. A et B — Une CAF élevée élargit les marges de manœuvre financières ; une CAF faible annonce des difficultés. C est faux : la CAF peut être négative (insuffisance d'autofinancement). D est faux : la CAF est un flux potentiel de trésorerie, indépendant des décalages d'encaissement et de décaissement.
Q38. A — BFR de l'exercice = (15 000 + 20 000 + 5 000) − (40 000 + 3 000) = 40 000 − 43 000 = – 3 000. Le BFR passe de – 5 000 à – 3 000, soit une augmentation de 2 000 : à fonds de roulement inchangé, la trésorerie nette (TN = FR − BFR) se détériore de 2 000.
Q39. A et C — Dans le tableau de financement, la diminution d'un poste de passif est un emploi (A) et la distribution de dividendes, qui ampute les capitaux propres, diminue les ressources stables (C). B est faux : l'augmentation d'un poste d'actif est un emploi, pas un flux de trésorerie. D est faux : le tableau des emplois et ressources fait apparaître quatre ressources stables (autofinancement, cessions et réductions d'immobilisations, augmentation des capitaux propres et assimilés, augmentation des dettes de financement) et quatre emplois stables.
Q40. A — Seul le prix de cession transite par le tableau de financement : 80 000 DH sont inscrits en ressource durable (rubrique « cessions et réductions d'immobilisations »). Les valeurs 200 000 DH (valeur d'origine) et 140 000 DH (VNA) servent à calculer le résultat de cession dans le CPC, non à alimenter le tableau des emplois et ressources.
Q41. C — 13 965 € — 15 000 × (1 − 5 %) = 14 250 € ; 14 250 × (1 − 2 %) = 13 965 €. Attention : cette réponse suit la règle retenue par l'énoncé (escompte de règlement déduit du coût d'entrée, logique du PCG français et d'IAS 16). Sous le CGNC marocain, l'escompte de règlement obtenu est enregistré en produit financier (7386) et le coût d'entrée serait alors de 14 250 € — l'énoncé étant libellé en euros, c'est bien la lecture « PCG » qui est attendue ici.
Q42. A, B et C — L'autofinancement finance les investissements, le remboursement des emprunts et l'accroissement du fonds de roulement. D est faux : la rémunération des associés (dividendes) n'est pas financée par l'autofinancement, elle vient au contraire le réduire (autofinancement = CAF − dividendes distribués).
Extraits scannés
Questions fréquentes
Quelles sont les matières du concours Comptabilité Contrôle Audit (CCA) à FSJES Agadir (Ibn Zohr) (2015) ?
Les épreuves portent sur : Fiscalité des Entreprises, Droit des Sociétés, Audit, Contrôle de Gestion, Analyse Financière, Management Stratégique.
Un corrigé est-il disponible pour ce sujet ?
Oui, un corrigé indicatif est disponible sur cette page — vérifie les calculs avant de t'y fier pour réviser, la relecture humaine n'est pas garantie.
Ce sujet de concours est-il gratuit ?
Oui, l'énoncé complet est consultable en ligne et téléchargeable en PDF gratuitement sur SaadConcours, sans inscription.
Quel est le niveau de difficulté de ce concours ?
Ce sujet est classé avec une difficulté de 3/5 sur notre échelle, à titre indicatif.