Finance, Banque et Assurance (FBA)
Matières : Macroéconomie, Analyse Financière
Énoncé
Concours d'accès au Master Finance, Banque et Assurance (FBA) — 2023-2024
Faculté d'Économie et de Gestion — Guelmim
Partie 1 : Répondre à l'ensemble des questions suivantes
En quoi consiste la théorie de GURLEY et SHAW ?
En quoi consiste la politique monétaire accommodante ?
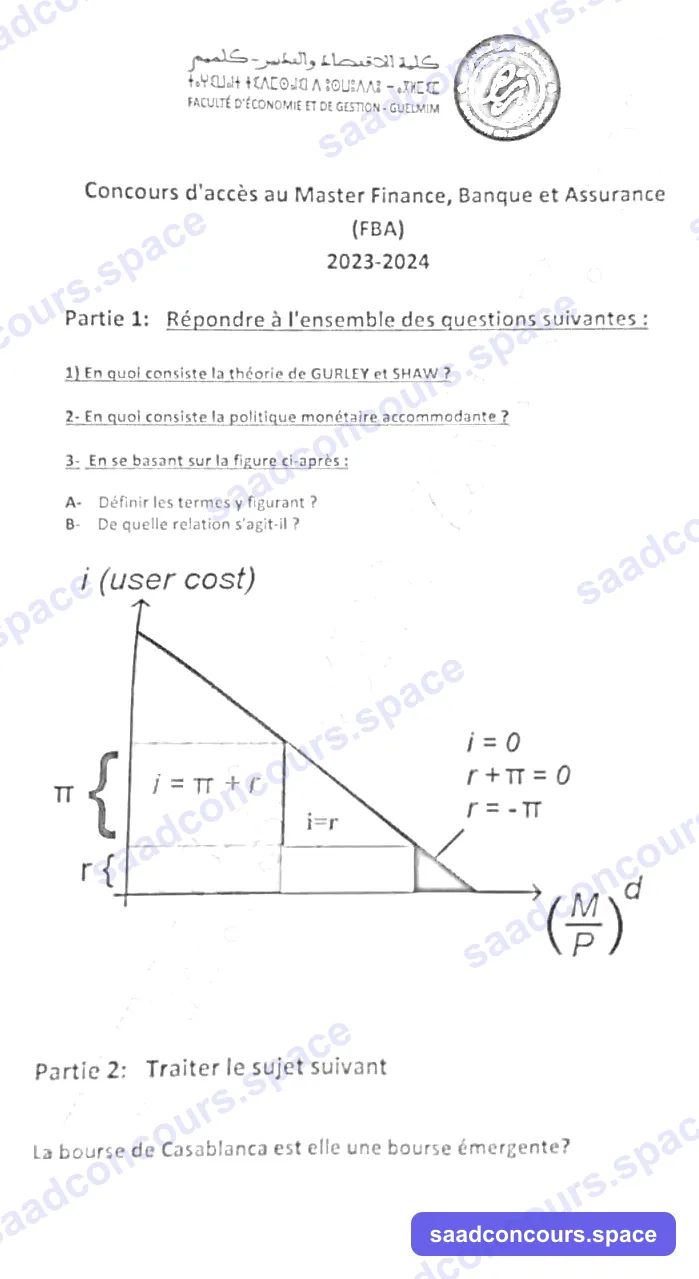
En se basant sur la figure ci-après :
- a. Définir les termes y figurant ?
- b. De quelle relation s'agit-il ?
(Schéma reproduit textuellement : un graphique représentant le coût d'usage de la monnaie i (user cost) en fonction de la demande de monnaie (M/P)ᵈ, avec une droite décroissante partant d'un niveau élevé de i jusqu'à l'axe des abscisses. La zone est divisée en deux parties : une zone hachurée en haut, notée π { i = π + r }, et une zone plus claire en bas, notée r { i = r }. À droite de la figure sont indiquées les relations : i = 0, r + π = 0, r = -π.)
Partie 2 : Traiter le sujet suivant
La bourse de Casablanca est-elle une bourse émergente ?
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
Corrigé indicatif
Corrigé rédigé à partir de l'énoncé transcrit — pas de correction officielle publiée trouvée pour cette session. Épreuve de dissertation/questions de cours : ce corrigé propose une trame de réponse structurée, pas une réponse unique figée. Relecture humaine recommandée.
Partie 1
1. La théorie de Gurley et Shaw
Développée par J. Gurley et E. Shaw (Money in a Theory of Finance, 1960), cette théorie distingue deux circuits de financement de l'économie :
- Le financement direct : les agents à besoin de financement émettent des titres primaires (actions, obligations) directement achetés par les agents à capacité de financement sur le marché financier.
- Le financement indirect (intermédié) : des intermédiaires financiers (banques et institutions financières non bancaires) s'interposent entre prêteurs et emprunteurs. Ils achètent les titres primaires des emprunteurs et émettent en contrepartie des titres secondaires (dépôts, contrats d'épargne) adaptés aux préférences des épargnants (liquidité, sécurité, échéance).
L'apport majeur de la théorie est de montrer que tous les intermédiaires financiers, bancaires ou non, participent à la création de liquidité et à la mobilisation de l'épargne — la banque n'a donc pas de statut fondamentalement à part, contrairement à la vision traditionnelle qui la limitait à son rôle de création monétaire.
2. La politique monétaire accommodante
C'est une politique monétaire expansionniste par laquelle la banque centrale cherche à faciliter l'accès au crédit et à soutenir l'activité économique, en général via :
- une baisse (ou un maintien à un niveau bas) de son taux directeur ;
- des injections de liquidités (open market, refinancement facilité) ;
- un assouplissement des conditions de réserves obligatoires.
Elle s'oppose à une politique restrictive (resserrement monétaire visant à juguler l'inflation) et vise typiquement à relancer l'investissement, la consommation et l'emploi, au prix d'un risque inflationniste accru si elle est maintenue trop longtemps.
3. Le schéma (coût d'usage de la monnaie)
A. Définition des termes :
- i (user cost) : le coût d'usage/coût d'opportunité de la détention de monnaie — le manque à gagner (intérêt non perçu) qu'un agent supporte en détenant de la monnaie plutôt qu'un actif rémunéré.
- (M/P)ᵈ : la demande de monnaie réelle (encaisses réelles désirées), monnaie nominale déflatée par le niveau général des prix.
- r : le taux d'intérêt réel.
- π : le taux d'inflation anticipée.
B. La relation illustrée est la décomposition fishérienne du taux d'intérêt nominal : i = r + π. Le graphique représente la fonction de demande de monnaie comme une fonction décroissante du coût d'usage i : plus ce coût augmente (que ce soit via une hausse du taux réel r ou de l'inflation anticipée π), plus la détention de monnaie devient coûteuse en termes d'opportunité, et plus la demande de monnaie réelle diminue.
Partie 2 — La Bourse de Casablanca est-elle une bourse émergente ?
Trame de réponse structurée (dissertation) :
I. Des arguments en faveur du statut de marché émergent
- Taille et développement encore modestes par rapport aux places développées : capitalisation boursière rapportée au PIB en retrait des standards des marchés matures, liquidité et volumes d'échanges limités.
- Forte concentration sectorielle (banques, télécoms, immobilier, BTP) et faible profondeur du marché (nombre de valeurs cotées réduit).
- Volatilité plus marquée, sensibilité forte aux flux de capitaux étrangers et à la conjoncture régionale.
- Cadre réglementaire et institutionnel en construction continue (rôle de l'AMMC), avec des réformes régulières pour renforcer la gouvernance, la transparence et attirer les investisseurs internationaux.
- Le Maroc a d'ailleurs été classé "marché émergent" par MSCI dès 2013, avant d'être reclassé "marché frontière" en 2021 faute de liquidité suffisante — signe que la frontière entre les deux catégories reste précaire pour la place casablancaise.
II. Des nuances / limites à cette qualification
- Le Maroc dispose d'un cadre macroéconomique relativement stable (comparé à d'autres marchés frontières/émergents), ce qui le distingue des marchés les plus volatils de cette catégorie.
- Des efforts de modernisation (dématérialisation, développement du marché obligataire, ouverture progressive aux investisseurs étrangers, projets de nouveaux instruments) tendent à rapprocher la Bourse de Casablanca des standards des marchés émergents plus avancés.
- La classification dépend fortement du fournisseur d'indice (MSCI, FTSE Russell, S&P) et des critères retenus (liquidité, accessibilité aux étrangers, taille) — la réponse n'est donc pas binaire.
Conclusion attendue : la Bourse de Casablanca présente des caractéristiques hybrides — elle a le profil d'un marché émergent par sa taille/liquidité, mais reste, selon les classificateurs internationaux les plus récents, souvent reléguée au rang de marché frontière, ce qui témoigne d'une transition inachevée plutôt que d'un statut définitivement acquis.