Banque Assurance (BA)
Matières : Analyse Financière, Comptabilité Générale, Mathématiques Financières, Microéconomie
Énoncé
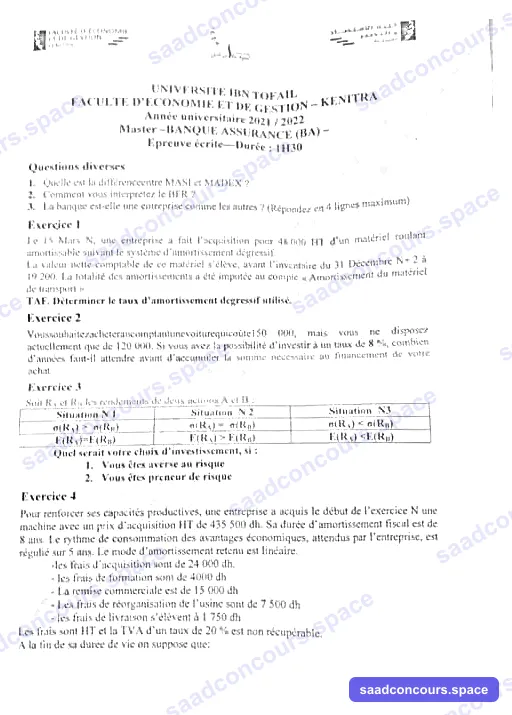
UNIVERSITÉ IBN TOFAIL — FACULTÉ D'ÉCONOMIE ET DE GESTION — KÉNITRA
Année universitaire 2021/2022
Master — Banque Assurance (BA)
Épreuve écrite — Durée : 1H30
Questions diverses
- Quelle est la différence entre MASI et MADEX ?
- Comment vous interprétez le BFR ?
- La banque est-elle une entreprise comme les autres ? (Répondez en 4 lignes maximum)
Exercice 1
Le 15 Mars N, une entreprise a fait l'acquisition pour 48 000 HT d'un matériel roulant amortissable suivant le système d'amortissement dégressif.
La valeur nette comptable de ce matériel s'élève, avant l'inventaire du 31 Décembre N+2 à 19 200. La totalité des amortissements a été imputée au compte « Amortissement du matériel de transport ».
TAF : Déterminer le taux d'amortissement dégressif utilisé.
Exercice 2
Vous souhaitez acheter au comptant une voiture qui coûte 150 000, mais vous ne disposez actuellement que de 120 000. Si vous avez la possibilité d'investir à un taux de 8 %, combien d'années faut-il attendre avant d'accumuler la somme nécessaire au financement de votre achat ?
Exercice 3
Soit R_A et R_B les rendements de deux actions A et B :
| Situation N°1 | Situation N°2 | Situation N°3 | |
|---|---|---|---|
| σ(R_A) > σ(R_B) | σ(R_A) = σ(R_B) | σ(R_A) < σ(R_B) | |
| E(R_A) = E(R_B) | E(R_A) > E(R_B) | E(R_A) < E(R_B) |
Quel serait votre choix d'investissement, si :
- Vous êtes averse au risque
- Vous êtes preneur de risque
Exercice 4
Pour renforcer ses capacités productives, une entreprise a acquis une machine avec un prix d'acquisition HT de 435 500 dh. Sa durée d'amortissement fiscal est de 8 ans. Le rythme de consommation des avantages économiques, attendus par l'entreprise, est régulier sur 5 ans. Le mode d'amortissement retenu est linéaire.
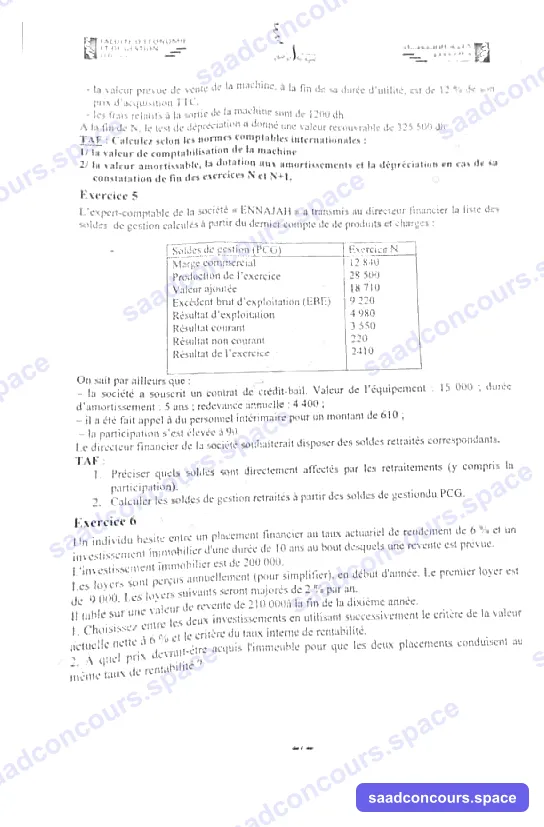
- Les frais d'acquisition sont de 24 000 dh.
- Les frais de formation sont de 4000 dh
- La remise commerciale est de 15 000 dh
- Les frais de réorganisation de l'usine sont de 7 500 dh
- Les frais de livraison s'élèvent à 1 750 dh
Les frais sont HT et la TVA d'un taux de 20 % est non récupérable.
À la fin de sa durée de vie on suppose que :
- la valeur prévue de vente de la machine, à la fin de sa durée d'utilité, est de 12 % de son prix d'acquisition TTC.
- les frais relatifs à la sortie de la machine sont de 1200 dh.
À la fin de N, le test de dépréciation a donné une valeur recouvrable de 325 500 dh.
TAF : Calculez selon les normes comptables internationales :
- la valeur de comptabilisation de la machine
- la valeur amortissable, la dotation aux amortissements et la dépréciation en cas de sa constatation de fin des exercices N et N+1.
Exercice 5
L'expert-comptable de la société « ENNAJAH » a transmis au directeur financier la liste des soldes de gestion calculés à partir du dernier compte de produits et charges :
| Soldes de gestion (PCG) | Exercice N |
|---|---|
| Marge commerciale | 12 840 |
| Production de l'exercice | 28 500 |
| Valeur ajoutée | 18 710 |
| Excédent brut d'exploitation (EBE) | 9 220 |
| Résultat d'exploitation | 4 980 |
| Résultat courant | 3 550 |
| Résultat non courant | 220 |
| Résultat de l'exercice | 2 410 |
On sait par ailleurs que :
- la société a souscrit un contrat de crédit-bail. Valeur de l'équipement : 15 000 ; durée d'amortissement : 5 ans ; redevance annuelle : 4 400 ;
- il a été fait appel au personnel intérimaire pour un montant de 610 ;
- la participation s'est élevée à 90.
Le directeur financier de la société souhaiterait disposer des soldes de gestion retraités correspondants.
TAF :
- Préciser quels soldes sont directement affectés par les retraitements (y compris la participation).
- Calculer les soldes de gestion retraités à partir des soldes de gestion du PCG.
Exercice 6
Un individu hésite entre un placement financier au taux actuariel de rendement de 6 % et un investissement immobilier d'une durée de 10 ans au bout desquels une revente est prévue.
L'investissement immobilier est de 200 000. Les loyers sont perçus annuellement (pour simplifier), en début d'année. Le premier loyer est de 9 000. Les loyers suivants seront majorés de 2 % par an.
Il table sur une valeur de revente de 210 000 à la fin de la dixième année.
- Choisissez entre les deux investissements en utilisant successivement le critère de la valeur actuelle nette à 6 % et le critère du taux interne de rentabilité.
- À quel prix devrait-être acquis l'immeuble pour que les deux placements conduisent à la même taux de rentabilité ?
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
Questions diverses
- MASI vs MADEX : le MASI (Moroccan All Shares Index) couvre toutes les actions cotées à la Bourse de Casablanca ; le MADEX ne retient que les valeurs les plus liquides en flottant (~20 titres). Le MASI est aujourd'hui l'indice de référence national.
- Interprétation du BFR : le BFR mesure le besoin né du décalage entre les emplois et ressources d'exploitation (stocks + créances clients − dettes fournisseurs). Un BFR positif signifie que le cycle d'exploitation absorbe des ressources (financement nécessaire) ; sa variation traduit la croissance ou la dérive de l'activité ; il s'apprécie relativement au secteur et aux jours de CA.
- La banque, une entreprise comme les autres ? Non : c'est une entreprise particulière — intermédiaire financier réglementé dont le « produit » est la monnaie et le risque de crédit. Son bilan est dominé par les opérations financières (pas de stocks ni de cycle physique), elle est soumise à une surveillance prudentielle spécifique (Bank Al-Maghrib, ratios de solvabilité), et ses défaillances ont des effets systémiques sur toute l'économie.
Exercice 1 — Taux dégressif
VNC avant inventaire 31/12/N+2 = 19 200 → cumul amorti arrêté au 31/12/N+1 = 48 000 − 19 200 = 28 800 (lecture cohérente : la balance « avant inventaire » ne contient pas encore la dotation N+2).
Essai avec durée 5 ans → taux linéaire 20 % × coefficient 2 = 40 %, annuités calculées par mois entiers à compter du mois d'acquisition :
- N (mars→déc., 10 mois) : 48 000 × 40 % × 10/12 = 16 000
- N+1 : 32 000 × 40 % = 12 800
- Cumul = 16 000 + 12 800 = 28 800 ✓
Taux dégressif utilisé = 40 %.
Exercice 2 — Durée d'accumulation
120 000 × (1,08)ⁿ ≥ 150 000 → (1,08)ⁿ ≥ 1,25 → n = ln(1,25)/ln(1,08) ≈ 2,9 ans
Il faut donc attendre 3 ans (120 000 × 1,08³ ≈ 151 165 > 150 000).
Exercice 3 — Choix sous risque
| Situation | Averse au risque | Preneur de risque |
|---|---|---|
| 1 : σA > σB ; EA = EB | B (même rendement, moins risqué) | A (plus risqué pour le même rendement) |
| 2 : σA = σB ; EA > EB | A | A (risque égal → rendement supérieur) |
| 3 : σA < σB ; EA < EB | A (moins risqué ; sauf si la prime de risque compense) | B (recherche du risque, accepte un rendement moindre) |
Exercice 4 — IAS/IFRS (machine)
1. Valeur de comptabilisation initiale (coût d'entrée IAS 16) :
- Prix net de remise commerciale : 435 500 − 15 000 = 420 500
- Frais directement attribuables : acquisition 24 000 + livraison 1 750 = 25 750
- TVA non récupérable (20 %) sur le tout : 446 250 × 20 % = 89 250
- Exclus : formation (4 000) et réorganisation (7 500) — charges de la période.
Coût d'entrée = 535 500 DH
2. Amortissement et dépréciation :
Valeur résiduelle = 12 % × prix d'acquisition TTC machine (420 500×1,2 = 504 600) − frais de sortie
= 60 552 − 1 200 = 59 352 DH
Valeur amortissable = 535 500 − 59 352 = 476 148 DH ; durée d'utilité 5 ans → dotation annuelle = 95 229,60
- Fin N : VNC = 535 500 − 95 229,60 = 440 270,40 > valeur recouvrable (325 500)
→ dépréciation = 114 770,40 DH - Fin N+1 : VNC théorique = 345 040,80 ; dépréciation nécessaire = 535 500 − 190 459,20 − 325 500 = 19 540,80
→ reprise de dépréciation = 114 770,40 − 19 540,80 = 95 229,60 (plafonnée à ce qu'aurait été la dotation sans dépréciation ✓).
Exercice 5 — Soldes de gestion retraités
Retraitements : crédit-bail (redevance 4 400 remplacée par dotation 15 000/5 = 3 000 + intérêts financiers pour le complément, soit 1 400) ; intérimaire (610 reclassé en charges de personnel) ; participation (90 assimilée charges de personnel, déduite de l'EBE).
1. Soldes affectés : VA, EBE, RE (le résultat courant et le résultat net restent inchangés, la redevance étant globalement remplacée à due concurrence).
2. Soldes retraités :
| Solde | PCG | Retraitement | Retraité |
|---|---|---|---|
| Marge commerciale | 12 840 | — | 12 840 |
| Production | 28 500 | — | 28 500 |
| VA (+ redevance CB sort des consommations externes) | 18 710 | +4 400 | 23 110 |
| EBE (+610 intérimaire passe en personnel, −90 participation) | 9 220 | +4 400 −610 −90 | 12 920 |
| Résultat d'exploitation (+4 400 redevance, −3 000 dotation CB) | 4 980 | +1 400 | 6 380 |
| Résultat courant / net | 3 550 / 2 410 | compensés | 3 550 / 2 410 |
Exercice 6 — Placement financier vs immobilier
Flux immobiliers : loyer Lₜ = 9 000 × 1,02^(t−1) perçu en début d'année t (t = 1..10) ; revente 210 000 fin année 10. Investissement 200 000.
1. VAN à 6 %
PV(loyers) = Σ 9 000×1,02^(t−1)/1,06^(t−1) = 9 000 × Σ (0,962264)^(t-1), t=1..10
= 9 000 × (1 − 0,96226⁹⁰... ) — calcul : facteur q = 1,02/1,06 = 0,962264 ; somme des 10 termes = (1−q¹⁰)/(1−q) = (1 − 0,68198)/(0,037736) ≈ 8,4308
PV(loyers) ≈ 75 877 ; PV(revente) = 210 000/1,06¹⁰ = 210 000 × 0,55839 = 117 263
VAN = 75 877 + 117 263 − 200 000 ≈ − 6 860 DH
L'immobilier détruit de la valeur à 6 % → préférer le placement financier à 6 %.
TRI
Le TRI vérifie : PV(loyers) + PV(revente) = 200 000. Par itérations, TRI ≈ 5,5 % (< 6 %) → confirme le classement.
2. Prix d'équivalence
Prix P tel que la VAN immobilière soit nulle à 6 % :
P = 75 877 + 117 263 ≈ 193 140 DH
À ce prix (≈ 193 100 DH), l'immeuble offre exactement un taux actuariel de 6 %, identique au placement financier.