Contrôle de Gestion et Système d'Information (CGSI) & Finance d'Entreprise et Ingénierie Financière (FEIF)
Énoncé
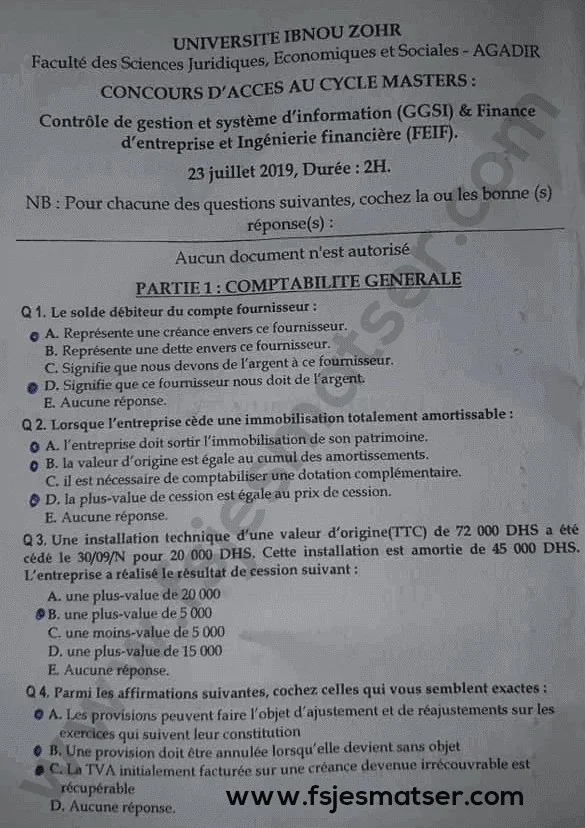
Université Ibnou Zohr — Faculté des Sciences Juridiques, Économiques et Sociales — Agadir
Concours d'accès au cycle Masters : Contrôle de Gestion et Système d'Information (CGSI) & Finance d'Entreprise et Ingénierie Financière (FEIF)
23 juillet 2019 — Durée : 2H
NB : Pour chacune des questions suivantes, cochez la ou les bonne(s) réponse(s). Aucun document n'est autorisé.
PARTIE I : COMPTABILITÉ GÉNÉRALE
Q1. Le solde débiteur du compte fournisseur :
- a. Représente une créance envers ce fournisseur
- b. Représente une dette envers ce fournisseur
- c. Signifie que nous devons de l'argent à ce fournisseur
- d. Signifie que ce fournisseur nous doit de l'argent
- e. Aucune réponse
Q2. Lorsque l'entreprise cède une immobilisation totalement amortie :
- a. L'entreprise doit sortir l'immobilisation de son patrimoine
- b. La valeur d'origine est égale au cumul des amortissements
- c. Il est nécessaire de comptabiliser une dotation complémentaire
- d. La plus-value de cession est égale au prix de cession
- e. Aucune réponse
Q3. Une installation technique d'une valeur d'origine (TTC) de 72 000 DHS a été cédée le 30/09/N pour 20 000 DHS. Cette installation est amortie de 45 000 DHS. L'entreprise a réalisé le résultat de cession suivant :
- a. Une plus-value de 20 000
- b. Une plus-value de 5 000
- c. Une moins-value de 5 000
- d. Une moins-value de 15 000
- e. Aucune réponse
Q4. Parmi les affirmations suivantes, cochez celles qui vous semblent exactes :
- a. Les provisions peuvent faire l'objet d'ajustement et de réajustements sur les exercices qui suivent leur constitution
- b. Une provision doit être annulée lorsqu'elle devient sans objet
- c. La TVA initialement facturée sur une créance devenue irrécouvrable est récupérable
- d. Aucune réponse
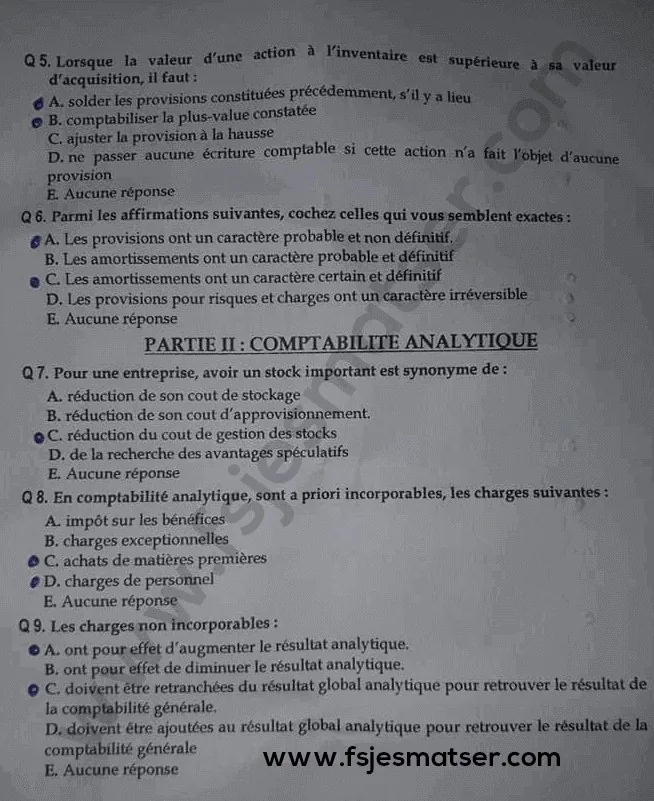
Q5. Lorsque la valeur d'une action à l'inventaire est supérieure à sa valeur d'acquisition, il faut :
- a. Solder les provisions constituées précédemment, s'il y a lieu
- b. Comptabiliser la plus-value constatée
- c. Ajuster la provision à la hausse
- d. Ne passer aucune écriture comptable si cette action n'a fait l'objet d'aucune provision
- e. Aucune réponse
Q6. Parmi les affirmations suivantes, cochez celles qui vous semblent exactes :
- a. Les provisions ont un caractère probable et non définitif
- b. Les amortissements ont un caractère probable et définitif
- c. Les amortissements ont un caractère certain et définitif
- d. Les provisions pour risques et charges ont un caractère irréversible
- e. Aucune réponse
PARTIE II : COMPTABILITÉ ANALYTIQUE
Q7. Pour une entreprise, avoir un stock important est synonyme de :
- a. Réduction de son coût de stockage
- b. Réduction de son coût d'approvisionnement
- c. Réduction du coût de gestion des stocks
- d. De la recherche des avantages spéculatifs
- e. Aucune réponse
Q8. En comptabilité analytique, sont a priori incorporables les charges suivantes :
- a. Impôt sur les bénéfices
- b. Charges exceptionnelles
- c. Achats de matières premières
- d. Charges de personnel
- e. Aucune réponse
Q9. Les charges non incorporables :
- a. Ont pour effet d'augmenter le résultat analytique
- b. Ont pour effet de diminuer le résultat analytique
- c. Doivent être retranchées du résultat global analytique pour retrouver le résultat de la comptabilité générale
- d. Doivent être ajoutées au résultat global analytique pour retrouver le résultat de la comptabilité générale
- e. Aucune réponse
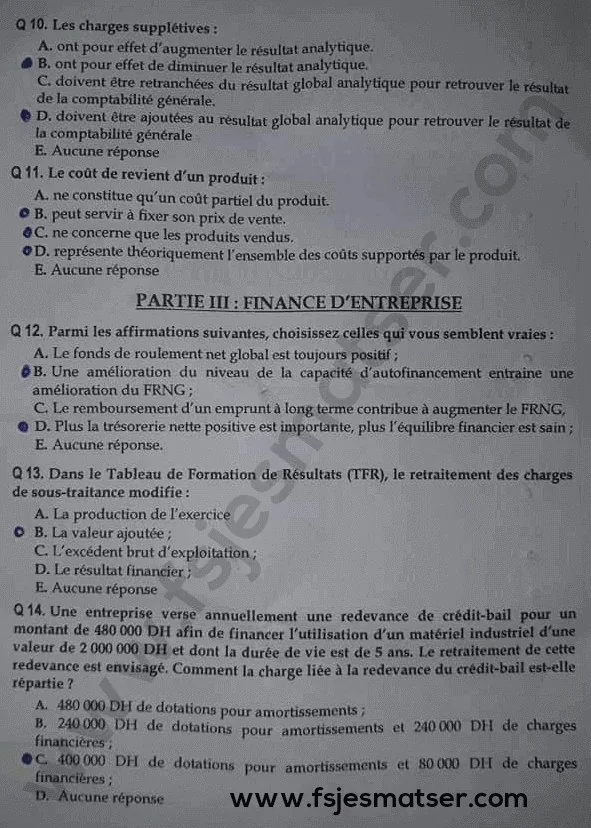
Q10. Les charges supplétives :
- a. Ont pour effet d'augmenter le résultat analytique
- b. Ont pour effet de diminuer le résultat analytique
- c. Doivent être retranchées du résultat global analytique pour retrouver le résultat de la comptabilité générale
- d. Doivent être ajoutées au résultat global analytique pour retrouver le résultat de la comptabilité générale
- e. Aucune réponse
Q11. Le coût de revient d'un produit :
- a. Ne constitue qu'un coût partiel du produit
- b. Peut servir à fixer son prix de vente
- c. Ne concerne que les produits vendus
- d. Représente théoriquement l'ensemble des coûts supportés par le produit
- e. Aucune réponse
PARTIE III : FINANCE D'ENTREPRISE
Q12. Parmi les affirmations suivantes, choisissez celles qui vous semblent vraies :
- a. Le fonds de roulement net global est toujours positif
- b. Une amélioration au niveau de la capacité d'autofinancement entraîne une amélioration du FRNG
- c. Le remboursement d'un emprunt à long terme contribue à augmenter le FRNG
- d. Plus la trésorerie nette positive est importante, plus l'équilibre financier est sain
- e. Aucune réponse
Q13. Dans le Tableau de Formation des Résultats (TFR), le retraitement des charges de sous-traitance modifie :
- a. La production de l'exercice
- b. La valeur ajoutée
- c. L'excédent brut d'exploitation
- d. Le résultat financier
- e. Aucune réponse
Q14. Une entreprise verse annuellement une redevance de crédit-bail pour un montant de 480 000 DH afin de financer l'utilisation d'un matériel industriel d'une valeur de 2 000 000 DH et dont la durée de vie est de 5 ans. Le retraitement de cette redevance est envisagé. Comment la charge liée à la redevance du crédit-bail est-elle répartie ?
- a. 480 000 DH de dotations pour amortissements
- b. 240 000 DH de dotations pour amortissements et 240 000 DH de charges financières
- c. 400 000 DH de dotations pour amortissements et 80 000 DH de charges financières
- d. Aucune réponse
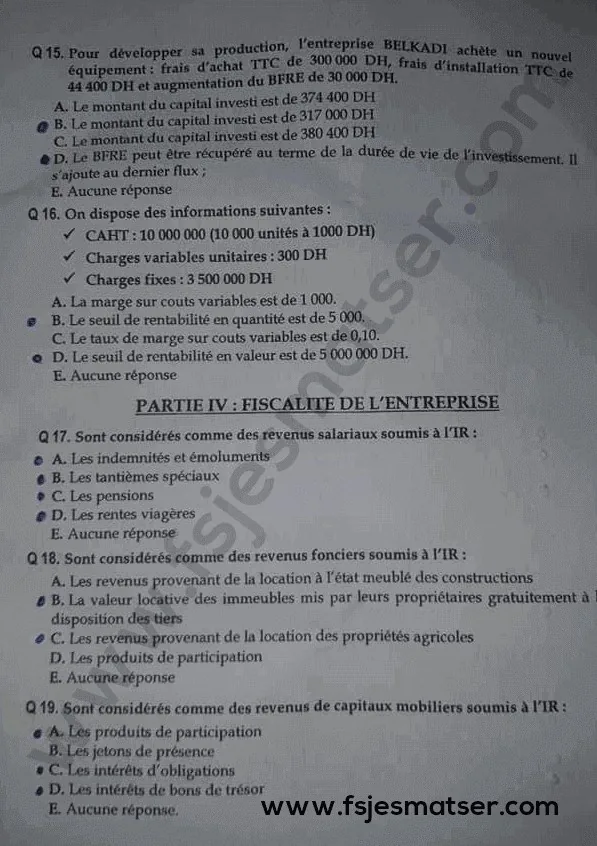
Q15. Pour développer sa production, l'entreprise BELKADI achète un nouvel équipement : frais d'achat TTC de 300 000 DH, frais d'installation TTC de 44 400 DH et augmentation du BFRE de 30 000 DH.
- a. Le montant du capital investi est de 374 400 DH
- b. Le montant du capital investi est de 317 000 DH
- c. Le montant du capital investi est de 380 400 DH
- d. Le BFRE peut être récupéré au terme de la durée de vie de l'investissement, il s'ajoute au dernier flux
- e. Aucune réponse
Q16. On dispose des informations suivantes : CAHT : 10 000 000 (10 000 unités à 1 000 DH) ; charges variables unitaires : 300 DH ; charges fixes : 3 500 000 DH.
- a. La marge sur coûts variables est de 1 000
- b. Le seuil de rentabilité en quantité est de 5 000
- c. Le taux de marge sur coûts variables est de 0,10
- d. Le seuil de rentabilité en valeur est de 5 000 000 DH
- e. Aucune réponse
PARTIE IV : FISCALITÉ DE L'ENTREPRISE
Q17. Sont considérés comme des revenus salariaux soumis à l'IR :
- a. Les indemnités et émoluments
- b. Les tantièmes spéciaux
- c. Les pensions
- d. Les rentes viagères
- e. Aucune réponse
Q18. Sont considérés comme des revenus fonciers soumis à l'IR :
- a. Les revenus provenant de la location à l'état meublé des constructions
- b. La valeur locative des immeubles mis par leurs propriétaires gratuitement à la disposition de tiers
- c. Les revenus provenant de la location des propriétés agricoles
- d. Les produits de participation
- e. Aucune réponse
Q19. Sont considérés comme des revenus de capitaux mobiliers soumis à l'IR :
- a. Les produits de participation
- b. Les jetons de présence
- c. Les intérêts d'obligations
- d. Les intérêts de bons de trésor
- e. Aucune réponse
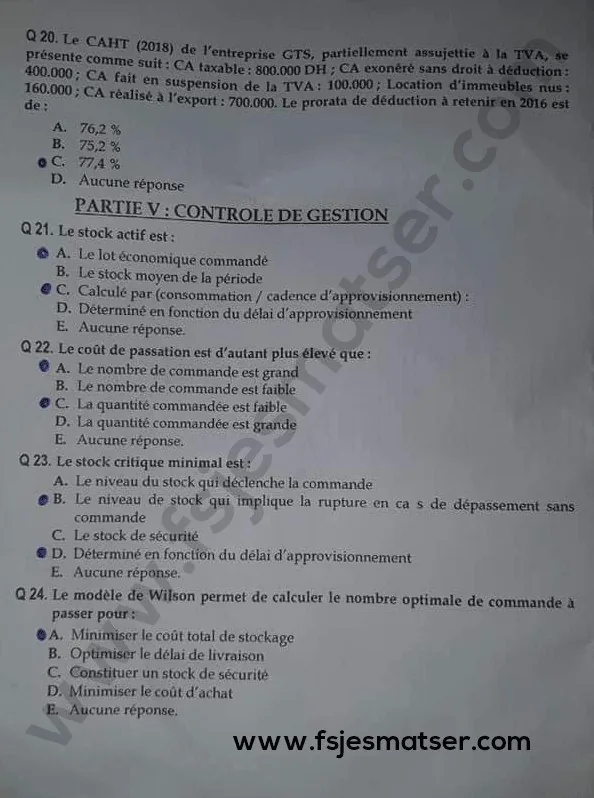
Q20. Le CAHT (2018) de l'entreprise GTS, partiellement assujettie à la TVA, se présente comme suit : CA taxable : 800 000 DH ; CA exonéré sans droit à déduction : 400 000 ; CA fait en suspension de la TVA : 100 000 ; location d'immeubles nus : 160 000 ; CA réalisé à l'export : 700 000. Le prorata de déduction à retenir est de :
- a. 76,2 %
- b. 75,2 %
- c. 77,4 %
- d. Aucune réponse
PARTIE V : CONTRÔLE DE GESTION
Q21. Le stock actif est :
- a. Le lot économique commandé
- b. Le stock moyen de la période
- c. Calculé par (consommation / cadence d'approvisionnement)
- d. Déterminé en fonction du délai d'approvisionnement
- e. Aucune réponse
Q22. Le coût de passation est d'autant plus élevé que :
- a. Le nombre de commandes est grand
- b. Le nombre de commandes est faible
- c. La quantité commandée est faible
- d. La quantité commandée est grande
- e. Aucune réponse
Q23. Le stock critique minimal est :
- a. Le niveau du stock qui déclenche la commande
- b. Le niveau de stock qui implique la rupture en cas de dépassement sans commande
- c. Le stock de sécurité
- d. Déterminé en fonction du délai d'approvisionnement
- e. Aucune réponse
Q24. Le modèle de Wilson permet de calculer le nombre optimal de commandes à passer pour :
- a. Minimiser le coût total de stockage
- b. Optimiser le délai de livraison
- c. Constituer un stock de sécurité
- d. Minimiser le coût d'achat
- e. Aucune réponse
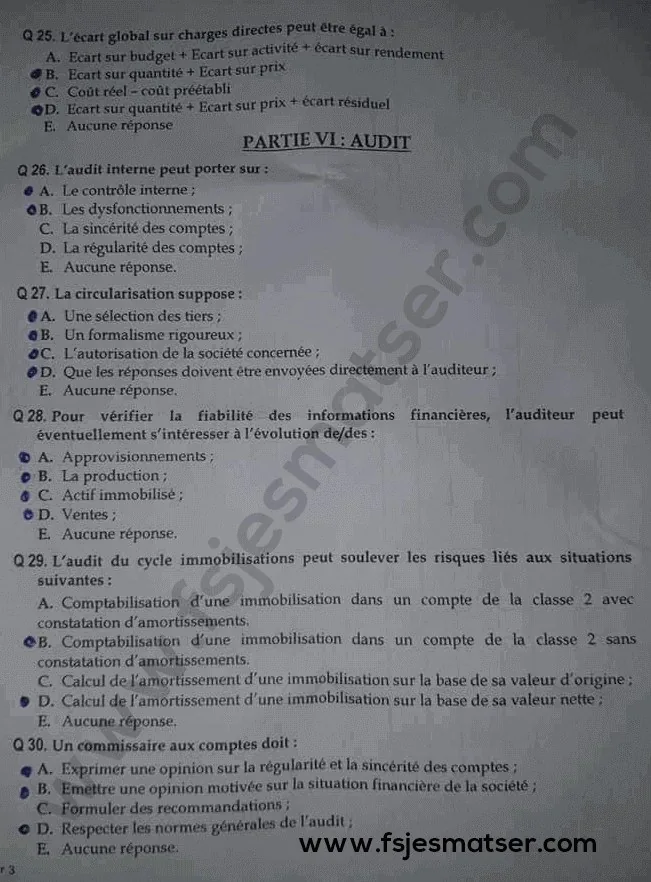
Q25. L'écart global sur charges directes peut être égal à :
- a. Écart sur budget + Écart sur activité + Écart sur rendement
- b. Écart sur quantité + Écart sur prix
- c. Coût réel − coût préétabli
- d. Écart sur quantité + Écart sur prix + Écart résiduel
- e. Aucune réponse
PARTIE VI : AUDIT
Q26. L'audit interne peut porter sur :
- a. Le contrôle interne
- b. Les dysfonctionnements
- c. La sincérité des comptes
- d. La régularité des comptes
- e. Aucune réponse
Q27. La circularisation suppose :
- a. Une sélection des tiers
- b. Un formalisme rigoureux
- c. L'autorisation de la société concernée
- d. Que les réponses doivent être envoyées directement à l'auditeur
- e. Aucune réponse
Q28. Pour vérifier la fiabilité des informations financières, l'auditeur peut éventuellement s'intéresser à l'évolution de/des :
- a. Approvisionnements
- b. La production
- c. Actif immobilisé
- d. Ventes
- e. Aucune réponse
Q29. L'audit du cycle immobilisations peut soulever les risques liés aux situations suivantes :
- a. Comptabilisation d'une immobilisation dans un compte de la classe 2 avec constatation d'amortissements
- b. Comptabilisation d'une immobilisation dans un compte de la classe 2 sans constatation d'amortissements
- c. Calcul de l'amortissement d'une immobilisation sur la base de sa valeur d'origine
- d. Calcul de l'amortissement d'une immobilisation sur la base de sa valeur nette
- e. Aucune réponse
Q30. Un commissaire aux comptes doit :
- a. Exprimer une opinion sur la régularité et la sincérité des comptes
- b. Émettre une opinion motivée sur la situation financière de la société
- c. Formuler des recommandations
- d. Respecter les normes générales de l'audit
- e. Aucune réponse
Corrigé
Corrigé rédigé par IA (non officiel) — aucun corrigé officiel de la FSJES Ibn Zohr Agadir n'a été retrouvé pour ce concours. Le scan source (
public/images/Agadir/2019_Agadir_FSJES_CGSI_FEIF/) porte des réponses pointées à la main par un candidat : elles ont servi d'indication, mais chaque réponse a été re-raisonnée (CGNC, CGI, analyse financière, gestion des stocks, audit) et plusieurs divergent des marques du scan — elles sont signalées. QCM à réponses multiples.
PARTIE I — Comptabilité générale
Q1. A et D — Un compte fournisseur est un compte de passif : son solde normal est créditeur. Un solde débiteur signifie que l'entreprise a trop payé (avance, avoir non utilisé) : le fournisseur lui doit de l'argent (D), c'est donc une créance sur ce fournisseur (A).
Q2. A, B et D — Sur une immobilisation totalement amortie : la valeur d'origine est égale au cumul des amortissements (B), la VNA est donc nulle et la totalité du prix de cession constitue une plus-value (D) ; la cession entraîne la sortie du bien du patrimoine (A). Aucune dotation complémentaire n'est à constater puisque le bien est déjà intégralement amorti (C fausse).
Q3. B — une plus-value de 5 000 — La valeur d'origine hors taxes est 72 000 / 1,20 = 60 000 DH (la TVA est récupérable, elle n'entre pas dans la valeur d'entrée). VNA = 60 000 − 45 000 = 15 000 DH. Résultat de cession = 20 000 − 15 000 = + 5 000 DH.
Q4. A et B — Les provisions sont ajustées à chaque inventaire (A) et annulées (reprises) lorsqu'elles deviennent sans objet (B). La proposition C est à écarter : le CGI marocain ne prévoit pas la récupération de la TVA facturée sur une créance devenue irrécouvrable (le traitement inverse est celui du droit français) — elle est pourtant cochée sur le scan.
Q5. A et D — Principe de prudence : une plus-value latente ne se comptabilise pas (B fausse) et il n'y a aucune écriture à passer si le titre n'avait fait l'objet d'aucune provision (D). Si une provision existait, elle devient sans objet et doit être reprise (A). La proposition C est l'inverse du raisonnement.
Q6. A et C — Une provision couvre une perte ou une charge probable, donc réversible et ajustable (A) ; l'amortissement constate une dépréciation certaine et définitive (C). B et D inversent les caractéristiques.
PARTIE II — Comptabilité analytique
Q7. B et D — Un stock important réduit le nombre de commandes et donc le coût d'approvisionnement (passation) (B) et permet de se prémunir contre une hausse des prix, dans une logique spéculative (D). En revanche, il augmente le coût de stockage (A fausse) et le coût global de gestion des stocks (C fausse).
Q8. C et D — Les achats de matières premières et les charges de personnel sont des charges d'exploitation normales, donc incorporables. L'impôt sur les bénéfices (A) et les charges exceptionnelles / non courantes (B) sont non incorporables.
Q9. A et C — Étant exclues des coûts, les charges non incorporables majorent le résultat analytique (A). Pour revenir au résultat de la comptabilité générale, il faut donc les retrancher du résultat analytique global (C).
Q10. B et D — Symétriquement, les charges supplétives (rémunération conventionnelle du travail de l'exploitant, des capitaux propres) sont ajoutées aux coûts : elles diminuent le résultat analytique (B) et doivent être rajoutées au résultat analytique pour retrouver le résultat comptable (D).
Q11. B, C et D — Le coût de revient est un coût complet (D) qui sert de base à la fixation du prix de vente (B) et ne concerne que les produits vendus (C) — le coût de production, lui, concerne les produits fabriqués. A est donc faux.
PARTIE III — Finance d'entreprise
Q12. B — La CAF est une ressource stable : son amélioration accroît le FRNG. A est faux (un FRNG négatif est fréquent, et même normal en grande distribution) ; C est faux (le remboursement d'un emprunt à long terme diminue les ressources stables, donc le FRNG) ; D est excessif : une trésorerie nette très positive traduit certes une aisance, mais une trésorerie pléthorique signale surtout des ressources mal employées — elle est cochée sur le scan, mais ne peut être posée comme une règle générale.
Q13. A — Le retraitement de la sous-traitance consiste à sortir les charges de sous-traitance des « autres charges externes » pour les rattacher au cycle de production : la production de l'exercice est retraitée. Si le retraitement n'est opéré que de ce côté (présentation retenue par de nombreux manuels et cochée sur le scan), la valeur ajoutée s'en trouve également modifiée (B) ; en revanche, l'EBE (C) et le résultat financier (D) ne sont pas affectés.
Q14. C — Retraitement du crédit-bail : dotation aux amortissements = 2 000 000 / 5 = 400 000 DH ; charges financières = 480 000 − 400 000 = 80 000 DH.
Q15. B et D — Les montants étant donnés TTC et la TVA étant récupérable, le capital investi se calcule hors taxes : 300 000 / 1,20 = 250 000 et 44 400 / 1,20 = 37 000, soit 287 000 DH d'immobilisation, auxquels s'ajoute la variation du BFRE de 30 000 DH ⇒ 317 000 DH (B). La proposition A (374 400 DH) est le piège : elle additionne les montants TTC. Par ailleurs, le BFRE est récupéré en fin de projet et s'ajoute au dernier flux de trésorerie (D).
Q16. B et D — Marge sur coût variable unitaire = 1 000 − 300 = 700 DH (donc A fausse) ; taux de MCV = 700 / 1 000 = 0,70 (donc C fausse) ; seuil de rentabilité en quantité = 3 500 000 / 700 = 5 000 unités (B) ; seuil de rentabilité en valeur = 3 500 000 / 0,70 = 5 000 000 DH (D).
PARTIE IV — Fiscalité de l'entreprise
Q17. A, B, C et D — L'article 56 du CGI range parmi les revenus salariaux et assimilés les traitements et salaires, les indemnités et émoluments (A), les allocations et rémunérations allouées aux dirigeants — dont les tantièmes spéciaux (B) —, les pensions (C) et les rentes viagères (D).
Q18. B et C — Relèvent des revenus fonciers la valeur locative des immeubles mis gratuitement à la disposition de tiers (B) et les revenus tirés de la location de propriétés agricoles (C). La location en meublé est imposée dans la catégorie des revenus professionnels (A fausse) et les produits de participation relèvent des capitaux mobiliers (D fausse).
Q19. A, C et D — Produits de participation (dividendes), intérêts d'obligations et intérêts de bons du Trésor sont des revenus de capitaux mobiliers. La proposition B mérite une nuance : les jetons de présence ordinaires sont assimilés à des produits de participation (donc à des revenus de capitaux mobiliers), tandis que les tantièmes spéciaux sont imposés comme des revenus salariaux — c'est précisément la distinction testée aux questions 17 et 19.
Q20. C — 77,4 %
- Numérateur (CA taxable + CA ouvrant droit à déduction, TVA comprise) = (800 000 + 100 000 + 700 000) × 1,20 = 1 920 000
- Dénominateur = 1 920 000 + 400 000 (exonéré sans droit à déduction) + 160 000 (location d'immeubles nus, hors champ) = 2 480 000
- Prorata = 1 920 000 / 2 480 000 = 77,42 %
PARTIE V — Contrôle de gestion
Q21. A et C — Le stock actif est la quantité consommée entre deux réapprovisionnements, soit le lot commandé (A), égal à consommation / cadence d'approvisionnement (C). Le stock moyen (B) en est la moitié ; le délai d'approvisionnement (D) sert à déterminer le stock d'alerte.
Q22. A et C — Le coût de passation est proportionnel au nombre de commandes : il croît quand les commandes sont nombreuses (A), c'est-à-dire quand les quantités commandées sont faibles (C).
Q23. A, B et D — Le stock critique (stock d'alerte) est le niveau qui déclenche la commande (A), calculé à partir du délai d'approvisionnement (D) ; tout dépassement sans commande expose à la rupture (B). Il ne se confond pas avec le stock de sécurité (C), qui n'en est qu'une composante.
Q24. A — Le modèle de Wilson détermine la quantité (et donc le nombre) de commandes qui minimise le coût total de gestion du stock : coût de passation + coût de possession.
Q25. B, C et D — L'écart global est par définition coût réel − coût préétabli (C) ; il se décompose en écart sur quantité + écart sur prix (B), ou en écart sur quantité + écart sur prix + écart résiduel (D). La proposition A (budget / activité / rendement) concerne les charges indirectes.
PARTIE VI — Audit
Q26. A et B — L'audit interne évalue le dispositif de contrôle interne (A) et identifie les dysfonctionnements de l'organisation. La certification de la sincérité et de la régularité des comptes (C et D) est la mission de l'auditeur légal (commissaire aux comptes).
Q27. A, B, C et D — La circularisation suppose une sélection des tiers à interroger, un formalisme rigoureux (lettre type sur papier à en-tête du client), l'accord de l'entité auditée qui signe les demandes, et l'envoi des réponses directement à l'auditeur — condition de leur valeur probante.
Q28. A, B, C et D — L'examen analytique recoupe l'évolution des approvisionnements, de la production, de l'actif immobilisé et des ventes : toute rupture de tendance inexpliquée constitue un indice d'anomalie.
Q29. B et D — Deux anomalies : une immobilisation enregistrée en classe 2 sans constatation d'amortissement (B) et un amortissement calculé sur la valeur nette au lieu de la valeur d'origine (D), ce qui est contraire au mode linéaire du CGNC. A et C décrivent au contraire les traitements corrects.
Q30. A, B et D — Le commissaire aux comptes exprime une opinion motivée sur la régularité et la sincérité des comptes (A) et sur l'image fidèle qu'ils donnent de la situation financière de la société (B), dans le respect des normes professionnelles (D). C est faux : le principe de non-immixtion dans la gestion lui interdit de formuler des recommandations de gestion — c'est le rôle de l'auditeur interne ou du consultant.
Extraits scannés
Questions fréquentes
Quelles sont les matières du concours Contrôle de Gestion et Système d'Information (CGSI) & Finance d'Entreprise et Ingénierie Financière (FEIF) à FSJES Agadir (Ibn Zohr) (2019) ?
Les épreuves portent sur : Comptabilité Générale, Comptabilité Analytique, Analyse Financière, Fiscalité des Entreprises, Contrôle de Gestion, Audit.
Un corrigé est-il disponible pour ce sujet ?
Oui, un corrigé indicatif est disponible sur cette page — vérifie les calculs avant de t'y fier pour réviser, la relecture humaine n'est pas garantie.
Ce sujet de concours est-il gratuit ?
Oui, l'énoncé complet est consultable en ligne et téléchargeable en PDF gratuitement sur SaadConcours, sans inscription.
Quel est le niveau de difficulté de ce concours ?
Ce sujet est classé avec une difficulté de 4/5 sur notre échelle, à titre indicatif.