Contrôle de Gestion et Système d'Information (CGSI)
Énoncé
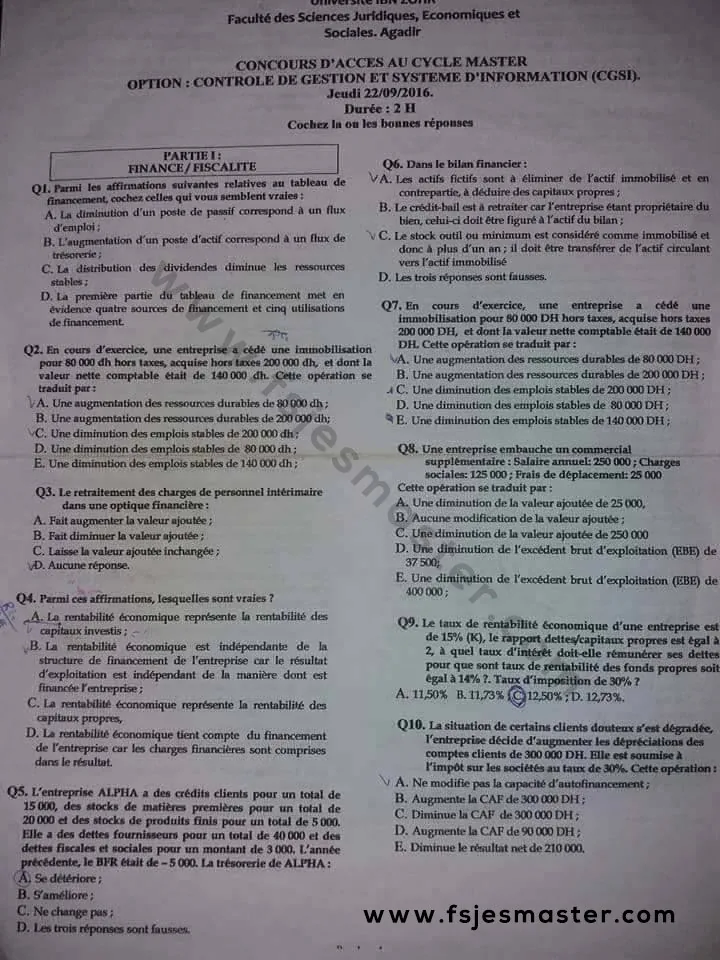
Université Ibn Zohr — Faculté des Sciences Juridiques, Économiques et Sociales — Agadir
Concours d'accès au cycle Master — Option : Contrôle de Gestion et Système d'Information (CGSI)
Jeudi 22/09/2016 — Durée : 2 H
Cochez la ou les bonnes réponses.
PARTIE I : FINANCE / FISCALITÉ
Q1. Parmi les affirmations suivantes relatives au tableau de financement, cochez celles qui vous semblent vraies :
- a. La diminution d'un poste de passif correspond à un flux d'emploi
- b. L'augmentation d'un poste d'actif correspond à un flux de trésorerie
- c. La distribution des dividendes diminue les ressources stables
- d. La première partie du tableau de financement met en évidence quatre sources de financement et cinq utilisations de financement
Q2. En cours d'exercice, une entreprise a cédé une immobilisation pour 80 000 DH hors taxes, acquise hors taxes 200 000 DH, et dont la valeur nette comptable était de 140 000 DH. Cette opération se traduit par :
- a. Une augmentation des ressources durables de 80 000 DH
- b. Une augmentation des ressources durables de 200 000 DH
- c. Une diminution des emplois stables de 200 000 DH
- d. Une diminution des emplois stables de 80 000 DH
- e. Une diminution des emplois stables de 140 000 DH
Q3. Le retraitement des charges de personnel intérimaire dans une optique financière :
- a. Fait augmenter la valeur ajoutée
- b. Fait diminuer la valeur ajoutée
- c. Laisse la valeur ajoutée inchangée
- d. Aucune réponse
Q4. Parmi ces affirmations, lesquelles sont vraies :
- a. La rentabilité économique représente la rentabilité des capitaux investis
- b. La rentabilité économique est indépendante de la structure de financement de l'entreprise car le résultat d'exploitation est indépendant de la manière dont est financée l'entreprise
- c. La rentabilité économique représente la rentabilité des capitaux propres
- d. La rentabilité économique tient compte du financement de l'entreprise car les charges financières sont comprises dans le résultat
Q5. L'entreprise ALPHA a des crédits clients pour un total de 15 000, des stocks de matières premières pour un total de 20 000 et des stocks de produits finis pour un total de 5 000. Elle a des dettes fournisseurs pour un total de 40 000 et des dettes fiscales et sociales pour un montant de 3 000. L'année précédente, le BFR était de – 5 000. La trésorerie d'ALPHA :
- a. Se détériore
- b. S'améliore
- c. Ne change pas
- d. Les trois réponses sont fausses
Q6. Dans le bilan financier :
- a. Les actifs fictifs sont à éliminer de l'actif immobilisé et, en contrepartie, à déduire des capitaux propres
- b. Le crédit-bail est à retraiter car l'entreprise étant propriétaire du bien, celui-ci doit être figuré à l'actif du bilan
- c. Le stock outil ou minimum est considéré comme immobilisé et donc à plus d'un an ; il doit être transféré de l'actif circulant vers l'actif immobilisé
- d. Les trois réponses sont fausses
Q7. En cours d'exercice, une entreprise a cédé une immobilisation pour 80 000 DH hors taxes, acquise hors taxes 200 000 DH, et dont la valeur nette comptable était de 140 000 DH. Cette opération se traduit par :
- a. Une augmentation des ressources durables de 80 000 DH
- b. Une augmentation des ressources durables de 200 000 DH
- c. Une diminution des emplois stables de 200 000 DH
- d. Une diminution des emplois stables de 80 000 DH
- e. Une diminution des emplois stables de 140 000 DH
Q8. Une entreprise embauche un commercial supplémentaire : salaire annuel 250 000 ; charges sociales 125 000 ; frais de déplacement 25 000. Cette opération se traduit par :
- a. Une diminution de la valeur ajoutée de 25 000
- b. Aucune modification de la valeur ajoutée
- c. Une diminution de la valeur ajoutée de 250 000
- d. Une diminution de l'excédent brut d'exploitation (EBE) de 37 500
- e. Une diminution de l'excédent brut d'exploitation (EBE) de 400 000
Q9. Le taux de rentabilité économique d'une entreprise est de 15 % (K), le rapport dettes / capitaux propres est égal à 2. À quel taux d'intérêt doit-elle rémunérer ses dettes pour que son taux de rentabilité des fonds propres soit égal à 14 % ? Taux d'imposition de 30 % :
- a. 11,50 %
- b. 11,73 %
- c. 12,50 %
- d. 12,73 %
Q10. La situation de certains clients douteux s'est dégradée, l'entreprise décide d'augmenter les dépréciations des comptes clients de 300 000 DH. Elle est soumise à l'impôt sur les sociétés au taux de 30 %. Cette opération :
- a. Ne modifie pas la capacité d'autofinancement
- b. Augmente la CAF de 300 000 DH
- c. Diminue la CAF de 300 000 DH
- d. Augmente la CAF de 90 000 DH
- e. Diminue le résultat net de 210 000
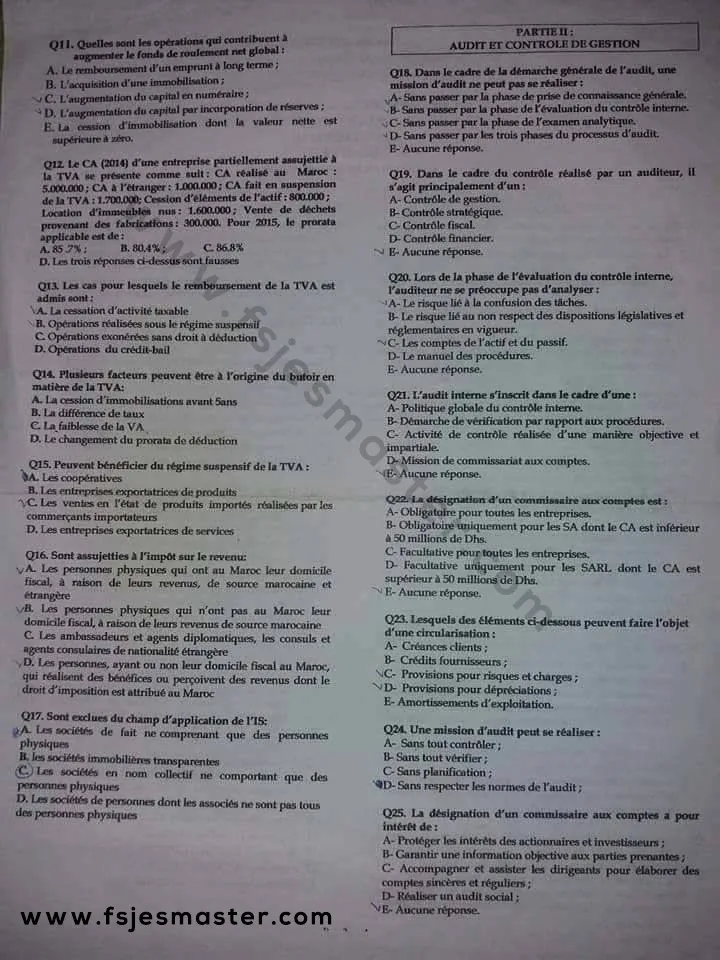
Q11. Quelles sont les opérations qui contribuent à augmenter le fonds de roulement net global :
- a. Le remboursement d'un emprunt à long terme
- b. L'acquisition d'une immobilisation
- c. L'augmentation du capital en numéraire
- d. L'augmentation du capital par incorporation de réserves
- e. La cession d'immobilisation dont la valeur nette est supérieure à zéro
Q12. Le CA (2014) d'une entreprise partiellement assujettie à la TVA se présente comme suit : CA réalisé au Maroc : 5 000 000 ; CA à l'étranger : 1 000 000 ; CA fait en suspension de la TVA : 1 700 000 ; cession d'éléments de l'actif : 800 000 ; location d'immeubles nus : 1 600 000 ; vente de déchets provenant des fabrications : 300 000. Pour 2015, le prorata applicable est de :
- a. 85,7 %
- b. 80,4 %
- c. 86,8 %
- d. Les trois réponses ci-dessus sont fausses
Q13. Les cas pour lesquels le remboursement de la TVA est admis sont :
- a. La cessation d'activité taxable
- b. Opérations réalisées sous le régime suspensif
- c. Opérations exonérées sans droit à déduction
- d. Opérations du crédit-bail
Q14. Plusieurs facteurs peuvent être à l'origine du butoir en matière de TVA :
- a. La cession d'immobilisations avant 5 ans
- b. La différence de taux
- c. La faiblesse de la TVA
- d. Le changement du prorata de déduction
Q15. Peuvent bénéficier du régime suspensif de la TVA :
- a. Les coopératives
- b. Les entreprises exportatrices de produits
- c. Les ventes en l'état de produits importés réalisées par les commerçants importateurs
- d. Les entreprises exportatrices de services
Q16. Sont assujetties à l'impôt sur le revenu :
- a. Les personnes physiques qui ont au Maroc leur domicile fiscal, à raison de leurs revenus de source marocaine et étrangère
- b. Les personnes physiques qui n'ont pas au Maroc leur domicile fiscal, à raison de leurs revenus de source marocaine
- c. Les ambassadeurs et agents diplomatiques, les consuls et agents consulaires de nationalité étrangère
- d. Les personnes, ayant ou non leur domicile fiscal au Maroc, qui réalisent des bénéfices ou perçoivent des revenus dont le droit d'imposition est attribué au Maroc
Q17. Sont exclues du champ d'application de l'IS :
- a. Les sociétés de fait ne comprenant que des personnes physiques
- b. Les sociétés immobilières transparentes
- c. Les sociétés en nom collectif ne comportant que des personnes physiques
- d. Les sociétés de personnes dont les associés ne sont pas tous des personnes physiques
PARTIE II : AUDIT ET CONTRÔLE DE GESTION
Q18. Dans la démarche générale de l'audit, une mission d'audit ne peut pas se réaliser :
- a. Sans passer par la phase de prise de connaissance générale
- b. Sans passer par la phase de l'évaluation du contrôle interne
- c. Sans passer par la phase de l'examen analytique
- d. Sans passer par les trois phases du processus d'audit
- e. Aucune réponse
Q19. Dans le cadre du contrôle réalisé par un auditeur, il s'agit principalement d'un :
- a. Contrôle de gestion
- b. Contrôle stratégique
- c. Contrôle fiscal
- d. Contrôle financier
- e. Aucune réponse
Q20. Lors de la phase de l'évaluation du contrôle interne, l'auditeur ne se préoccupe pas d'analyser :
- a. Le risque lié à la confusion des tâches
- b. Le risque lié au non-respect des dispositions législatives et réglementaires en vigueur
- c. Les comptes de l'actif et du passif
- d. Le manuel des procédures
- e. Aucune réponse
Q21. L'audit interne s'inscrit dans le cadre d'une :
- a. Politique globale du contrôle interne
- b. Démarche de vérification par rapport aux procédures
- c. Activité de contrôle réalisée d'une manière objective et impartiale
- d. Mission de commissariat aux comptes
- e. Aucune réponse
Q22. La désignation d'un commissaire aux comptes est :
- a. Obligatoire pour toutes les entreprises
- b. Obligatoire uniquement pour les SA dont le CA est inférieur à 50 millions de Dhs
- c. Facultative pour toutes les entreprises
- d. Facultative uniquement pour les SARL dont le CA est supérieur à 50 millions de Dhs
- e. Aucune réponse
Q23. Lesquels des éléments ci-dessous peuvent faire l'objet d'une circularisation :
- a. Créances clients
- b. Crédits fournisseurs
- c. Provisions pour risques et charges
- d. Provisions pour dépréciations
- e. Amortissements d'exploitation
Q24. Une mission d'audit peut se réaliser :
- a. Sans tout contrôler
- b. Sans tout vérifier
- c. Sans planification
- d. Sans respecter les normes de l'audit
Q25. La désignation d'un commissaire aux comptes a pour intérêt de :
- a. Protéger les intérêts des actionnaires et investisseurs
- b. Garantir une information objective aux parties prenantes
- c. Accompagner et assister les dirigeants pour élaborer des comptes sincères et réguliers
- d. Réaliser un audit social
- e. Aucune réponse
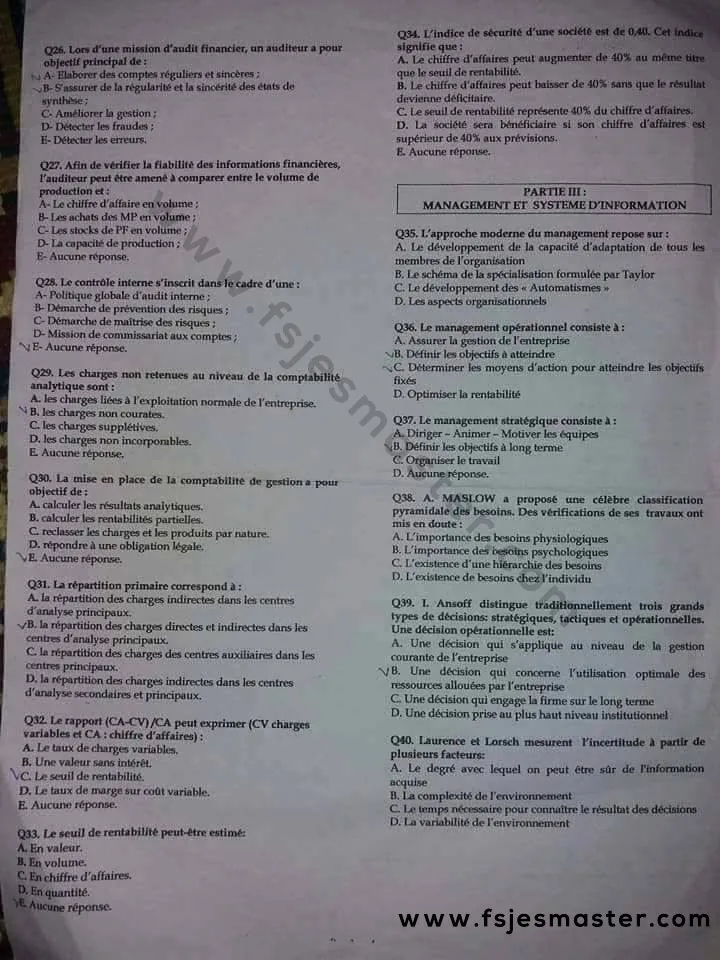
Q26. Lors d'une mission d'audit financier, un auditeur a pour objectif principal de :
- a. Élaborer des comptes réguliers et sincères
- b. S'assurer de la régularité et de la sincérité des états de synthèse
- c. Améliorer la gestion
- d. Détecter les fraudes
- e. Détecter les erreurs
Q27. Afin de vérifier la fiabilité des informations financières, l'auditeur peut être amené à comparer entre le volume de production et :
- a. Le chiffre d'affaires en volume
- b. Les achats des MP en volume
- c. Les stocks de PF en volume
- d. La capacité de production
- e. Aucune réponse
Q28. Le contrôle interne s'inscrit dans le cadre d'une :
- a. Politique globale d'audit interne
- b. Démarche de prévention des risques
- c. Démarche de maîtrise des risques
- d. Mission de commissariat aux comptes
- e. Aucune réponse
Q29. Les charges non retenues au niveau de la comptabilité analytique sont :
- a. Les charges liées à l'exploitation normale de l'entreprise
- b. Les charges non courantes
- c. Les charges supplétives
- d. Les charges non incorporables
- e. Aucune réponse
Q30. La mise en place de la comptabilité de gestion a pour objectif de :
- a. Calculer les résultats analytiques
- b. Calculer les rentabilités partielles
- c. Reclasser les charges et les produits par nature
- d. Répondre à une obligation légale
- e. Aucune réponse
Q31. La répartition primaire correspond à :
- a. La répartition des charges indirectes dans les centres d'analyse principaux
- b. La répartition des charges directes et indirectes dans les centres d'analyse principaux
- c. La répartition des charges des centres auxiliaires dans les centres principaux
- d. La répartition des charges indirectes dans les centres d'analyse secondaires et principaux
Q32. Le rapport (CA − CV) / CA peut exprimer (CV : charges variables et CA : chiffre d'affaires) :
- a. Le taux de charges variables
- b. Une valeur sans intérêt
- c. Le seuil de rentabilité
- d. Le taux de marge sur coût variable
- e. Aucune réponse
Q33. Le seuil de rentabilité peut être estimé :
- a. En valeur
- b. En volume
- c. En chiffre d'affaires
- d. En quantité
- e. Aucune réponse
Q34. L'indice de sécurité d'une société est de 0,40. Cet indice signifie que :
- a. Le chiffre d'affaires peut augmenter de 40 % au même titre que le seuil de rentabilité
- b. Le chiffre d'affaires peut baisser de 40 % sans que le résultat devienne déficitaire
- c. Le seuil de rentabilité représente 40 % du chiffre d'affaires
- d. La société sera bénéficiaire si son chiffre d'affaires est supérieur de 40 % à ses prévisions
- e. Aucune réponse
PARTIE III : MANAGEMENT ET SYSTÈME D'INFORMATION
Q35. L'approche moderne du management repose sur :
- a. Le développement de la capacité d'adaptation de tous les membres de l'organisation
- b. Le schéma de la spécialisation formulée par Taylor
- c. Le développement des « automatismes »
- d. Les aspects organisationnels
Q36. Le management opérationnel consiste à :
- a. Assurer la gestion de l'entreprise
- b. Définir les objectifs à atteindre
- c. Déterminer les moyens d'action pour atteindre les objectifs fixés
- d. Optimiser la rentabilité
Q37. Le management stratégique consiste à :
- a. Diriger – Animer – Motiver les équipes
- b. Définir les objectifs à long terme
- c. Organiser le travail
- d. Aucune réponse
Q38. A. Maslow a proposé une célèbre classification pyramidale des besoins. Des vérifications de ses travaux ont mis en doute :
- a. L'importance des besoins physiologiques
- b. L'importance des besoins psychologiques
- c. L'existence d'une hiérarchie des besoins
- d. L'existence de besoins chez l'individu
Q39. I. Ansoff distingue traditionnellement trois grands types de décisions : stratégiques, tactiques et opérationnelles. Une décision opérationnelle est :
- a. Une décision qui s'applique au niveau de la gestion courante de l'entreprise
- b. Une décision qui concerne l'utilisation optimale des ressources allouées par l'entreprise
- c. Une décision qui engage la firme sur le long terme
- d. Une décision prise au plus haut niveau institutionnel
Q40. Laurence et Lorsch mesurent l'incertitude à partir de plusieurs facteurs :
- a. Le degré avec lequel on peut être sûr de l'information acquise
- b. La complexité de l'environnement
- c. Le temps nécessaire pour connaître le résultat des décisions
- d. La variabilité de l'environnement
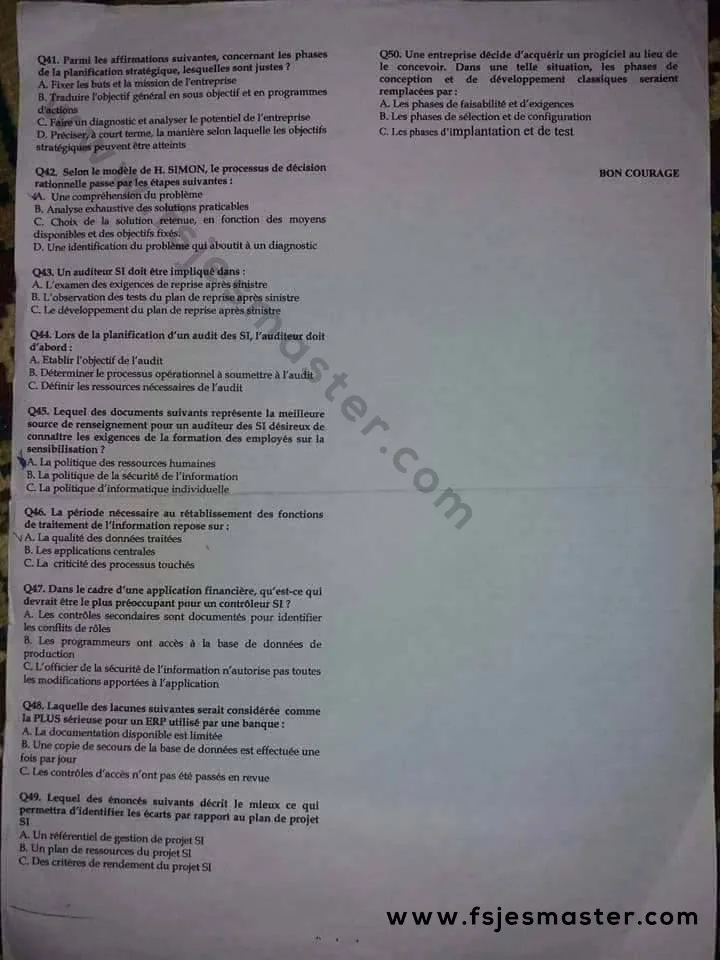
Q41. Parmi les affirmations suivantes concernant les phases de la planification stratégique, lesquelles sont justes ?
- a. Fixer les buts et la mission de l'entreprise
- b. Traduire l'objectif général en sous-objectifs et en programmes d'actions
- c. Faire un diagnostic et analyser le potentiel de l'entreprise
- d. Préciser, à court terme, la manière selon laquelle les objectifs stratégiques peuvent être atteints
Q42. Selon le modèle de H. Simon, le processus de décision rationnelle passe par les étapes suivantes :
- a. Une compréhension du problème
- b. Analyse exhaustive des solutions praticables
- c. Choix de la solution retenue, en fonction des moyens disponibles et des objectifs fixés
- d. Une identification du problème qui aboutit à un diagnostic
Q43. Un auditeur SI doit être impliqué dans :
- a. L'examen des exigences de reprise après sinistre
- b. L'observation des tests du plan de reprise après sinistre
- c. Le développement du plan de reprise après sinistre
Q44. Lors de la planification d'un audit des SI, l'auditeur doit d'abord :
- a. Établir l'objectif de l'audit
- b. Déterminer le processus opérationnel à soumettre à l'audit
- c. Définir les ressources nécessaires de l'audit
Q45. Lequel des documents suivants représente la meilleure source de renseignement pour un auditeur des SI désireux de connaître les exigences de la formation des employés sur la sensibilisation ?
- a. La politique des ressources humaines
- b. La politique de la sécurité de l'information
- c. La politique d'informatique individuelle
Q46. La période nécessaire au rétablissement des fonctions de traitement de l'information repose sur :
- a. La qualité des données traitées
- b. Les applications centrales
- c. La criticité des processus touchés
Q47. Dans le cadre d'une application financière, qu'est-ce qui devrait être le plus préoccupant pour un contrôleur SI ?
- a. Les contrôles secondaires sont documentés pour identifier les conflits de rôles
- b. Les programmeurs ont accès à la base de données de production
- c. L'officier de la sécurité de l'information n'autorise pas toutes les modifications apportées à l'application
Q48. Laquelle des lacunes suivantes serait considérée comme la PLUS sérieuse pour un ERP utilisé par une banque :
- a. La documentation disponible est limitée
- b. Une copie de secours de la base de données est effectuée une fois par jour
- c. Les contrôles d'accès n'ont pas été passés en revue
Q49. Lequel des énoncés suivants décrit le mieux ce qui permettra d'identifier les écarts par rapport au plan de projet SI :
- a. Un référentiel de gestion de projet SI
- b. Un plan de ressources du projet SI
- c. Des critères de rendement du projet SI
Q50. Une entreprise décide d'acquérir un progiciel au lieu de le concevoir. Dans une telle situation, les phases de conception et de développement classiques seraient remplacées par :
- a. Les phases de faisabilité et d'exigences
- b. Les phases de sélection et de configuration
- c. Les phases d'implantation et de test
Corrigé
Corrigé rédigé par IA (non officiel) — aucun corrigé officiel de la FSJES Ibn Zohr Agadir n'a été retrouvé pour ce concours. Le scan source (
public/images/Agadir/2016_Agadir_FSJES_CGSI/) porte quelques réponses cochées à la main par un candidat : elles ont servi d'indication, mais chaque réponse a été re-raisonnée (analyse financière, CGI, comptabilité analytique, audit, théorie des organisations, audit des systèmes d'information). QCM à réponses multiples.
PARTIE I — Finance / Fiscalité
Q1. A et C — Dans le tableau de financement, la diminution d'un poste de passif est un emploi (A) et la distribution de dividendes ampute les capitaux propres, donc les ressources stables (C). B est faux : l'augmentation d'un poste d'actif est un emploi, pas un flux de trésorerie. D est faux : le tableau des emplois et ressources fait apparaître quatre ressources stables (autofinancement, cessions et réductions d'immobilisations, augmentation des capitaux propres, augmentation des dettes de financement) et quatre emplois stables.
Q2. A — Seul le prix de cession (80 000 DH) constitue une ressource durable au tableau de financement. La valeur d'origine (200 000 DH) et la VNA (140 000 DH) servent uniquement au calcul du résultat de cession dans le CPC.
Q3. A — Le personnel intérimaire figure comptablement en autres charges externes ; le retraitement financier le reclasse en charges de personnel. Les consommations externes diminuant d'autant, la valeur ajoutée augmente (l'EBE, lui, reste inchangé).
Q4. A et B — La rentabilité économique rapporte le résultat d'exploitation aux capitaux investis (A) et, ce résultat étant calculé avant charges financières, elle est indépendante de la structure de financement (B). C décrit la rentabilité financière et D contredit la définition même de la rentabilité économique.
Q5. A — BFR = (15 000 + 20 000 + 5 000) − (40 000 + 3 000) = – 3 000. Il passe de – 5 000 à – 3 000, soit une augmentation de 2 000 : à fonds de roulement constant, la trésorerie nette (TN = FR − BFR) se détériore.
Q6. A et C — Retraitements du bilan financier : élimination des actifs fictifs (frais préliminaires, charges à répartir…) en contrepartie des capitaux propres (A) et reclassement du stock outil en actif immobilisé (C). B est faux dans sa justification comme dans sa conclusion : en crédit-bail, l'entreprise n'est pas propriétaire du bien — c'est le bilan fonctionnel qui pratique ce retraitement, pas le bilan financier (optique liquidité).
Q7. A — Question identique à la Q2 (l'énoncé la répète) : augmentation des ressources durables de 80 000 DH.
Q8. A et E — Les frais de déplacement (25 000) sont des autres charges externes : ils diminuent la valeur ajoutée de 25 000 (A). Le salaire et les charges sociales sont des charges de personnel : sans effet sur la VA, ils pèsent sur l'EBE. Au total, l'EBE diminue de 250 000 + 125 000 + 25 000 = 400 000 (E).
Q9. C — 12,50 % — Effet de levier : $R_f = [R_e + (R_e - i)\times D/CP]\times(1-t)$
$0{,}14 = [0{,}15 + (0{,}15 - i)\times 2]\times 0{,}70 \Rightarrow 0{,}20 = 0{,}45 - 2i \Rightarrow i = 0{,}125$
Q10. D et E — La dotation de 300 000 DH est déductible : le résultat avant impôt baisse de 300 000, l'IS de 90 000, et le résultat net de 210 000 (E). La dotation n'étant pas décaissée, elle est réintégrée : CAF = − 210 000 + 300 000 = + 90 000 (D). Nuance CGNC : la définition marocaine de la CAF ne réintègre que les dotations durables (immobilisations et financement) ; une dotation sur créances clients relève de l'actif circulant. Appliquée à la lettre, cette règle conduirait à une baisse de la CAF de 210 000 — l'énoncé raisonne ici en logique « charge calculée non décaissable ».
Q11. C et E — Augmentent le FRNG : l'augmentation de capital en numéraire (ressource stable nouvelle) et la cession d'immobilisation (ressource stable). A (remboursement d'emprunt LT) et B (acquisition d'immobilisation) le diminuent ; D est neutre — l'incorporation de réserves n'est qu'un virement interne aux capitaux propres.
Q12. A — 85,7 %
- Numérateur (opérations taxables et assimilées, TVA comprise) = (5 000 000 + 1 000 000 + 1 700 000 + 300 000) × 1,20 = 9 600 000
- Dénominateur = 9 600 000 + 1 600 000 (location d'immeubles nus, hors champ) = 11 200 000
- Prorata = 9 600 000 / 11 200 000 = 85,71 %
- La cession d'éléments de l'actif (800 000) n'entre dans aucun des deux termes : elle ne fait pas partie du chiffre d'affaires servant au prorata.
Q13. A et B — Le remboursement du crédit de TVA est admis notamment en cas de cessation d'activité taxable (A) et pour les opérations réalisées en régime suspensif (B) — ainsi que pour les opérations exonérées avec droit à déduction, qui ne figurent pas dans les propositions. C est le piège : une exonération sans droit à déduction n'ouvre par définition aucun droit au remboursement.
Q14. B — Le butoir naît d'un crédit structurel de TVA, dont la cause classique est la différence de taux entre les achats (20 %) et les ventes (7 %, 10 % ou 14 %). La proposition C (« la faiblesse de la TVA ») n'est acceptable que si on la lit comme la faiblesse de la TVA collectée par rapport à la TVA déductible. A et D relèvent des régularisations de déduction, pas du butoir.
Q15. B et D — Le régime suspensif est réservé aux exportateurs de biens (B) et de services (D), dans la limite du chiffre d'affaires réalisé à l'export l'année précédente. Les coopératives (A) et les ventes en l'état de produits importés (C) n'y ouvrent pas droit.
Q16. A, B et D — Ce sont les trois critères de territorialité de l'IR. C est exclu : les agents diplomatiques et consulaires de nationalité étrangère sont exonérés, sous réserve de réciprocité, pour leurs revenus de source étrangère.
Q17. A, B et C — Sont hors champ de l'IS : les sociétés de fait ne comprenant que des personnes physiques, les sociétés immobilières transparentes et les SNC (et SCS) ne comportant que des personnes physiques (sauf option pour l'IS). D est faux : dès qu'un associé est une personne morale, la société de personnes est obligatoirement soumise à l'IS.
PARTIE II — Audit et contrôle de gestion
Q18. D — La démarche d'audit est indissociable : prise de connaissance générale, évaluation du contrôle interne puis contrôle des comptes. Une mission ne peut faire l'économie d'aucune des trois phases.
Q19. D — L'auditeur (légal ou financier) réalise principalement un contrôle financier portant sur les comptes et les états de synthèse.
Q20. C — Les comptes de l'actif et du passif ne sont pas examinés au stade de l'évaluation du contrôle interne : ils le sont dans la phase suivante (contrôle des comptes). Confusion des tâches (A), conformité réglementaire (B) et manuel de procédures (D) relèvent bien de l'appréciation du contrôle interne.
Q21. A, B et C — L'audit interne s'inscrit dans la politique globale de contrôle interne (A), procède par vérification du respect des procédures (B) et constitue une activité objective et impartiale (C). D est faux : le commissariat aux comptes est une mission externe et légale.
Q22. E (aucune réponse) — Au Maroc, la désignation d'un commissaire aux comptes est obligatoire pour toutes les SA, et pour les SARL, SNC, SCS et SCA dont le chiffre d'affaires dépasse 50 millions de dirhams. Les quatre propositions inversent ou tronquent cette règle.
Q23. A et B — La circularisation s'adresse à des tiers : clients (A) et fournisseurs (B). Provisions (C, D) et amortissements (E) sont des estimations internes, contrôlées par d'autres diligences — seuls les litiges sous-jacents aux provisions pour risques peuvent donner lieu à une circularisation des avocats.
Q24. A et B — L'audit travaille par sondages : il ne contrôle ni ne vérifie l'exhaustivité des opérations. En revanche, il ne peut se dispenser ni de planification (C) ni du respect des normes (D).
Q25. A et B — Le commissariat aux comptes vise à protéger actionnaires et investisseurs et à garantir une information objective aux parties prenantes. C est interdit par le principe de non-immixtion dans la gestion (et par les règles d'incompatibilité) ; D n'entre pas dans sa mission.
Q26. B — L'objectif principal de l'audit financier est de s'assurer de la régularité et de la sincérité des états de synthèse. Élaborer les comptes (A) revient à l'entreprise ; la détection des fraudes et erreurs (D, E) n'est qu'une conséquence possible des diligences, non leur objet ; améliorer la gestion (C) relève du conseil.
Q27. A, B, C et D — Tous ces rapprochements servent au contrôle de cohérence du volume de production : ventes en volume, achats de matières en volume, stocks de produits finis et capacité de production.
Q28. B et C — Le contrôle interne est un dispositif de prévention et de maîtrise des risques mis en place par la direction. Il ne se confond ni avec l'audit interne (A) ni avec le commissariat aux comptes (D).
Q29. B et D — Ne sont pas retenues en comptabilité analytique les charges non courantes (B) et, plus généralement, les charges non incorporables (D). Les charges supplétives (C) sont au contraire ajoutées aux coûts, et les charges d'exploitation normales (A) sont incorporables par nature.
Q30. A et B — La comptabilité de gestion sert à calculer les résultats analytiques et les rentabilités partielles (par produit, activité, centre). C est faux : elle reclasse les charges par destination, pas par nature. D est faux : elle n'est pas légalement obligatoire.
Q31. D — La répartition primaire ventile les charges indirectes entre tous les centres d'analyse, auxiliaires (secondaires) et principaux. La proposition C décrit la répartition secondaire.
Q32. D — $(CA - CV)/CA$ est le taux de marge sur coût variable. Le seuil de rentabilité s'obtient ensuite en divisant les charges fixes par ce taux.
Q33. A, B, C et D — Le seuil de rentabilité s'exprime indifféremment en valeur / chiffre d'affaires, en quantité / volume, et peut aussi être daté (point mort).
Q34. B — L'indice (ou marge) de sécurité mesure la baisse relative du chiffre d'affaires supportable avant de tomber sous le seuil de rentabilité : 0,40 signifie que le CA peut baisser de 40 % avant que le résultat ne devienne négatif (le seuil de rentabilité représente alors 60 % du CA, ce qui écarte C).
PARTIE III — Management et système d'information
Q35. A — L'approche moderne du management mise sur la capacité d'adaptation et l'autonomie des membres de l'organisation, par opposition à la spécialisation taylorienne (B) et à la logique d'automatismes (C).
Q36. C — Le management opérationnel détermine et met en œuvre les moyens d'action permettant d'atteindre les objectifs fixés par le niveau stratégique (qui, lui, définit ces objectifs — proposition B).
Q37. B — Le management stratégique fixe les objectifs à long terme et les orientations de l'entreprise ; diriger, animer, motiver et organiser le travail relèvent du management opérationnel.
Q38. C — Les travaux empiriques postérieurs à Maslow ont surtout remis en cause l'existence d'une hiérarchie stricte des besoins (l'ordre d'apparition varie selon les individus et les cultures), et non l'existence des besoins eux-mêmes.
Q39. A et B — Chez Ansoff, la décision opérationnelle porte sur la gestion courante (A) et vise l'utilisation optimale des ressources allouées pour maximiser le rendement (B). C et D caractérisent la décision stratégique.
Q40. A, C et D — Lawrence et Lorsch mesurent l'incertitude de l'environnement par la clarté de l'information disponible (A), le délai de retour sur les résultats des décisions (C) et la variabilité de l'environnement (D). La complexité (B) relève d'un autre cadre d'analyse (Duncan).
Q41. A, B et C — Les phases de la planification stratégique : formulation des buts et de la mission (A), diagnostic interne et externe (C), puis déclinaison en sous-objectifs et programmes d'actions (B). D décrit la planification opérationnelle (court terme).
Q42. A, C et D — Modèle IMC de Simon : intelligence (identification et diagnostic du problème, D, et sa compréhension, A), modélisation puis choix de la solution compte tenu des moyens et objectifs (C). B est contraire à la rationalité limitée : le décideur n'analyse jamais de façon exhaustive toutes les solutions, il retient la première satisfaisante.
Q43. A et B — L'auditeur des SI peut examiner les exigences du plan de reprise après sinistre (A) et observer les tests de ce plan (B). C compromettrait son indépendance : il ne peut pas développer le plan qu'il sera amené à auditer.
Q44. A — La planification d'une mission commence par la définition de l'objectif de l'audit ; le périmètre (B) et les ressources (C) en découlent.
Q45. B — Les exigences de formation et de sensibilisation des employés sont définies dans la politique de sécurité de l'information.
Q46. C — Le délai de rétablissement (RTO) se détermine à partir de la criticité des processus touchés, identifiée par l'analyse d'impact sur l'activité (BIA).
Q47. B — L'accès des programmeurs à la base de données de production viole la séparation des environnements et des tâches : c'est le risque le plus grave pour une application financière.
Q48. C — Pour un ERP bancaire, l'absence de revue des contrôles d'accès est la lacune la plus sérieuse : elle expose directement à la fraude et à l'accès non autorisé aux données financières.
Q49. C — Les critères de rendement (indicateurs mesurables définis dans le plan) permettent de comparer le réalisé au prévu et donc d'identifier les écarts. Un référentiel de gestion de projet (A) encadre la méthode, un plan de ressources (B) n'est qu'une composante du plan.
Q50. B — Acheter un progiciel plutôt que le développer remplace les phases de conception et développement par des phases de sélection (appel d'offres, évaluation des solutions) et de configuration/paramétrage. Faisabilité, exigences, implantation et tests restent communs aux deux démarches.
Extraits scannés
Questions fréquentes
Quelles sont les matières du concours Contrôle de Gestion et Système d'Information (CGSI) à FSJES Agadir (Ibn Zohr) (2016) ?
Les épreuves portent sur : Analyse Financière, Fiscalité des Entreprises, Audit, Contrôle de Gestion, Comptabilité Analytique, Management Stratégique.
Un corrigé est-il disponible pour ce sujet ?
Oui, un corrigé indicatif est disponible sur cette page — vérifie les calculs avant de t'y fier pour réviser, la relecture humaine n'est pas garantie.
Ce sujet de concours est-il gratuit ?
Oui, l'énoncé complet est consultable en ligne et téléchargeable en PDF gratuitement sur SaadConcours, sans inscription.
Quel est le niveau de difficulté de ce concours ?
Ce sujet est classé avec une difficulté de 4/5 sur notre échelle, à titre indicatif.