Finance/Comptabilité & Management Audit Contrôle
Matières : Contrôle de Gestion, Fiscalité des Entreprises, Analyse Financière, Mathématiques Financières
Énoncé
Université Ibn Tofail — Faculté des Sciences Juridiques, Économiques et Sociales - Kénitra
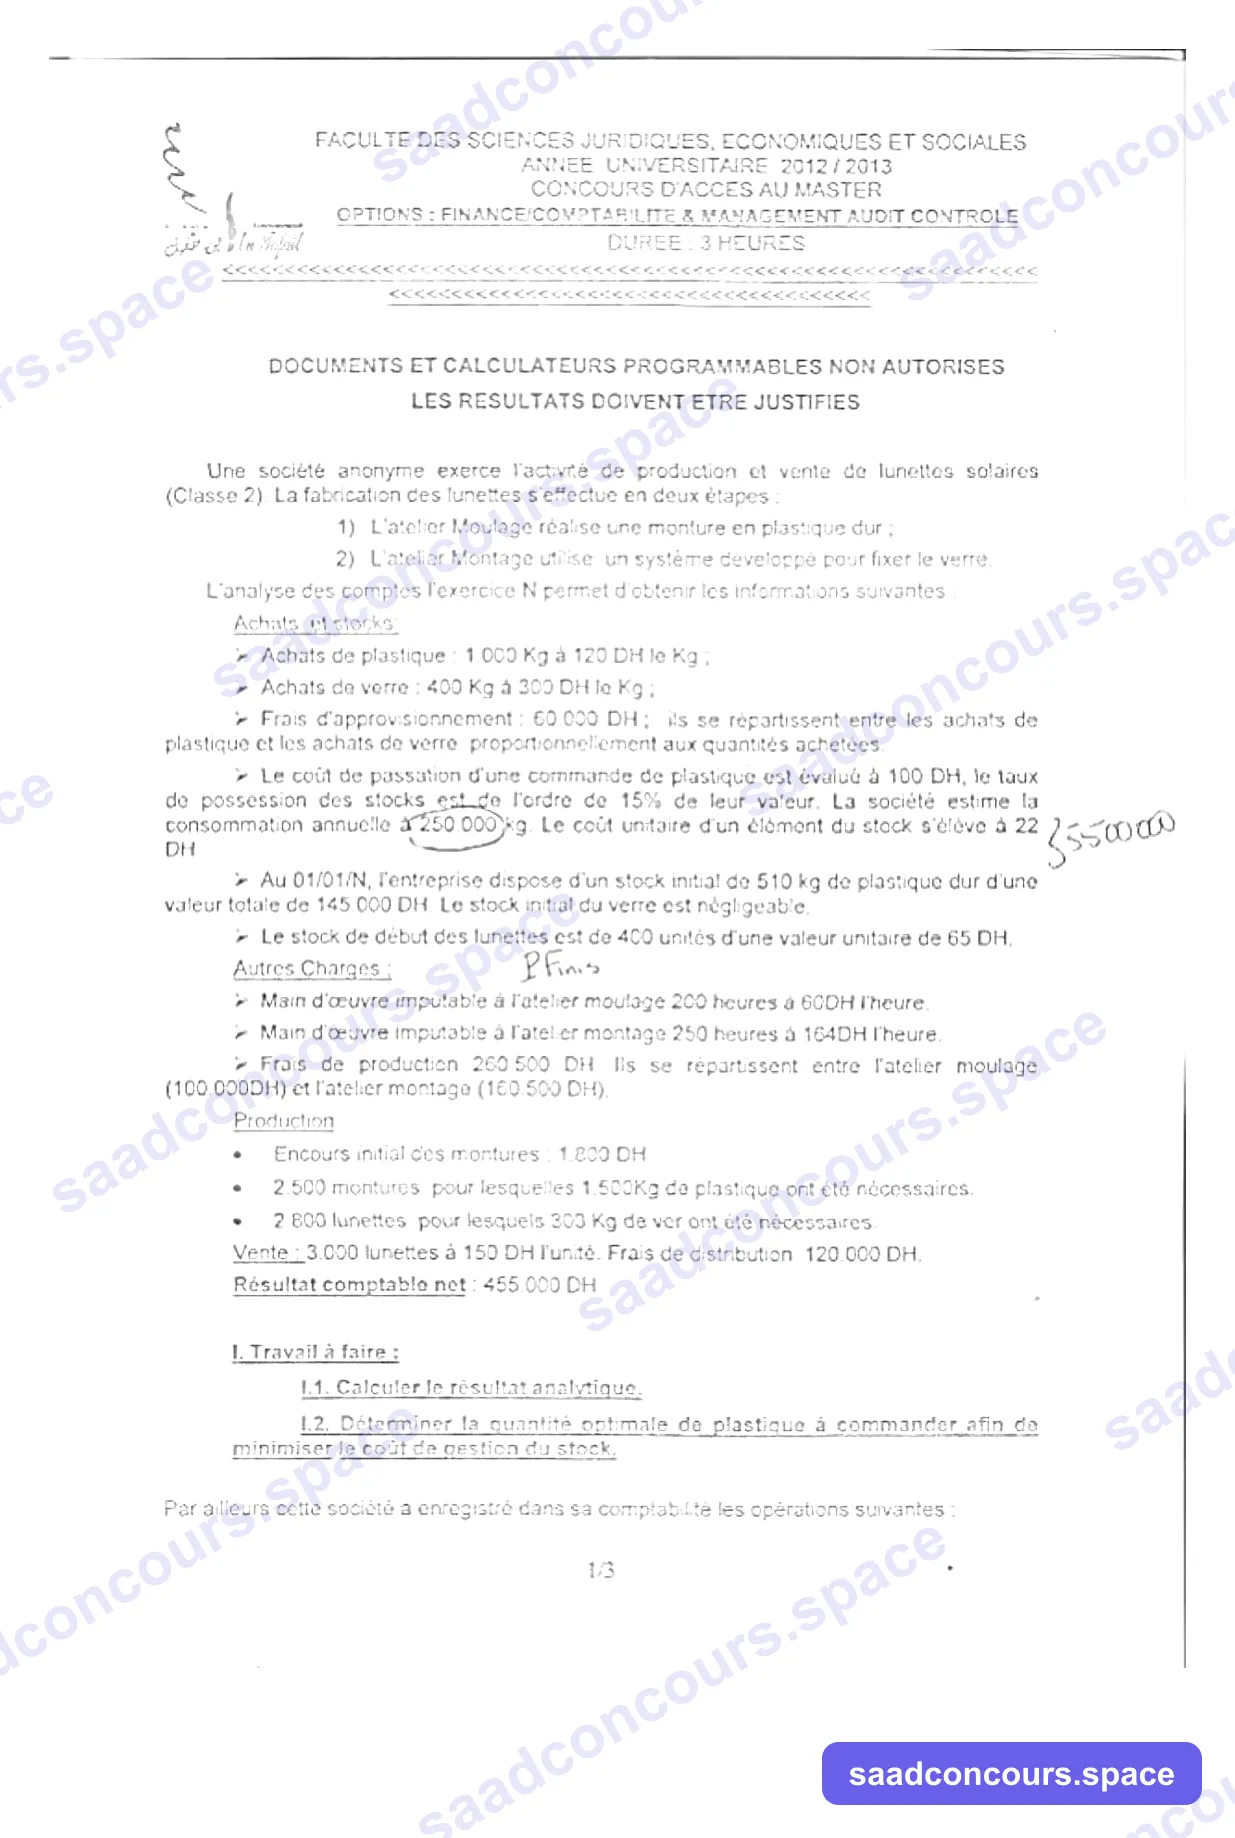
Concours d'accès au Master — Options : Finance/Comptabilité & Management Audit Contrôle — Année universitaire 2012/2013 — Durée : 3 heures
Documents et calculateurs programmables non autorisés. Les résultats doivent être justifiés.
Une société anonyme exerce l'activité de production et vente de lunettes solaires (Classe 2). La fabrication des lunettes s'effectue en deux étapes :
- L'atelier Moulage réalise une monture en plastique dur ;
- L'atelier Montage utilise un système développé pour fixer le verre.
L'analyse des comptes de l'exercice N permet d'obtenir les informations suivantes :
Achats et stocks :
- Achats de plastique : 1 000 Kg à 120 DH le Kg ;
- Achats de verre : 400 Kg à 300 DH le Kg ;
- Frais d'approvisionnement : 60 000 DH ; ils se répartissent entre les achats de plastique et les achats de verre proportionnellement aux quantités achetées.
- Le coût de passation d'une commande de plastique est évalué à 100 DH, le taux de possession des stocks est de l'ordre de 15% de leur valeur. La société estime la consommation annuelle à 250 000 kg. Le coût unitaire d'un élément du stock s'élève à 22 DH.
- Au 01/01/N, l'entreprise dispose d'un stock initial de 510 kg de plastique dur d'une valeur totale de 145 000 DH. Le stock initial du verre est négligeable.
- Le stock de début des lunettes est de 400 unités d'une valeur unitaire de 65 DH.
Autres charges :
- Main d'œuvre imputable à l'atelier moulage : 200 heures à 60 DH l'heure.
- Main d'œuvre imputable à l'atelier montage : 250 heures à 164 DH l'heure.
- Frais de production : 260 500 DH. Ils se répartissent entre l'atelier moulage (100 000 DH) et l'atelier montage (160 500 DH).
Production :
- Encours initial des montures : 1 800 DH
- 2 500 montures pour lesquelles 1 500 Kg de plastique ont été nécessaires.
- 2 800 lunettes pour lesquels 300 Kg de verre ont été nécessaires.
Vente : 3 000 lunettes à 150 DH l'unité. Frais de distribution : 120 000 DH.
Résultat comptable net : 455 000 DH.
I. Travail à faire :
- I.1. Calculer le résultat analytique.
- I.2. Déterminer la quantité optimale de plastique à commander afin de minimiser le coût de gestion du stock.
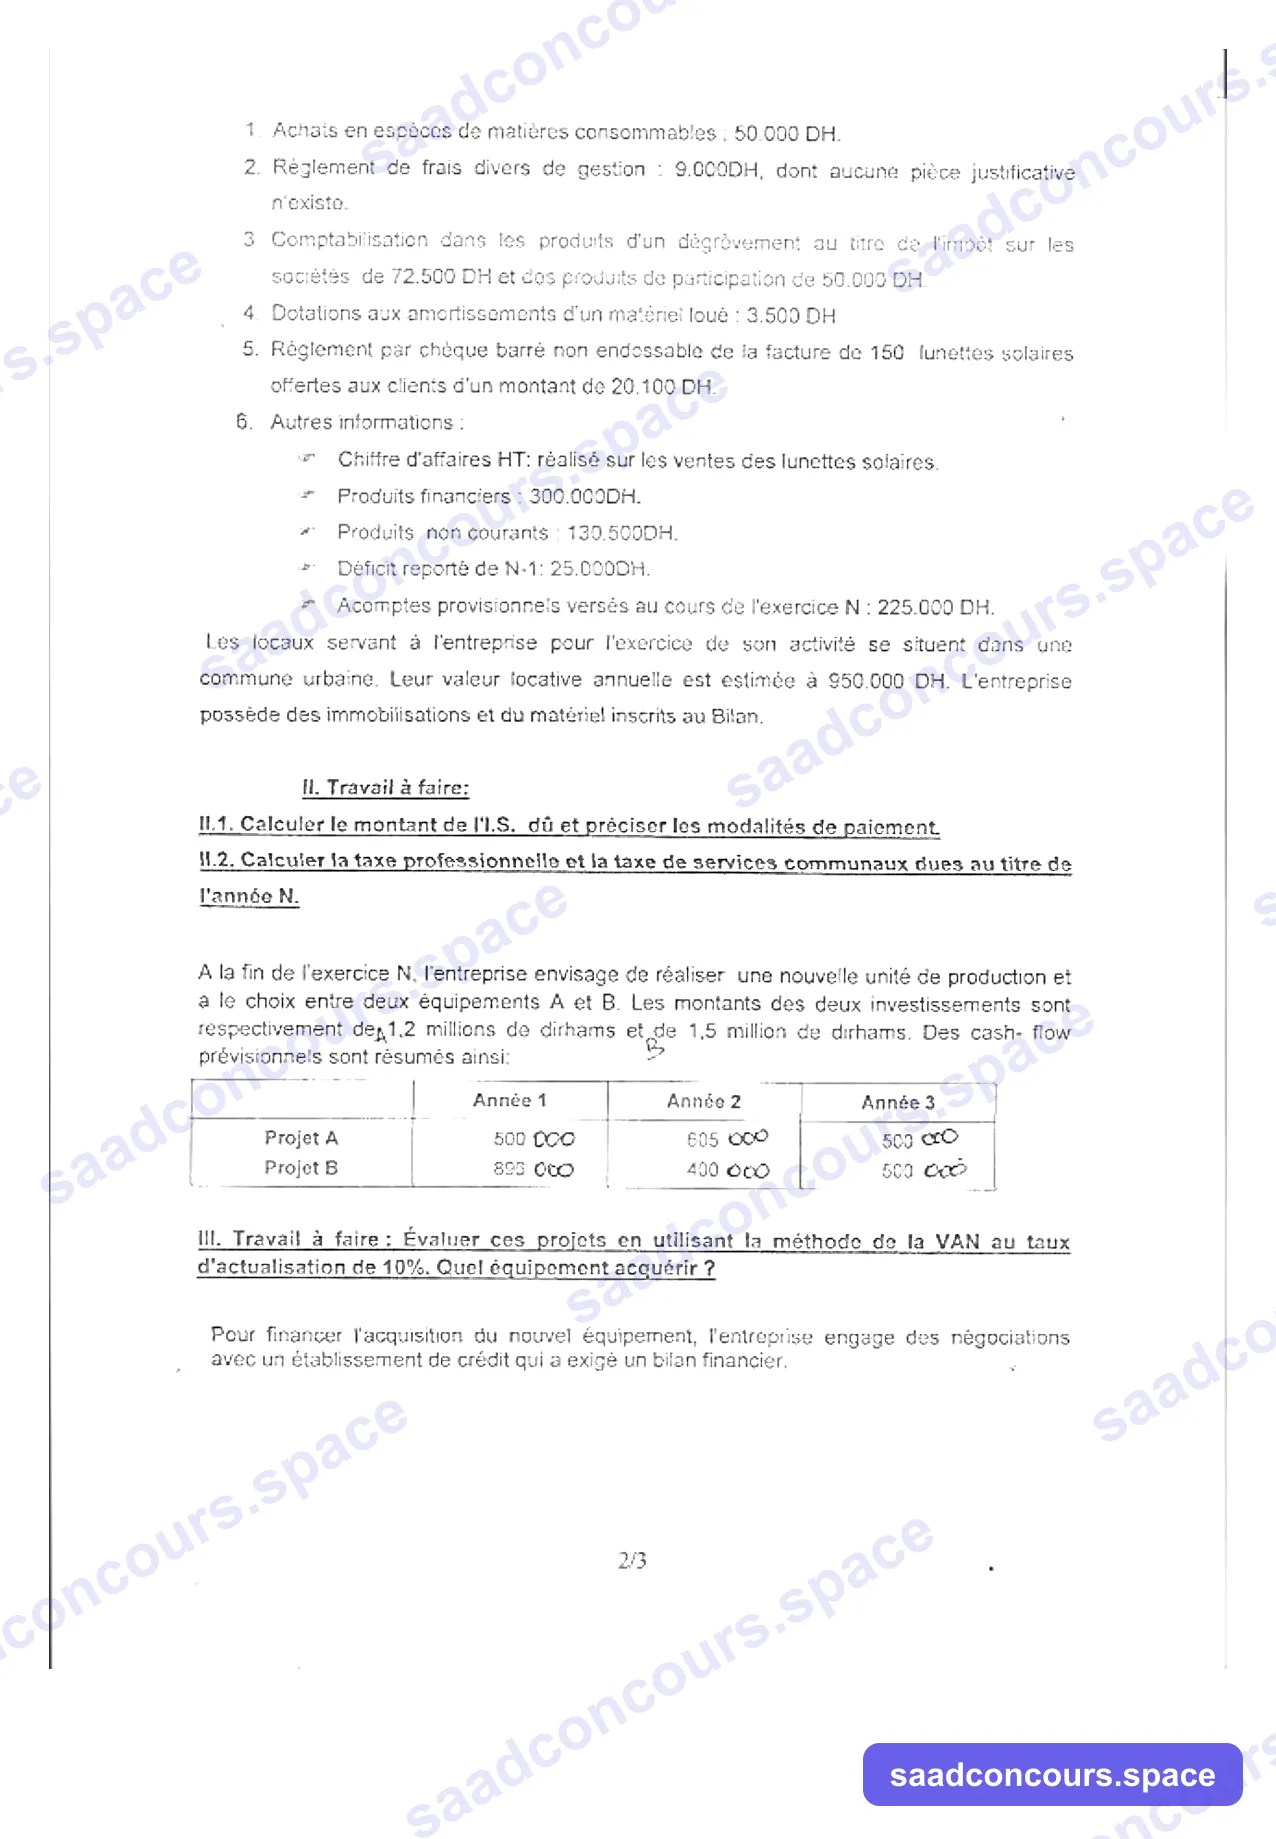
Par ailleurs cette société a enregistré dans sa comptabilité les opérations suivantes :
- Achats en espèces de matières consommables : 50 000 DH.
- Règlement de frais divers de gestion : 9 000 DH, dont aucune pièce justificative n'existe.
- Comptabilisation dans les produits d'un dégrèvement au titre de l'impôt sur les sociétés de 72 500 DH et des produits de participation de 50 000 DH.
- Dotations aux amortissements d'un matériel loué : 3 500 DH.
- Règlement par chèque barré non endossable de la facture de 150 lunettes solaires offertes aux clients d'un montant de 20 100 DH.
- Autres informations :
- Chiffre d'affaires HT : réalisé sur les ventes des lunettes solaires.
- Produits financiers : 300 000 DH.
- Produits non courants : 130 500 DH.
- Déficit reporté de N-1 : 25 000 DH.
- Acomptes provisionnels versés au cours de l'exercice N : 225 000 DH.
Les locaux servant à l'entreprise pour l'exercice de son activité se situent dans une commune urbaine. Leur valeur locative annuelle est estimée à 950 000 DH. L'entreprise possède des immobilisations et du matériel inscrits au Bilan.
II. Travail à faire :
- II.1. Calculer le montant de l'I.S. dû et préciser les modalités de paiement.
- II.2. Calculer la taxe professionnelle et la taxe de services communaux dues au titre de l'année N.
À la fin de l'exercice N, l'entreprise envisage de réaliser une nouvelle unité de production et a le choix entre deux équipements A et B. Les montants des deux investissements sont respectivement de 1,2 million de dirhams et de 1,5 million de dirhams. Des cash-flows prévisionnels sont résumés ainsi :
| Année 1 | Année 2 | Année 3 | |
|---|---|---|---|
| Projet A | 500 000 | 605 000 | 500 000 |
| Projet B | 896 000 | 400 000 | 500 000 |
III. Travail à faire : Évaluer ces projets en utilisant la méthode de la VAN au taux d'actualisation de 10%. Quel équipement acquérir ?
Pour financer l'acquisition du nouvel équipement, l'entreprise engage des négociations avec un établissement de crédit qui a exigé un bilan financier.
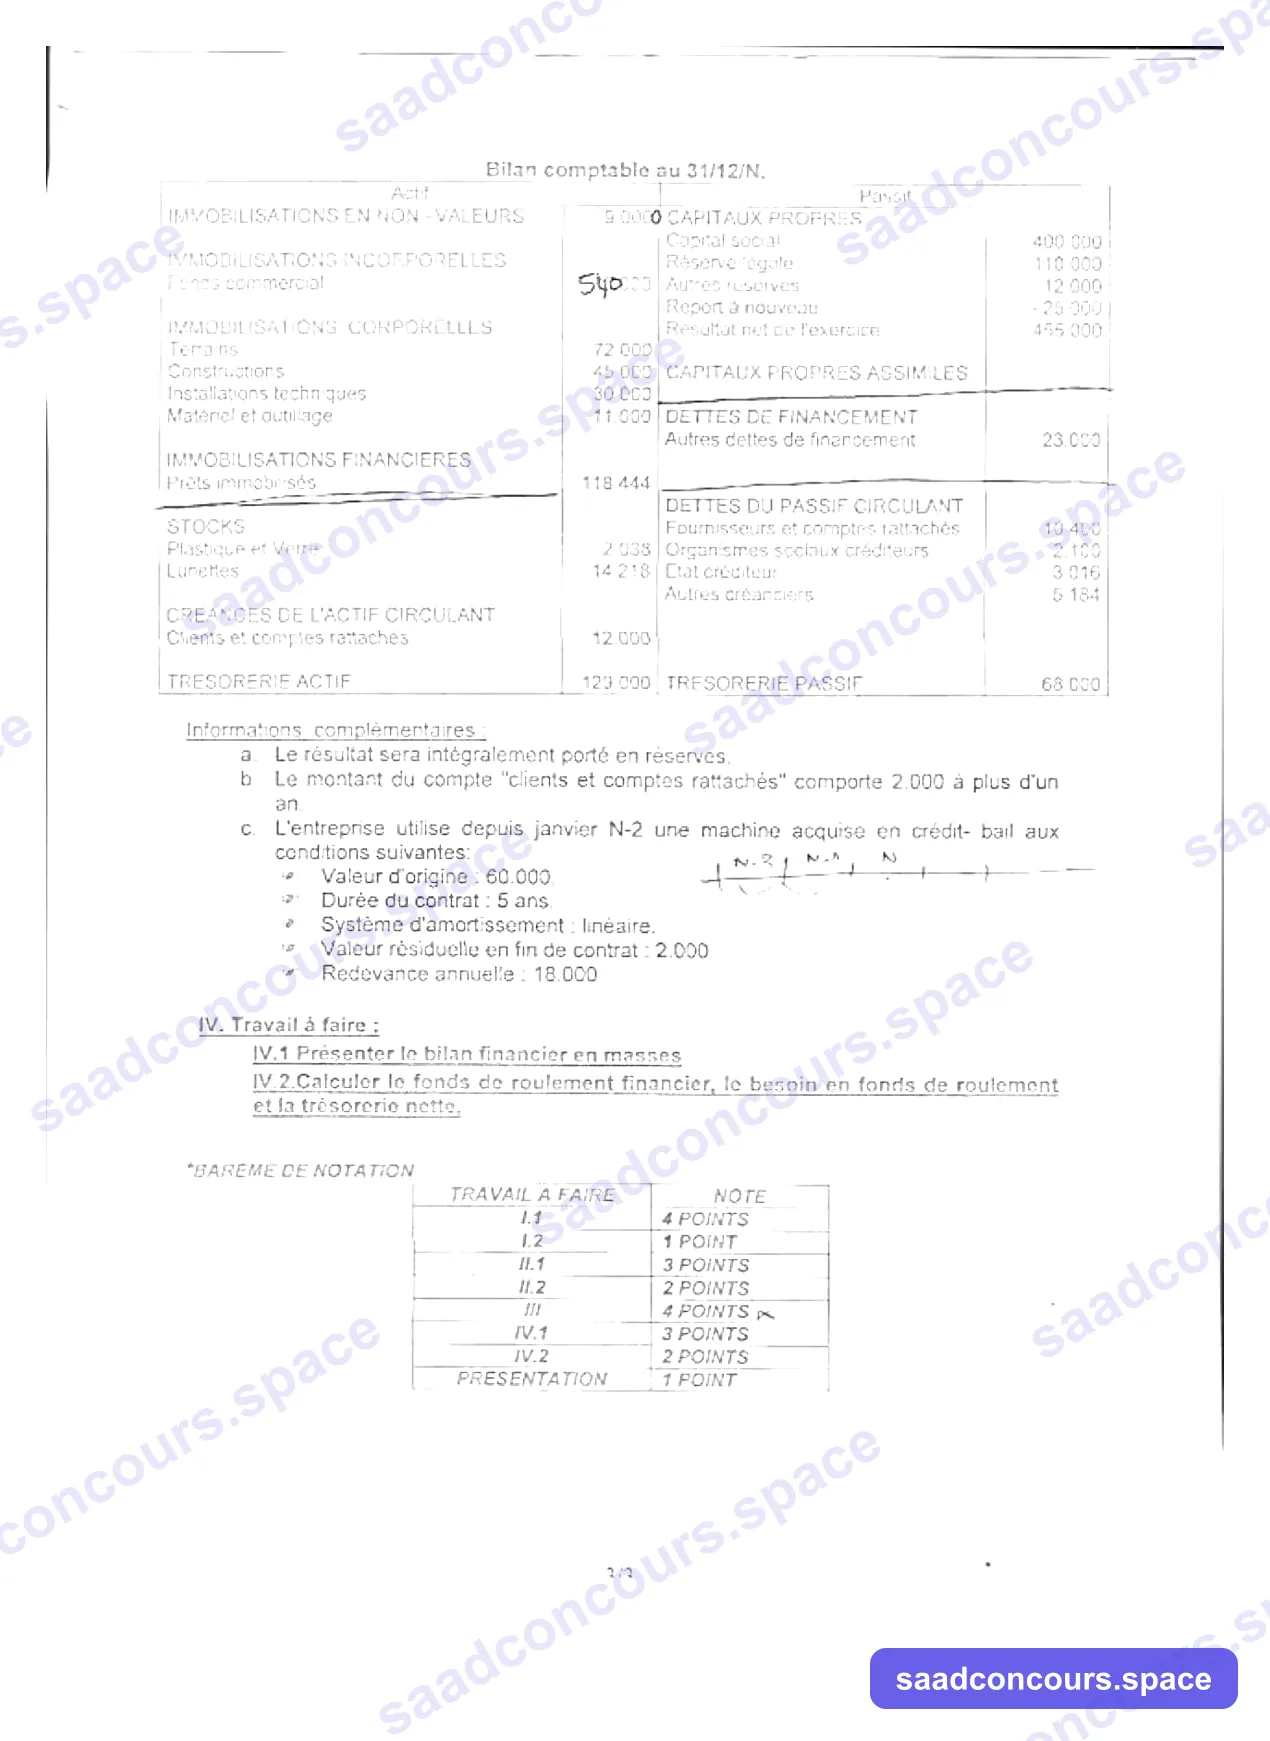
Bilan comptable au 31/12/N :
| ACTIF | Montant | PASSIF | Montant |
|---|---|---|---|
| Immobilisations en non-valeurs | 9 000 | Capital social | 400 000 |
| Immobilisations incorporelles – Fonds commercial | 540 000 | Réserve légale | 110 000 |
| Terrains | 72 000 | Autres réserves | 12 000 |
| Constructions | 45 000 | Report à nouveau | -25 000 |
| Installations techniques | 30 000 | Résultat net de l'exercice | 455 000 |
| Matériel et outillage | 11 000 | Autres dettes de financement | 23 000 |
| Prêts immobilisés | 118 444 | Fournisseurs et comptes rattachés | 10 400 |
| Stocks – Plastique et Verre | 2 038 | Organismes sociaux créditeurs | 2 100 |
| Stocks – Lunettes | 14 218 | État créditeur | 3 016 |
| Clients et comptes rattachés | 12 000 | Autres créanciers | 5 184 |
| Trésorerie actif | 129 000 | Trésorerie passif | 68 000 |
Informations complémentaires :
- a. Le résultat sera intégralement porté en réserves.
- b. Le montant du compte « clients et comptes rattachés » comporte 2 000 à plus d'un an.
- c. L'entreprise utilise depuis janvier N-2 une machine acquise en crédit-bail aux conditions suivantes : Valeur d'origine : 60 000 ; Durée du contrat : 5 ans ; Système d'amortissement : linéaire ; Valeur résiduelle en fin de contrat : 2 000 ; Redevance annuelle : 18 000.
IV. Travail à faire :
- IV.1. Présenter le bilan financier en masses.
- IV.2. Calculer le fonds de roulement financier, le besoin en fonds de roulement et la trésorerie nette.
Barème de notation : I.1 = 4 pts, I.2 = 1 pt, II.1 = 3 pts, II.2 = 2 pts, III = 4 pts, IV.1 = 3 pts, IV.2 = 2 pts, Présentation = 1 pt.
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
I.1 — Résultat analytique (comptabilité des coûts)
Coûts d'achat des matières (frais d'approvisionnement répartis au prorata des quantités achetées : 1 000/1 400 pour le plastique, 400/1 400 pour le verre) :
| Plastique | Verre | |
|---|---|---|
| Prix d'achat | 1 000 × 120 = 120 000 | 400 × 300 = 120 000 |
| Frais d'approvisionnement | 60 000 × 10/14 = 42 857,14 | 60 000 × 4/14 = 17 142,86 |
| Coût d'achat / CU | 162 857,14 → 162,86 DH/kg | 137 142,86 → 342,86 DH/kg |
Consommations (FIFO) :
- Plastique : sorties 1 500 kg = SI 510 kg × 284,31 (145 000) + 990 kg × 162,86 (161 228,57) = 306 228,57
- Verre : sorties 300 kg × 342,86 = 102 857,14
Atelier Moulage : 306 228,57 + MOD (200 h × 60 = 12 000) + frais 100 000 = 418 228,57
Coût de production des montures = (encours initial 1 800 + 418 228,57) / 2 500 = 168,01 DH/monture
Atelier Montage : montures consommées 2 500 × 168,01 = 420 028,57 + verre 102 857,14 + MOD (250 h × 164 = 41 000) + frais 160 500 = 724 385,71
Coût de production des lunettes = 724 385,71 / 2 800 = 258,71 DH/lunette
Coût de revient des ventes (FIFO) : sorties 3 000 lunettes = 400 × 65 + 2 600 × 258,71 = 26 000 + 672 646 = 698 646 ; distribution 120 000 → 818 646 DH
Résultat analytique = CA (3 000 × 150 = 450 000) − coût de revient = − 368 646 DH
Incohérence majeure des données source (signalée) : ce résultat analytique est incompatible avec le résultat comptable annoncé (+455 000 DH) et avec un prix de vente (150 DH) inférieur de moitié au coût de production unitaire calculé. Une ou plusieurs données sont vraisemblablement mal transcrites dans la source (prix de vente, quantités ou valeur du stock initial de plastique). La démarche et les formules ci-dessus constituent l'essentiel de la réponse attendue.
I.2 — Quantité économique de commande (modèle de Wilson)
Q* = √(2 × C × P / t·u) avec C = consommation annuelle 250 000 kg ; P = passation 100 DH/commande ; taux de possession 15 % ; valeur unitaire du stock 22 DH.
Q = √(2 × 250 000 × 100 / (0,15 × 22)) = √15 151 515 ≈ 3 893 kg par commande*
Nombre de commandes N = 250 000 / 3 893 ≈ 64 commandes/an ; intervalle ≈ 360/64 ≈ 5,6 jours.
II.1 — Impôt sur les sociétés
Réintégrations et déductions :
| Opération | Traitement | Effet |
|---|---|---|
| Achat en espèces 50 000 | déductible si appuyé d'une facture régulière (règlement en espèces ≥ 5 000 DH admis sur justification) | 0 |
| Frais divers sans justificatifs | non déductibles | + 9 000 |
| Produits de participation 50 000 | exonérés à 99 % | + 49 500 |
| Dégrèvement d'IS 72 500 | produit imposable (pas d'ajustement) | 0 |
| Dotation amortissement d'un matériel loué (non propriétaire) | non déductible | + 3 500 |
| Cadeaux clients 20 100 TTC (150 unités → 134 TTC/u) | plafond 100 DH TTC/unité si marque gravée ; excédent = 34 × 150 = 5 100 TTC → HT | + 4 250 |
Résultat brut = 455 000 + 66 250 = 521 250
Déficit reporté de N-1 : − 25 000 → Résultat fiscal = 496 250 DH
IS dû (barème alors en vigueur : 30 % jusqu'à 300 000 ; 31 % au-delà) :
= 300 000 × 30 % + 196 250 × 31% = 90 000 + 60 837,50 = 150 837,50 DH
Cotisation minimale : base = CA HT (450 000) → CM = 0,25 % = 1 125 < IS → c'est bien l'IS qui est dû.
Modalités de paiement : acomptes provisionnels de 25 % chacun versés avant le 31/03, 30/06, 30/09 et 31/12 (ici 225 000 versés > IS dû), puis régularisation avec la déclaration du résultat fiscal avant le 31 mars N+1 : excédent de 74 162,50 DH imputable sur les prochains acomptes ou restituable.
II.2 — Taxes locales
- Taxe professionnelle = valeur locative × taux selon nature d'activité (13 % industrie, 20 % commerce/services). Pour une activité mixte production/vente : TP ≈ 950 000 × 20 % = 190 000 DH (ou 123 500 DH au taux industriel de 13 %).
- Taxe de services communaux = 10,5 % × valeur locative = 950 000 × 10,5 % = 99 750 DH.
III — Choix de l'équipement (VAN à 10 %)
| Année 1 | Année 2 | Année 3 | |
|---|---|---|---|
| Facteurs 1,1⁻ⁿ | 0,9091 | 0,8264 | 0,7513 |
| Projet A | 454 545 | 500 000 | 375 660 |
| Projet B | 814 545 | 330 579 | 375 660 |
- Projet A : PV des flux = 1 330 205 → VAN = 1 330 205 − 1 200 000 = + 130 205 DH ; IP = 1,109
- Projet B : PV des flux = 1 520 784 → VAN = 1 520 784 − 1 500 000 = + 20 784 DH ; IP = 1,014
Les deux projets créent de la valeur mais l'équipement A doit être retenu (VAN supérieure et meilleur indice de profitabilité).
IV — Bilan financier (au 31/12/N)
Le bilan comptable fourni n'est pas équilibré (Actif = 982 700 ≠ Passif = 1 063 700, écart de 81 000 DH) : incohérence signalée dans la source. Les masses ci-dessous suivent les données telles quelles.
Retraitements : incorporation de la machine en crédit-bail (VO 60 000, cumul 2 × 11 600 = 23 200, net 36 800 → emplois stables ; dette résiduelle ≈ 36 000 en dettes de financement) ; résultat porté en réserves ; clients à plus d'un an (2 000) reclassés en emplois stables ; non-valeurs (9 000) déduites des capitaux propres.
| EMPLOIS | RESSOURCES | ||
|---|---|---|---|
| Actif immobilisé (hors non-valeurs, CB incluse) | 853 244 | Capitaux propres (après RA, résultat, − non-valeurs) | 943 000 |
| Créances > 1 an | 2 000 | Dettes de financement (23 000 + crédit-bail 36 000) | 59 000 |
| Stocks + créances CT | 26 256 | Passif circulant | 20 700 |
| Trésorerie active | 129 000 | Trésorerie passive | 68 000 |
- FR financier = (943 000 + 59 000) − 855 244 = 146 756
- BFR = 26 256 − 20 700 = 5 556
- TN = FR − BFR = 141 200 — mais TN = TA − TP = 129 000 − 68 000 = 61 000 ; l'écart entre les deux lectures (80 200) provient du déséquilibre du bilan source signalé plus haut.